Oct 9, 2026 | Actualidad, Informes Técnicos
Argentina, Brasil, Paraguay y Uruguay son exportadores netos de granos, pero sus Estados se vinculan con el campo de maneras muy distintas: en 2024 Brasil destinó al sector el 9% de su producción y Argentina le quitó el 15%.
Por Giuliana Dellamaggiore – Emilce Terré
Rosario, viernes 9 octubre (PR/26)– Argentina, Brasil, Paraguay y Uruguay comparten bloque comercial y la condición de exportadores netos de granos, pero no la forma en que sus Estados se vinculan económicamente con el sector agropecuario.
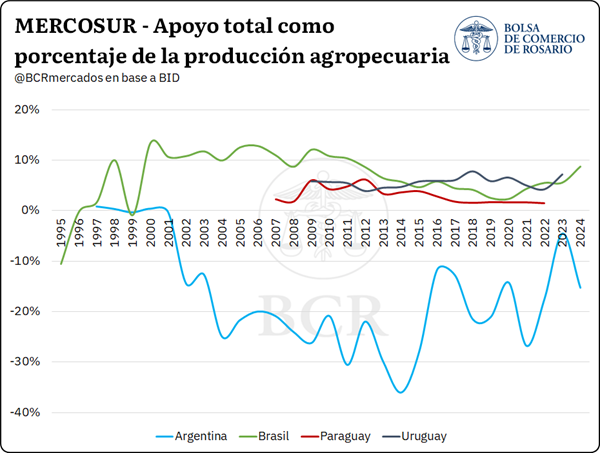
A fines de los años noventa, Argentina y Brasil promediaban valores netos de apoyo al agro cercanos a cero. Veinticinco años después quedaron en extremos opuestos: en 2024, Brasil destinó al sector el 9% del valor de su producción agropecuaria.
En Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%. Uruguay y Paraguay, por su parte, apoyaron al campo durante todo el período analizado, con niveles promedio del 6% y el 3% de su producción agropecuaria.
Cómo se mide cuánto recibe (o cuánto pierde) el campo
Este informe es la primera entrega de un análisis que busca examinar las políticas de apoyo al sector en los cuatro socios comerciales. El objetivo es determinar la magnitud de las transferencias que los Estados dirigen al agro, los instrumentos que las canalizan y su relación con el desempeño productivo de cada país.
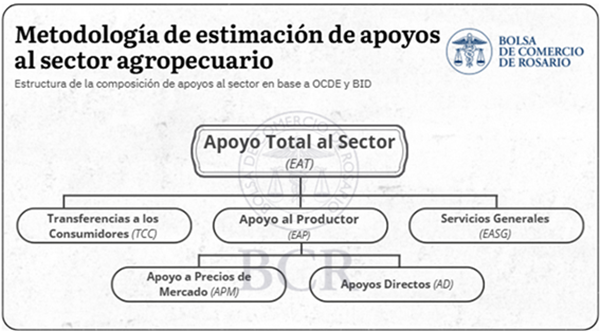
Para comparar, se usa la metodología de Estimaciones de Apoyo desarrollada por la OCDE y aplicada en América Latina por el BID a través de la iniciativa Agrimonitor. Mide el valor monetario de las transferencias que cada política genera para el sector durante un año y ofrece así un denominador común.
Esas transferencias viajan por cuatro canales. El primero son los Apoyos a Precios de Mercado (APM), generados por la brecha entre el precio que recibe el productor en el mercado doméstico y el precio de referencia internacional. El segundo canal son los Apoyos Directos (AD): pagos presupuestarios al productor asociados a la producción, al uso de insumos o a la inversión.
El tercero es el Apoyo a los Servicios Generales (EASG), con transferencias en investigación, sanidad, educación agropecuaria e infraestructura rural, cuyo beneficiario es el sector en su conjunto. El cuarto son las Transferencias a los consumidores (TCC), pagos presupuestarios destinados a favorecer o proteger el consumo de alimentos.
Los dos primeros canales conforman el Apoyo al Productor (EAP) y los cuatro juntos, el Apoyo Total (EAT). Este último indicador admite valores negativos cuando el conjunto de políticas deriva en una transferencia neta desde el sector agropecuario hacia el resto de la economía.
Argentina: del equilibrio a la detracción
Entre 1997 y 2001, el apoyo total al sector agropecuario argentino promedió USD 40 millones anuales, equivalentes al 0,2% del valor de la producción agropecuaria (VPA). Los apoyos directos y las transferencias destinadas a servicios generales compensaban las detracciones asociadas a las distorsiones de precios.
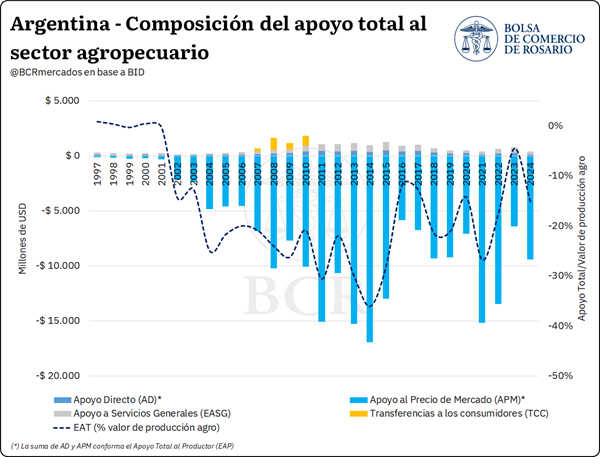
El punto de inflexión se produjo en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas orientadas a desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones.
Entre 2007 y 2010 se implementaron además subsidios al consumo y compensaciones a la industria molinera (OECD, 2025). Como resultado, entre 2002 y 2015 las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del VPA.
La detracción por precios alcanzó a todos los productos analizados excepto carne de cerdo, huevos y frutas y hortalizas, y promedió USD -8.800 millones. Los AD promediaron USD 267 millones anuales y mutaron de pagos a la producción, dominantes hasta 2006, a pagos por uso de insumos para formación de capital fijo. Los servicios generales promediaron USD 385 millones anuales y se concentraron en el sistema de conocimiento e innovación, canalizado a través del INTA.
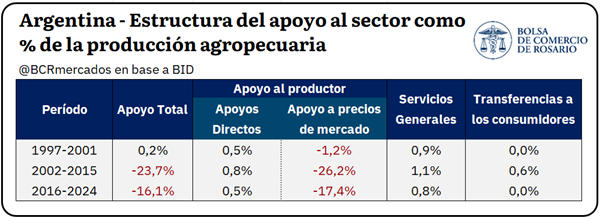
A partir de 2016, el esquema viró hacia una mayor apertura y disminuyó la magnitud de las transferencias negativas. Sin embargo, desde 2018 el contexto cambiario y la posterior reintroducción de los DEX volvieron a profundizar las distorsiones de precios.
Entre 2016 y 2024 la detracción se moderó casi ocho puntos respecto del período anterior, pero los AD y servicios generales sumados pasaron del 1,9% al 1,3% del VPA. El sostén de precios promedió USD −9.100 millones anuales, frente a USD 256 millones de apoyos directos.
Los servicios generales, con USD 395 millones anuales, mantuvieron su concentración en el sistema de conocimiento e innovación, mientras la inspección y control a cargo del SENASA ganaba terreno a costa de la infraestructura rural.
En todo el período 1997-2024, las distorsiones de precios explicaron la mayor parte de la detracción: acumularon USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales.
Brasil: del azúcar al seguro agrícola
Entre 1995 y 1999, el apoyo total brasileño promedió USD 33 millones anuales, equivalentes al −0,02% del valor de la producción. Fue el resultado de una compensación entre los AD y los servicios generales, por unos USD 6.300 millones anuales, y una detracción de precios de magnitud similar.
Esa detracción se originaba principalmente en el complejo azucarero. El AD estaba concentrado en la reestructuración de la deuda rural, y el gasto en servicios generales, en reforma agraria y asentamientos e infraestructura rural.
La liberalización del sector azucarero invirtió el signo del sostén de precios y abrió una etapa de fuerte expansión del apoyo. Entre 2000 y 2012 el apoyo total se elevó a un promedio del 11% del VPA, concentrado en apoyos al productor.
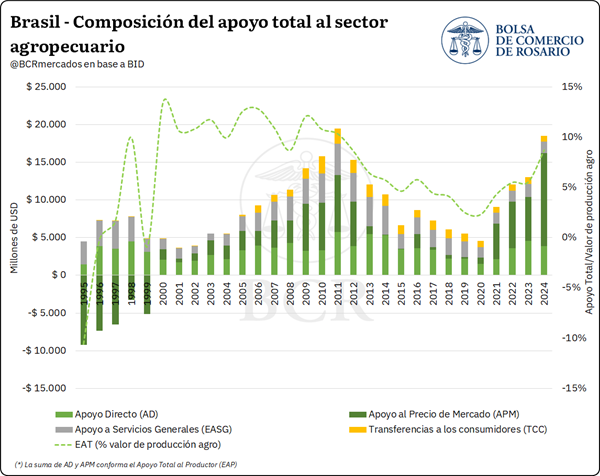
El APM se concentró en arroz, maíz y soja, mientras que el AD se repartió entre la reestructuración de la deuda y los subsidios de tasa de interés sobre crédito a la inversión (PRONAF). Las transferencias en servicios generales promediaron USD 2.400 millones y aparecieron las transferencias presupuestarias a consumidores.
Entre 2013 y 2020 el apoyo total se redujo a menos de la mitad respecto del período anterior, debido al retroceso del APM, que se volvió residual. Los AD pasaron a ser el principal canal, con un promedio de USD 3.400 millones anuales.
Esos apoyos se concentraron en subsidios de tasa de interés e instrumentos de seguro, mientras la investigación y desarrollo ganaba participación dentro de los servicios generales, que permanecieron casi constantes en dólares en relación con el período anterior.
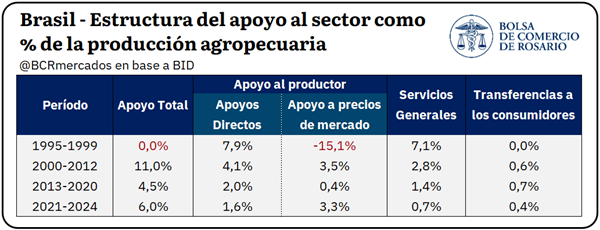
En 2021-2024 la composición se revirtió y el sostén de precios volvió a ser el canal principal, con un promedio de USD 7.200 millones anuales concentrado en algodón, maíz, leche y arroz.
En el apoyo directo hubo además un cambio de instrumento: el seguro agrícola (PROAGRO) cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 constituye la mayor partida presupuestaria individual del apoyo brasileño.
En el acumulado del período 1995-2024, el apoyo total sumó USD 242.000 millones, y el canal dominante fue el presupuestario: los AD aportaron casi USD 100.000 millones, los servicios generales USD 72.500 millones, el APM USD 46.200 millones y las transferencias a los consumidores USD 23.500 millones.
En conjunto, el apoyo directo se canalizó a través del Sistema Nacional de Crédito Rural y del seguro de cosechas. Desde fines de la década del 2000, la totalidad de ese apoyo está condicionada a criterios ambientales y prácticas agrícolas específicas (OECD, 2025).
Los servicios generales pasaron del 7,1% del VPA en 1995-1999 al 0,7% en 2021-2024. La caída relativa combina dos movimientos: medido en dólares corrientes, el gasto se redujo a la mitad, mientras el valor de la producción se quintuplicó.
Uruguay: la estabilidad de apostar por los servicios
Entre 2009 y 2013 el apoyo total uruguayo promedió el 5,1% del VPA, con más de la mitad canalizada hacia servicios generales. Una década más tarde, entre 2019 y 2023, ese ratio se ubicó en 5,8%. En ese lapso, los servicios generales cedieron participación dentro del total frente a los apoyos directos. El desplazamiento fue gradual y no obedeció a un repliegue del gasto en servicios generales, sino al crecimiento del AD.
El APM ocupó históricamente el 21% del apoyo total y se concentró en productos destinados al mercado interno. A finales del período analizado, el apoyo vía precios promedió 1,3% del VPA (USD 87 millones anuales).
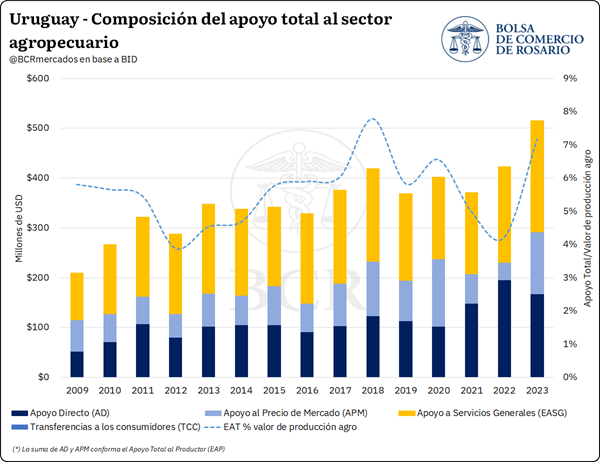
El pollo, la papa y la manzana concentraron el 75% de ese apoyo, sostenidos por licencias y barreras sanitarias en frontera (Szephegyi et al., 2025). Los AD promediaron USD 145 millones anuales en 2019-2023 y su instrumento principal fue la exoneración de aranceles y de la tasa consular a la importación de insumos.
El segundo instrumento de la categoría fue el subsidio implícito en la renta que cobra el Instituto Nacional de Colonización a sus arrendatarios. Le siguen el Fondo de Fomento de la Granja, la trazabilidad ganadera obligatoria del SIRA y la bonificación de tarifa eléctrica (Szephegyi et al., 2025).
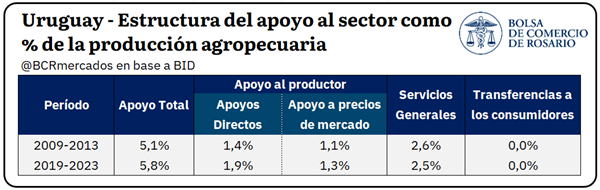
En los servicios generales —USD 185 millones anuales— la innovación y transferencia de conocimiento explicaron más de la mitad, seguidas de la inspección y control y de la infraestructura.
En el acumulado 2009-2023, Uruguay destinó USD 2.500 millones a servicios generales, USD 1.600 millones en apoyos directos y USD 1.100 millones a sostén de precios. El resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
Paraguay: todo pasa por el presupuesto
Paraguay es el único de los cuatro países que no registra apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario y se reparte entre servicios generales (52%) y apoyos directos (48%).
Entre 2007 y 2008 el apoyo total promedió USD 90 millones anuales. El escenario cambió a partir de 2009: el apoyo se duplicó con creces respecto del bienio previo y alcanzó ese mismo año un máximo del 6% del VPA. La expansión se apoyó sobre todo en los servicios generales, que se cuadruplicaron como proporción del valor de producción.
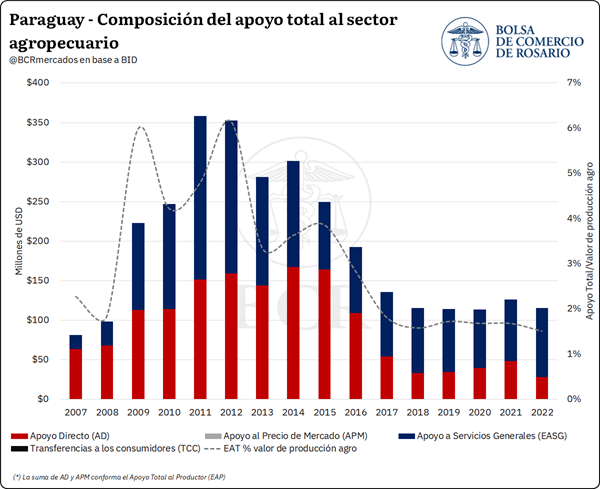
Entre 2009 y 2016 los apoyos directos promediaron USD 140 millones anuales y descansaron sobre dos bloques: la formación de capital fijo, canalizada a través del Crédito Agrícola de Habilitación, el INDERT y el Fondo Ganadero, y los servicios en predio (Cresta et al., 2019).
Los servicios generales promediaron USD 136 millones anuales en el mismo período, con un rasgo distintivo: las transferencias en conocimiento e innovación se concentraron en la educación superior antes que en investigación.
La inspección y control fue el único componente que creció de manera sostenida, del 7,2% en 2009 al 21,8% en 2016, impulsado por los programas de calidad e inocuidad (Cresta et al., 2019).
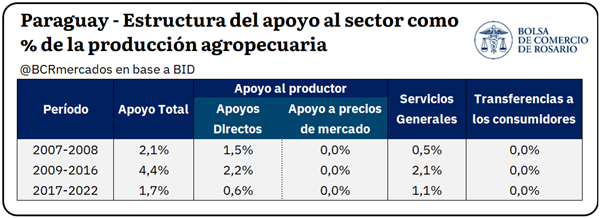
El rasgo que define a Paraguay es la disminución en el apoyo. Entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior, y la contracción recayó con distinta intensidad sobre los dos canales.
Los apoyos directos cayeron a poco más de un cuarto de su nivel previo, hasta USD 40 millones anuales, mientras los servicios generales se redujeron casi a la mitad, hasta USD 80 millones. En el acumulado 2007-2022, Paraguay destinó al sector agropecuario USD 3.100 millones, repartidos entre USD 1.600 millones en servicios generales y USD 1.500 millones en apoyos directos.
Qué dicen los números cuando se ponen lado a lado
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del VPA en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%.En perspectiva internacional, el apoyo total promedió en ese período el 11% en las once economías emergentes relevadas por la OCDE y el 25% en sus países miembros (Szephegyi et al., 2025).
Argentina es el único país con apoyo neto negativo y el de mayor incidencia de las distorsiones de precios: estas generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Brasil presenta la trayectoria de mayor transformación en la composición de sus instrumentos, con el seguro agrícola como principal partida presupuestaria individual desde 2023.
Uruguay exhibe la trayectoria más estable, con los servicios generales como principal canal, mientras que Paraguay mantiene un esquema de apoyo íntegramente presupuestario.
¿Y qué pasa con la productividad?
Esta composición resulta relevante a la luz de la evidencia del BID, que encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios. En cambio, halla una asociación positiva con las transferencias presupuestarias, tanto en forma de apoyos directos como de servicios generales (Salazar et al., 2025).
Los datos del USDA permiten contrastar esa configuración con el desempeño productivo. Entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay, y por 2 en Argentina.
Además, la participación argentina en la producción del bloque se redujo del 41% al 28%. La segunda entrega profundizará en estas trayectorias, examinando el marco de política sectorial de cada país.
Primicias Rurales
Fuente: BCR
Oct 8, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Un informe compara cuánto y cómo apoyan al campo Argentina, Brasil, Paraguay y Uruguay: socios de un mismo bloque y exportadores netos de granos, pero con Estados que se vinculan de maneras muy distintas con el sector.
BCR- Giuliana Dellamaggiore – Emilce Terré
Rosario, Jueves 8 octubre (PR/26)– A fines de los noventa, tanto Argentina como Brasil promediaban valores netos de apoyo al sector agropecuario cercanos a cero. Veinticinco años después, quedaron en extremos opuestos.
En 2024, Brasil destinó al sector recursos equivalentes al 9% del valor de su producción agropecuaria. En Argentina, en cambio, las políticas públicas implicaron una transferencia neta desde el sector hacia el resto de la economía equivalente al 15%.
Uruguay y Paraguay, por su parte, apoyaron al sector en todo el período analizado, con niveles promedio del 6% y el 3% de su producción agropecuaria.
Así lo muestra el primer informe de un análisis de Giuliana Dellamaggiore y Emilce Terré, que busca determinar la magnitud de las transferencias que los Estados dirigen al agro, los instrumentos con los que las canalizan y su relación con el desempeño productivo de cada país.
Una vara común para medir el apoyo
El trabajo aplica la metodología de Estimaciones de Apoyo desarrollada por la OCDE y utilizada en América Latina por el BID a través de la iniciativa Agrimonitor. Mide el valor monetario de las transferencias que cada política genera para el sector durante un año, lo que ofrece un denominador común para comparar.
Esas transferencias circulan por cuatro canales. El primero son los Apoyos a Precios de Mercado (APM), que surgen de la brecha entre el precio que recibe el productor en el mercado doméstico y el precio de referencia internacional.
El segundo canal son los Apoyos Directos (AD): pagos presupuestarios al productor asociados a la producción, al uso de insumos o a la inversión.
El tercero es el Apoyo a los Servicios Generales (EASG), con transferencias en investigación, sanidad, educación agropecuaria e infraestructura rural, cuyo beneficiario es el sector en su conjunto.
El cuarto son las Transferencias a los consumidores (TCC): pagos presupuestarios destinados a favorecer o proteger el consumo de alimentos.
Los dos primeros canales conforman el Apoyo al Productor (EAP) y los cuatro juntos, el Apoyo Total (EAT). Este último indicador admite valores negativos cuando el conjunto de políticas deriva en una transferencia neta desde el sector agropecuario hacia el resto de la economía.
Argentina: del equilibrio a la detracción
Entre 1997 y 2001, el apoyo total al agro argentino promedió USD 40 millones anuales, equivalentes al 0,2% del valor de la producción agropecuaria (VPA). Los apoyos directos y las transferencias a servicios generales compensaban las detracciones asociadas a las distorsiones de precios.
El punto de inflexión llegó en 2002, con la reintroducción de los Derechos de Exportación (DEX) y otras medidas orientadas a desacoplar los precios internos de los internacionales. En 2008 se sumaron restricciones cuantitativas a las exportaciones.
Entre 2007 y 2010 se implementaron además subsidios al consumo y compensaciones a la industria molinera (OECD, 2025). Como resultado, entre 2002 y 2015 las políticas agropecuarias implicaron una transferencia neta desde el sector equivalente, en promedio, al 23,7% del VPA.
La detracción por precios alcanzó a todos los productos analizados, excepto carne de cerdo, huevos y frutas y hortalizas, y promedió USD -8.800 millones. Los apoyos directos promediaron USD 267 millones anuales y pasaron de pagos a la producción, dominantes hasta 2006, a pagos por uso de insumos para formación de capital fijo.
Los servicios generales promediaron USD 385 millones anuales y se concentraron en el sistema de conocimiento e innovación, canalizado a través del INTA.
A partir de 2016, el esquema viró hacia una mayor apertura y las transferencias negativas disminuyeron. Sin embargo, desde 2018, el contexto cambiario y la posterior reintroducción de los DEX volvieron a profundizar las distorsiones de precios.
Entre 2016 y 2024 la detracción se moderó casi ocho puntos respecto del período anterior, pero los apoyos directos y los servicios generales sumados pasaron del 1,9% al 1,3% del VPA.
El sostén de precios promedió USD −9.100 millones anuales, frente a USD 256 millones de apoyos directos y USD 395 millones de servicios generales. Estos últimos mantuvieron su concentración en conocimiento e innovación, mientras la inspección y control a cargo del SENASA ganaba terreno a costa de la infraestructura rural.
En todo el período 1997-2024, las distorsiones de precios explicaron la mayor parte de la detracción, con un acumulado de USD 207.500 millones, frente a USD 6.500 millones de apoyos directos y USD 9.700 millones destinados a servicios generales.
Brasil: del azúcar al seguro agrícola
Entre 1995 y 1999, el apoyo total brasileño promedió USD 33 millones anuales, equivalentes al −0,02% del valor de la producción. Fue el resultado de una compensación: los apoyos directos y los servicios generales, por unos USD 6.300 millones anuales, se equilibraban con una detracción de precios de magnitud similar, originada principalmente en el complejo azucarero.
El apoyo directo estaba concentrado en la reestructuración de la deuda rural, y el gasto en servicios generales, en reforma agraria y asentamientos e infraestructura rural.
La liberalización del sector azucarero invirtió el signo del sostén de precios y abrió una etapa de fuerte expansión del apoyo. Entre 2000 y 2012 el apoyo total se elevó a un promedio del 11% del VPA, concentrado en apoyos al productor.
En ese tramo, el APM se concentró en arroz, maíz y soja, mientras que el apoyo directo se repartió entre la reestructuración de la deuda y los subsidios de tasa de interés sobre crédito a la inversión (PRONAF). Los servicios generales promediaron USD 2.400 millones y aparecieron las transferencias presupuestarias a consumidores.
Entre 2013 y 2020 el apoyo total se redujo a menos de la mitad respecto al período anterior, por el retroceso del APM, que se volvió residual. Los apoyos directos pasaron a ser el principal canal, con un promedio de USD 3.400 millones anuales, concentrados en subsidios de tasa de interés e instrumentos de seguro.
Mientras tanto, la investigación y desarrollo ganaba participación dentro de los servicios generales, que permanecieron casi constantes en dólares en relación con el período anterior.
En 2021-2024 la composición se revirtió y el sostén de precios volvió a ser el canal principal, con un promedio de USD 7.200 millones anuales concentrado en algodón, maíz, leche y arroz.
En el apoyo directo hubo además un cambio de instrumento: el seguro agrícola (PROAGRO) cuadruplicó sus pagos respecto de 2019-2021 y desde 2023 constituye la mayor partida presupuestaria individual del apoyo brasileño.
En el acumulado 1995-2024, el apoyo total sumó USD 242.000 millones y el canal dominante fue el presupuestario: los apoyos directos aportaron casi USD 100.000 millones, los servicios generales USD 72.500 millones, el APM USD 46.200 millones y las transferencias a los consumidores USD 23.500 millones.
En conjunto, el apoyo directo se canalizó a través del Sistema Nacional de Crédito Rural y del seguro de cosechas. Desde fines de la década del 2000, la totalidad de ese apoyo está condicionada a criterios ambientales y prácticas agrícolas específicas (OECD, 2025).
Los servicios generales pasaron del 7,1% del VPA en 1995-1999 al 0,7% en 2021-2024. La caída relativa combina dos movimientos: medido en dólares corrientes, el gasto se redujo a la mitad, mientras el valor de la producción se quintuplicó.
Uruguay: la trayectoria más estable
Entre 2009 y 2013 el apoyo total uruguayo promedió el 5,1% del VPA, con más de la mitad canalizada hacia servicios generales. Una década más tarde, entre 2019 y 2023, ese ratio se ubicó en 5,8% y los servicios generales habían cedido participación dentro del total frente a los apoyos directos.
El desplazamiento fue gradual y no obedeció a un repliegue del gasto en servicios generales, sino al crecimiento del apoyo directo.
El APM ocupó históricamente el 21% del apoyo total y se concentró en productos destinados al mercado interno. A finales del período analizado, el apoyo vía precios promedió 1,3% del VPA (USD 87 millones anuales), y el pollo, la papa y la manzana concentraron el 75%, sostenidos por licencias y barreras sanitarias en frontera (Szephegyi et al., 2025).
Los apoyos directos promediaron USD 145 millones anuales en 2019-2023 y su instrumento principal fue la exoneración de aranceles y de la tasa consular a la importación de insumos.
El segundo instrumento fue el subsidio implícito en la renta que cobra el Instituto Nacional de Colonización a sus arrendatarios. Le siguen el Fondo de Fomento de la Granja, la trazabilidad ganadera obligatoria del SIRA y la bonificación de tarifa eléctrica (Szephegyi et al., 2025).
En los servicios generales, con USD 185 millones anuales, la innovación y transferencia de conocimiento explicaron más de la mitad, seguidas de la inspección y control y de la infraestructura.
En el acumulado 2009-2023, Uruguay destinó USD 2.500 millones a servicios generales, USD 1.600 millones a apoyos directos y USD 1.100 millones a sostén de precios. El resultado es una política que actúa sobre los costos y las condiciones de producción antes que sobre los precios.
Paraguay: un apoyo que sale íntegramente del presupuesto
Paraguay es el único de los cuatro países que no registra apoyo vía distorsión de precios ni transferencias a consumidores. Su apoyo es íntegramente presupuestario y se reparte entre servicios generales (52%) y apoyos directos (48%).
Entre 2007 y 2008 el apoyo total promedió USD 90 millones anuales. El escenario cambió a partir de 2009: el apoyo se duplicó con creces respecto del bienio previo y alcanzó ese mismo año un máximo del 6% del VPA.
La expansión se apoyó sobre todo en los servicios generales, que se cuadruplicaron como proporción del valor de producción.
Entre 2009 y 2016 los apoyos directos promediaron USD 140 millones anuales y descansaron sobre dos bloques: la formación de capital fijo, canalizada a través del Crédito Agrícola de Habilitación, el INDERT y el Fondo Ganadero, y los servicios en predio (Cresta et al., 2019).
Los servicios generales promediaron USD 136 millones anuales en el mismo período, con un rasgo distintivo: las transferencias en conocimiento e innovación se concentraron en la educación superior antes que en investigación.
La inspección y control fue el único componente que creció de manera sostenida, del 7,2% en 2009 al 21,8% en 2016, impulsado por los programas de calidad e inocuidad (Cresta et al., 2019).
El rasgo que define a Paraguay es la disminución en el apoyo. Entre 2017 y 2022 el apoyo total se redujo a menos de la mitad del período anterior.
La contracción recayó con distinta intensidad sobre los dos canales: los apoyos directos cayeron a poco más de un cuarto de su nivel previo, hasta USD 40 millones anuales, mientras los servicios generales se redujeron casi a la mitad, hasta USD 80 millones.
En el acumulado 2007-2022, Paraguay destinó al sector agropecuario USD 3.100 millones, repartidos entre USD 1.600 millones en servicios generales y USD 1.500 millones en apoyos directos.
Qué dicen los números y qué dice la productividad
Sobre una base común de comparación, entre 2020 y 2022 el apoyo total equivalió al 5,3% del VPA en Uruguay, al 4,1% en Brasil y al 1,6% en Paraguay, mientras que en Argentina implicó una detracción del 19,5%.
En perspectiva internacional, el apoyo total promedió en ese período el 11% en las once economías emergentes relevadas por la OCDE y el 25% en sus países miembros (Szephegyi et al., 2025).
Argentina es el único país con apoyo neto negativo y el de mayor incidencia de las distorsiones de precios: estas generaron una transferencia desde el sector de aproximadamente USD 13 por cada dólar canalizado mediante apoyos directos y servicios generales.
Brasil presenta la trayectoria de mayor transformación en la composición de sus instrumentos, con el seguro agrícola como principal partida presupuestaria individual desde 2023. Uruguay exhibe la más estable, con los servicios generales como principal canal, mientras que Paraguay mantiene un esquema de apoyo íntegramente presupuestario.
Esta composición resulta relevante a la luz de la evidencia del BID, que encuentra una asociación negativa entre la Productividad Total de los Factores (PTF) y las políticas que generan distorsiones de precios, y una asociación positiva con las transferencias presupuestarias, tanto en forma de apoyos directos como de servicios generales (Salazar et al., 2025).
Los datos del USDA permiten contrastar esa configuración con el desempeño productivo. Entre 2000/01 y 2026/27, la producción de los principales cultivos se multiplicó por 8 en Uruguay, por más de 3 en Brasil y Paraguay y por 2 en Argentina.
Además, la participación argentina en la producción del bloque se redujo del 41% al 28%. La segunda entrega profundizará en estas trayectorias, examinando el marco de política sectorial de cada país.
Primicias Rurales
Fuente: BCR
Oct 1, 2026 | Actualidad, Economía / Economía del Agro
Tras el rojo del primer trimestre, la cuenta corriente volvió a terminar en positivo gracias al salto de las ventas al exterior. Sin embargo, la deuda externa también creció y ya supera los US$ 327.000 millones.
Buenos Aires jueves 1 octubre (PR/26)– Las exportaciones marcaron un récord histórico y devolvieron el color azul a las cuentas externas: la cuenta corriente de la balanza de pagos cerró el segundo trimestre del año con un superávit de US$ 2.214 millones.
Ese resultado se explica por los saldos positivos del balance comercial de bienes, que aportó US$ 9.293 millones, y del ingreso secundario, con US$ 1.055 millones. Ambos fueron compensados solo en parte por los números negativos del ingreso primario (−US$ 6.032 millones) y de la balanza de servicios (−US$ 2.102 millones).

Los datos surgen del informe de balanza de pagos, posición de inversión internacional y deuda externa que publicó el Instituto Nacional de Estadística y Censos (INDEC).
Las ventas al exterior, protagonistas del trimestre
En total, las exportaciones de bienes alcanzaron los US$ 27.557 millones, mientras que las de servicios sumaron US$ 4.942 millones. Al juntar ambos rubros se llega a US$ 32.499 millones, lo que representa un crecimiento de 28,2% frente al segundo trimestre de 2025.
El ministro de Economía, Luis Caputo, puso el foco en ese dato y destacó el fuerte aumento que tuvieron las exportaciones durante el período.
De un primer trimestre en rojo a un cierre en positivo
De esta manera, la balanza de pagos vuelve a cerrar con resultado positivo después de haber caído en el primer trimestre de 2026, cuando pesó la salida de dólares por turismo, transporte y pago de rentas al exterior.
El contraste es todavía mayor si se mira un año atrás: en el mismo período de 2025, la cuenta corriente había registrado un déficit de US$ 2.452 millones.
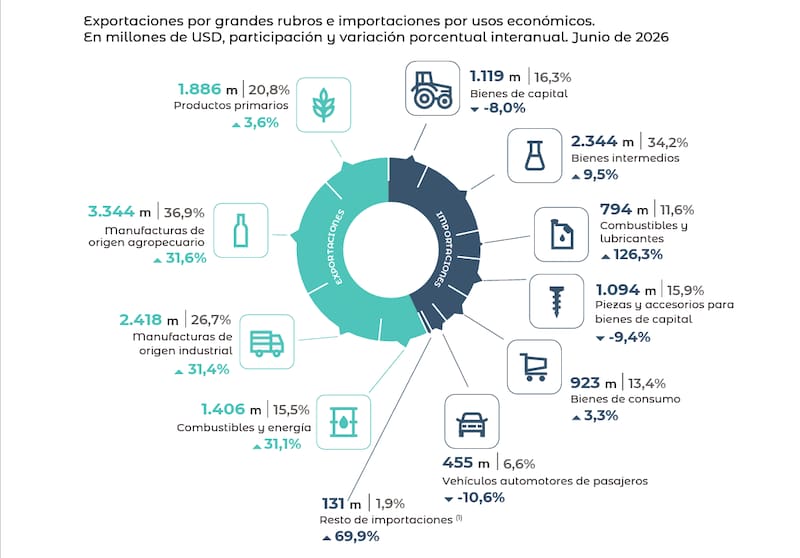
Según el INDEC, el cambio se explicó principalmente por tres factores: el aumento de las exportaciones de bienes (US$ 6.500 millones), un menor déficit en la cuenta de servicios (−US$ 330 millones) y una caída de las importaciones de bienes (−US$ 125 millones).
La cuenta de ingreso secundario también mejoró, con un incremento de US$ 177 millones. En sentido contrario, el déficit del ingreso primario subió US$ 2.466 millones en la comparación interanual, un movimiento originado casi por completo en la renta de la inversión.
La otra cara: la deuda externa siguió creciendo
No todas fueron buenas noticias. Al 30 de junio de 2026, el stock de deuda externa bruta totalizó US$ 327.855 millones, es decir, US$ 4.724 millones más que al cierre del primer trimestre. Más de la mitad, el 55,2%, corresponde al Estado.
El aumento estuvo influenciado por el mayor endeudamiento del Gobierno, que llegó a US$ 181.113 millones (+US$ 6.534 millones). También subió, aunque mucho menos, la deuda de las sociedades captadoras de depósitos, excluido el Banco Central, que alcanzó los US$ 5.606 millones (+US$ 85 millones).
En sentido inverso, la deuda de la autoridad monetaria bajó hasta los US$ 33.226 millones (−US$ 1.527 millones). Lo mismo ocurrió con la de las sociedades no financieras, hogares e instituciones sin fines de lucro que sirven a los hogares (ISFLSH), que pasó a US$ 106.243 millones (−US$ 321 millones) y representó el 32,4% del total.
Por su parte, el endeudamiento de las otras sociedades financieras cerró en US$ 1.666 millones, con una baja de US$ 48 millones.
El dólar, la moneda que domina la deuda
Si se la mira por monedas, el dólar concentra el mayor porcentaje de la deuda, con US$ 222.258 millones (67,8%). En segundo lugar aparecen los Derechos Especiales de Giro, con US$ 64.587 millones (19,7%), la mayor parte con el Fondo Monetario Internacional (FMI), por US$ 57.705 millones.

Más abajo quedaron el yuan, con US$ 21.420 millones (6,5%); el euro, con US$ 12.103 millones (3,7%); el peso, con US$ 6.123 millones (1,9%); y, en último lugar, otras monedas, con US$ 1.364 millones (0,4%).
En cuanto a los pasivos del Gobierno con los organismos multilaterales, el primer lugar lo ocupa el FMI. Le siguen el Banco Interamericano de Desarrollo (BID), con US$ 18.806 millones, y el Banco Internacional de Reconstrucción y Fomento (BIRF), con US$ 12.723 millones. El resto suma, en total, US$ 8.338 millones.
Primicias Rurales
Fuente: Agencia NA
Ago 2, 2026 | Economía / Economía del Agro, Informes Técnicos
Por Giuliana Dellamaggiore – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
Un estudio del Banco Interamericano de Desarrollo repasa seis décadas de historia agropecuaria argentina y encuentra un patrón que se repite: cuando el Estado dejó de meter la mano en los precios, la productividad del campo voló. Cuando volvió a intervenir, se frenó.
Rosario, domingo 2 agosto (PR/26) — Entre 1961 y 2022 la producción agropecuaria argentina se multiplicó por más de tres veces, según datos de FAOSTAT. Pero el ritmo de ese crecimiento no fue parejo: hubo etapas en las que el campo produjo más porque se volvió más eficiente, y otras en las que simplemente usó más insumos para sostener el nivel de cosecha.
Un estudio del Banco Interamericano de Desarrollo (BID) (Salazar et al., 2025) se propuso desarmar esa historia. Dividió el período en distintas etapas de política agrícola y midió, en cada una, cuánto de ese crecimiento vino de la Productividad Total de los Factores (PTF) y cuánto del simple aumento en el uso de insumos.

El resultado general es contundente: en todo el período, la producción creció a un 2,6% anual, y la mayor parte de ese avance —1,78 puntos— se explica por ganancias de productividad, no por más fertilizante, más semillas o más maquinaria.
El momento dorado: cuando el Estado se corrió del medio
La foto cambia mucho según la época. Entre 1961 y 1989, con una economía cerrada, precios intervenidos y retenciones a la exportación, la producción creció a un ritmo moderado del 1,98% anual, apoyada sobre todo en la productividad.
El verdadero salto llegó entre 1990 y 2002, en plena liberalización y desregulación del sector. La producción se expandió a un 3,99% anual, y casi todo ese crecimiento —3,29 puntos— vino de la productividad.
El BID lo explica por la combinación de acumulación de capital, la llegada de los cultivos genéticamente modificados, la expansión de la siembra directa y una mayor adopción de prácticas como la rotación de cultivos. El campo no producía más porque usaba más recursos: producía más porque los usaba mejor.
El freno: retenciones, insumos y una productividad que se desinfla
A partir de 2003, con el regreso de los derechos de exportación y otras restricciones al comercio, la producción siguió subiendo —3,15% anual hasta 2015— pero cambió el motor: el uso de insumos alcanzó su punto más alto de toda la serie, mientras la productividad se redujo prácticamente a la mitad.
Entre 2016 y 2022 el freno se hizo más evidente todavía: tanto la producción como la productividad cayeron a apenas un 1% anual, el ritmo más bajo de las seis décadas analizadas.
Argentina, el caso más extremo del mundo
Para medir el respaldo de las políticas públicas al sector, la OCDE utiliza el Estimado de Apoyo Total (EAT), que cuantifica en dólares las transferencias netas entre el Estado y el campo. Un valor positivo indica apoyo; uno negativo, que el sector le transfiere recursos al resto de la economía.
Argentina tuvo un EAT negativo en casi todo el período estudiado, y la comparación con las tasas de crecimiento es reveladora: la etapa de mayor productividad coincidió justo con el momento en que ese apoyo fue prácticamente neutro. Cuanto más negativo se volvió, más se desaceleró la productividad.
Entre 2020 y 2024, Argentina fue el único país de América Latina con un EAT negativo: -1,8% del PIB, equivalente a unos US$9.700 millones anuales que el campo transfirió al resto de la economía. A nivel mundial, el BID ubica a la Argentina junto con India y Vietnam entre los únicos tres países con apoyo negativo al productor, y como el caso más extremo de los tres.
Medido como porcentaje del PIB, el número puede parecer chico. Pero si se lo compara con el valor de la propia producción agrícola, la detracción equivale al 16%, casi una sexta parte de lo que genera el sector. Para tener una referencia: en Estados Unidos y la Unión Europea el apoyo al agro representa más del 20% del valor de su producción, pero en sentido contrario.
No es solo cuánto, sino en qué se transfiere
El BID va un paso más allá y muestra que el impacto sobre la productividad depende menos del monto total de apoyo que de cómo está compuesto. No todos los instrumentos afectan igual a la productividad.
El Apoyo a Precios de Mercado (APM) —que surge de la brecha entre precios internos e internacionales— tiene una correlación negativa con la productividad: a mayor distorsión de precios, peor desempeño productivo. En cambio, los apoyos directos y el gasto en investigación, sanidad e infraestructura se asocian con ganancias de productividad, aunque sus efectos tardan en notarse.
En la Argentina, el diagnóstico es claro: el apoyo negativo está compuesto casi en su totalidad por distorsión de precios. Entre 1997 y 2022, el APM le restó al sector más de US$190.000 millones, mientras que los apoyos directos y los servicios generales sumaron apenas US$6.000 y US$8.900 millones respectivamente. La cuenta es contundente: por cada peso destinado a impulsar la productividad, se le restaron trece por distorsión de precios.
La lección que deja el estudio
La evidencia para la Argentina no permite hablar de causalidad, pero sí es coherente con lo que el BID encuentra para toda América Latina: el desafío no pasa solo por cuánto apoyo recibe el campo, sino por en qué se traduce ese apoyo.
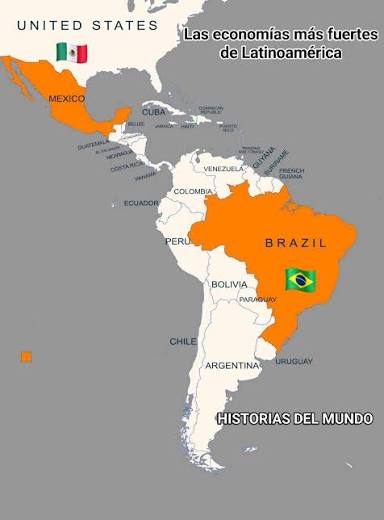
Más que el volumen de recursos en juego, lo que parece determinar el futuro de la productividad agrícola es la capacidad de las políticas públicas para generar incentivos que no distorsionen los precios y que, en cambio, apuesten a infraestructura, tecnología e investigación.
Primicias Rurales
Fuente: BCR Informativo Semanal
Jun 29, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Por Francisco Cuello Rosso – Guido D’Angelo – Emilce Terré de la Bolsa de Comercio de Rosario (BCR)
La Unión Europea es el principal inversor extranjero de la República Argentina. En 2025 el volumen de inversiones de la UE marcó récords. España, Países Bajos, Alemania y Francia como protagonistas. Oportunidades en el marco del acuerdo Mercosur – UE.
Rosario, lunes 29 junio (PR/26) — La inversión extranjera directa (IED) y el comercio internacional constituyen mecanismos complementarios de integración económica. Una mayor articulación comercial puede favorecer más inversiones de la mano de la integración a cadenas globales de valor y la incorporación de tecnología y conocimiento.
La Unión Europea es el principal inversor extranjero de la República Argentina. En 2025 el volumen de inversiones de la UE marcó récords. España, Países Bajos, Alemania y Francia como protagonistas.
Con el acuerdo Mercosur – UE vigente desde el 1ro de mayo de este año, resulta relevante analizar la evolución de la inversión proveniente de la Unión Europea en Argentina.
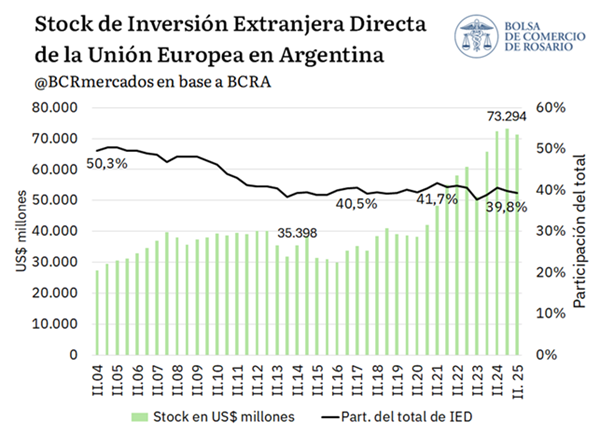
Tal como se ve en el gráfico anterior, la Unión Europea concentra cerca del 40% del stock de inversión extranjera directa (IED) de la Argentina. Es decir, 4 de cada 10 dólares de inversión extranjera radicada en nuestro país consiste en capitales de países de la UE. Esto lo convierte a la vez en el principal inversor extranjero de la República Argentina.
No conforme con ello, en 2025 las inversiones de los países del bloque europeo superaron los US$ 73.000 millones, el valor más elevado de la serie histórica para stock de IED en el país.
A pesar de la reducción en su participación relativa respecto de los primeros años analizados (supo representar más de la mitad de la IED del país a principios de este siglo), la inversión europea continuó expandiéndose en términos absolutos.
Esto permitió que la Unión Europea mantenga por décadas su posición como principal origen de la inversión extranjera en el país.
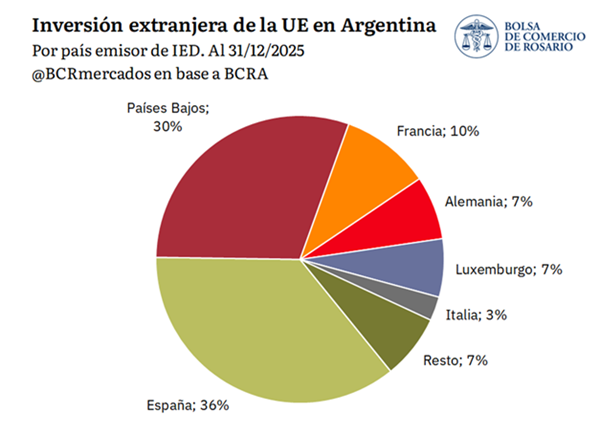
Abriendo del bloque europeo entre las 27 naciones que lo conforman, encontramos algunos países protagonistas. Al cierre de 2025, España y Países Bajos encabezaban el ranking de inversores europeos, con stocks de inversión en US$ 25.715 millones y US$ 21.580 millones, respectivamente, al cierre del 2025.
Más atrás se ubican Francia, Alemania, Luxemburgo e Italia, completando el grupo de principales orígenes de capital dentro del bloque.
En conjunto, estos seis países explican cerca del 93% del stock de inversión de la Unión Europea en Argentina.
La importancia de España y Países Bajos se vincula tanto a la presencia de empresas con operaciones productivas y de comercialización de bienes en el país, así como una amplia gama de servicios, desde bancos hasta empresas de seguros.
Santander, BBVA, Mapfre, Iberia, Zara, Meliá, Cabify, son empresas españolas con inversiones y presencia en el país. Por su parte, empresas provenientes de Países Bajos son Unilever, Heineken, Phillips, entre otras con filiales en Argentina.
Reconocidas empresas francesas con inversiones en Argentina son Louis Dreyfus Company, TotalEnergies, Eramet, Peugeot, Citroën, Michelin, Carrefour, Air Liquide, Danone y L’Oreal. Finalmente, Mercedes-Benz, Volkswagen, Bayer, BASF, Siemens son relevantes empresas alemanas con inversiones en Argentina.
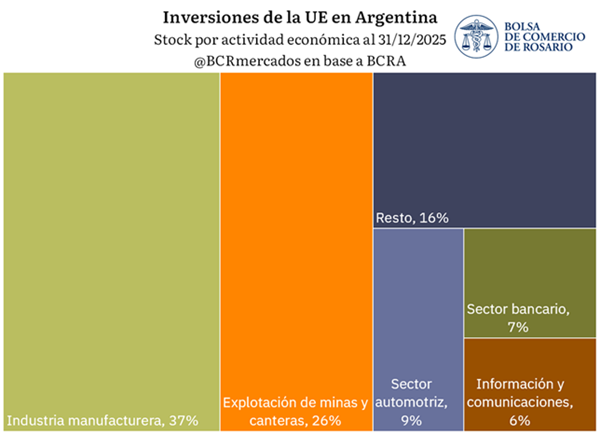
La composición por países refleja también cómo la relación de inversión entre Argentina y la Unión Europea se sustenta en diversos sectores de la actividad económica. Más allá de ello, aquí los protagonistas son la industria, la energía, la minería, el sector automotriz, los servicios financieros y las telecomunicaciones.
La inversión extranjera directa de la UE en Argentina se concentra principalmente en la industria manufacturera y la explotación de minas y canteras. Al cierre de 2025, estas actividades acumulaban stocks de inversión por US$ 26.037 millones y US$ 18.387 millones, respectivamente.
La relevancia de estos sectores refleja tanto el peso histórico de la actividad industrial dentro de la economía argentina, así como el creciente atractivo de los recursos naturales, particularmente en un contexto de expansión de proyectos vinculados a la minería.
Detrás de estos rubros se ubicaron el comercio, la información y las comunicaciones y las actividades financieras, que también exhiben una importante participación dentro del stock de inversión extranjera.
La experiencia internacional muestra que los acuerdos comerciales con la Unión Europea suelen estar acompañados por una expansión de los vínculos de inversión.
Según datos del BID, los países que suscribieron acuerdos con el bloque registraron importantes incrementos en el stock de inversión europea durante los años posteriores a su entrada en vigor.
Entre los casos analizados, Chile exhibió un aumento cercano al 278% en el stock de inversión europea desde la firma de su acuerdo en 2003 hasta el 2023, mientras que Costa Rica registró una expansión del orden del 368% en 10 años y Colombia del 82% en la misma década (2013-2023).
Por su parte, Egipto y Sudáfrica mostraron crecimientos particularmente significativos, de aproximadamente 924% y 1.057% respectivamente desde los años que firmaron sus acuerdos (2004 y 2000). México también se destaca, con un incremento cercano al 569% entre la entrada en vigor de su acuerdo en el 2000 y el 2023.
De esta manera, el acuerdo Mercosur – UE da estabilidad regulatoria como mayor posibilidad de integración a las cadenas de valor vinculadas al bloque. La UE es el principal inversor externo del Mercosur, pero el Mercosur es el 5to destino de IED de la UE.
Si bien la evolución de la inversión responde a múltiples factores económicos e institucionales, estos antecedentes nos muestran cómo una mayor integración comercial y la certidumbre de un acuerdo de asociación pueden contribuir a fortalecer los flujos de capital de la República Argentina.
Primicias Rurales
Fuente: BCR Informativo Semanal