Oct 21, 2026 | Actualidad, Agricultura, Economía / Economía del Agro
La combinación de una menor oferta de Estados Unidos y Australia junto con la inquebrantable demanda de China le abre a la producción argentina una oportunidad histórica para escalar posiciones en el mercado global.
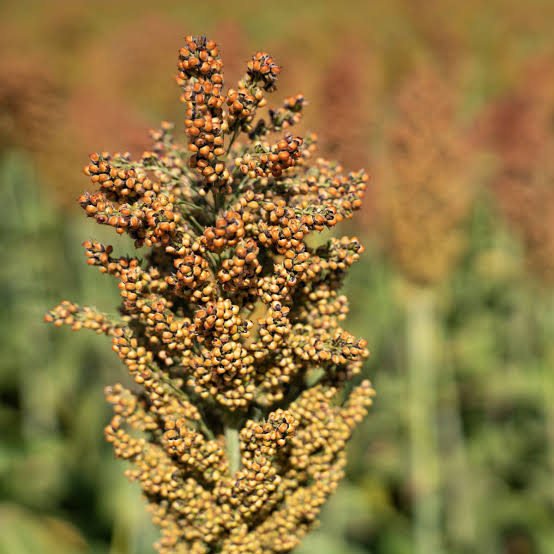
Buenos Aires miércoles 21 octubre (PR/26)– Las exportaciones argentinas de sorgo podrían alcanzar 1,7 millones de toneladas durante la campaña 2026/27, según proyecciones de AZ-Group citadas el 19 de octubre de 2026.
Esta perspectiva positiva se apoya en una marcada reducción de la cosecha en Estados Unidos y Australia, acompañada por la demanda constante de China, el principal comprador global de este cereal.
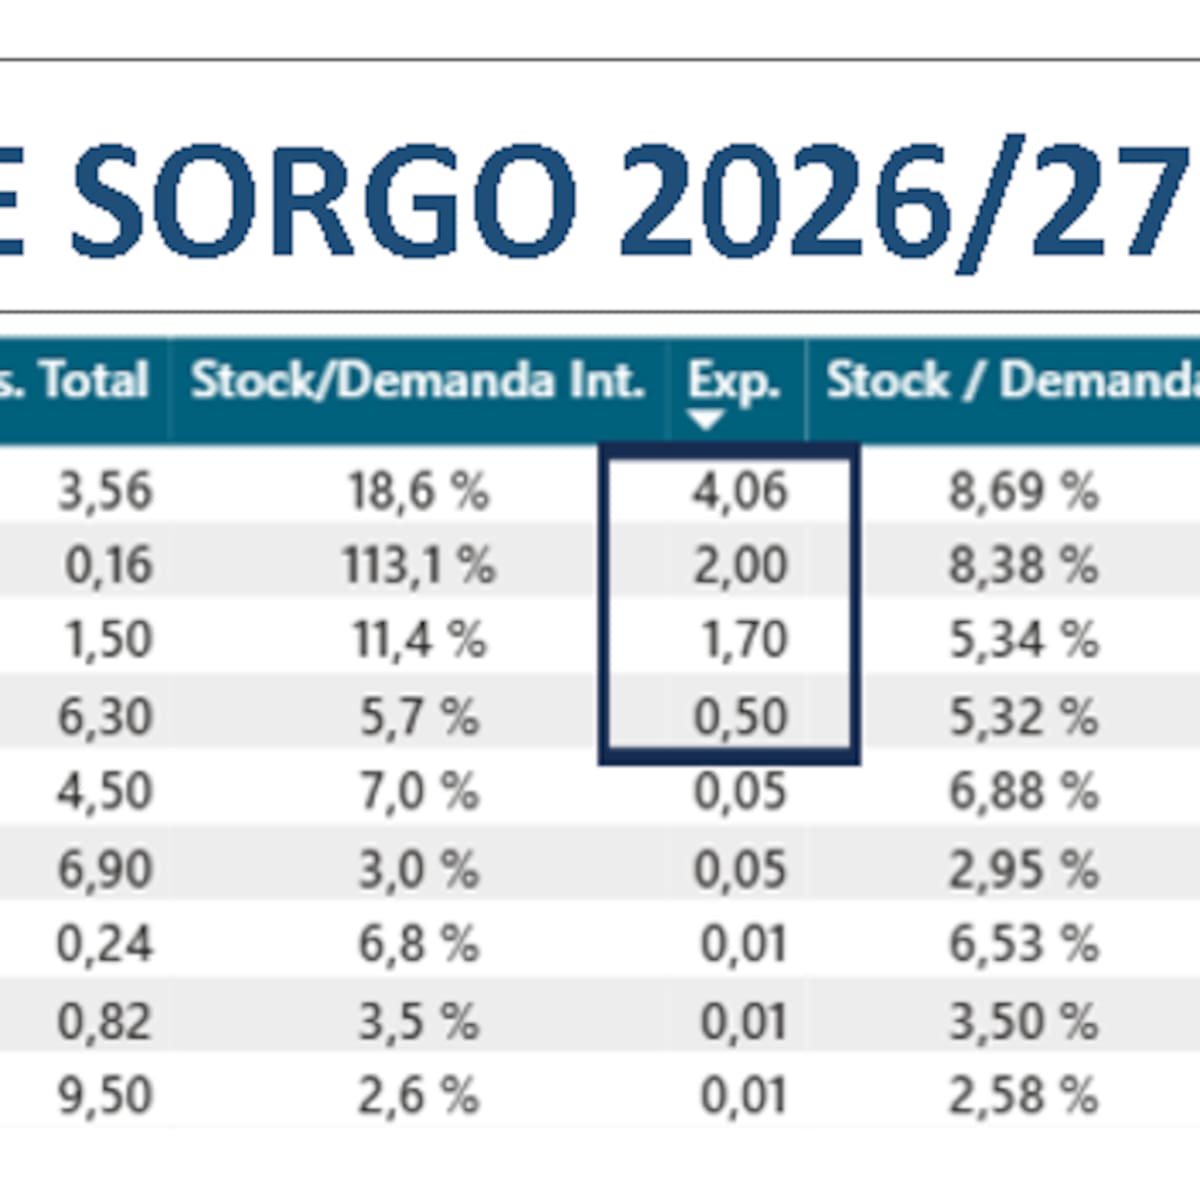
De concretarse estas proyecciones, la Argentina se consolidaría como el tercer exportador mundial de sorgo, ubicándose únicamente detrás de Estados Unidos, con 4 millones de toneladas, y Australia, con 2 millones.
Este volumen proyectado superaría holgadamente los 1,3 millones de toneladas exportados en el ciclo previo. No obstante, el resultado final dependerá del clima, la demanda industrial y los precios internacionales.
Una caída en la oferta global que genera oportunidades estratégicas
El informe del Departamento de Agricultura de Estados Unidos (USDA) proyecta una oferta global de 60,2 millones de toneladas de sorgo para la campaña 2026/27.
En este mapa productivo, la Argentina aportaría 3,2 millones de toneladas, manteniéndose por debajo de potencias como Estados Unidos (7,4 millones), Nigeria (7 millones), Brasil (6,5 millones) e India (4,7 millones).
Por su parte, la consultora AZ-Group prevé un retroceso del 4,6% en la producción mundial y una caída del 12,3% en los stocks globales, impulsada por mermas en los principales países productores.
Las cosechas de Estados Unidos y Australia sufrirían contracciones severas del 33% y 16% respectivamente, debido al impacto del clima desfavorable.
El especialista Carlos Pouiller, director de AZ-Group, explicó que el receso estadounidense responde al déficit hídrico, con un 69% del área sembrada afectada por sequía.
Como consecuencia directa, la producción del país norteamericano descendería de 11,1 a 7,4 millones de toneladas, reduciendo sus exportaciones de 5,1 a 4 millones de toneladas.
En simultáneo, China reafirma su liderazgo en el consumo internacional al absorver el 75% de las importaciones globales, con compras estimadas en 6,3 millones de toneladas.
Las expectativas y condiciones para el ciclo productivo nacional
Para el mercado local, AZ-Group estima una oferta total de 3,4 millones de toneladas al sumar la cosecha prevista y los stocks iniciales existentes.
Esta previsión contempla una superficie de siembra de 750.000 hectáreas —estable respecto al ciclo anterior— y un rendimiento promedio de 4,2 toneladas por hectárea.
Si bien las lluvias generadas por El Niño favorecen el potencial de rinde, la consultora alerta sobre riesgos de excesos hídricos en zonas bajas y mayor presencia de malezas.
La demanda total estimada para la Argentina ascendería a 3,2 millones de toneladas, destinando 1,7 millones a la exportación y 1,5 millones al consumo interno.
El procesamiento local abastecerá fundamentalmente a la alimentación animal y la industrialización, dejando un stock final estimado en 280.000 toneladas.
Bajo este panorama, la Argentina se posiciona estratégicamente para cubrir parte del vacío exportador proyectado para las potencias anglosajonas.
Diversificación agrícolas, márgenes y dinámicas del mercado
El atractivo del cultivo no reside únicamente en los envíos al exterior, sino en la dinamización de las cadenas ganaderas y de bioetanol, que incrementan la competencia por el grano.
El escenario de Brasil resulta ilustrativo: aunque cosechará 6,5 millones de toneladas, su fuerte demanda doméstica limitará la capacidad exportadora en el primer semestre.
A nivel agronómico, el sorgo se destaca como un pilar para la rotación de cultivos y la conservación de suelos en las distintas regiones productivas.
En términos de rentabilidad, la consultora prevé un margen neto de US$ 202 por hectárea para campos alquilados en la zona del sur de Córdoba.
Entre sus ventajas competitivas sobresalen la estabilidad de rindes en zonas semiáridas, menores costos de inversión y la dilución del riesgo productivo.
Asimismo, la eventual llegada de contratos de sorgo a la Bolsa de Chicago aportará mayor transparencia en la formación de precios y atraerá nuevos operadores.
Pese al contexto favorable, la rentabilidad final de los productores dependerá de la evolución de los costos logísticos, los rindes reales y los precios de mercado.
Respecto a las cotizaciones en la Pizarra de Rosario, las cifras informadas a mediados de octubre requieren verificación adicional antes de formalizarse como valores vigentes.
Primicias Rurales
Fuente: agroempresario.com
Oct 11, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
Los biocombustibles consolidan un nuevo motor de demanda para soja y maíz: su expansión en Estados Unidos y Brasil amplifica el impacto de la energía sobre los granos y explica la creciente divergencia de precios entre orígenes.
Por Matías Contardi – Emilce Terré
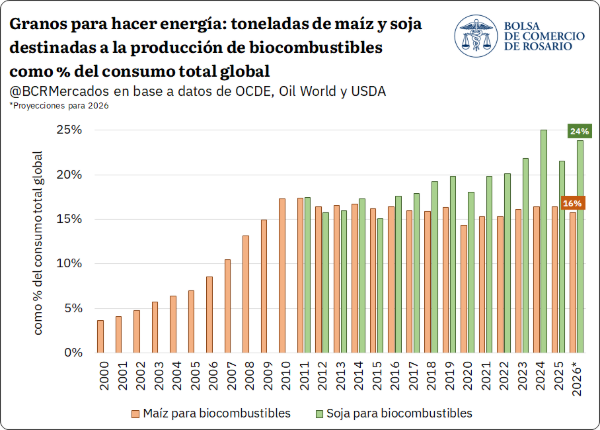
Rosario, domingo 11 octubre (PR/26)–Con biodiesel, la dinámica es similar. Mientras en 2011 se usaban menos de 40 Mt de soja, en 2026 Oil World proyecta que la elaboración de biodiesel necesitará de 89 Mt, el equivalente al 24% del consumo global de soja. Vale remarcar que, en soja se considera la cantidad equivalente de poroto necesario a industrializar para obtener los volúmenes de aceite que efectivamente se destinan a la producción de biodiesel, por lo que además de ese aceite se obtiene también como complemento harina de soja.
Según Torroba (2025), al año 2024 hay 56 países que directa o indirectamente imponen requerimientos de mezcla de bioetanol con nafta y 45 países con requerimientos de mezcla de biodiesel con diesel oil. Sin embargo, tanto la producción como el consumo global está fuertemente concentrada en países productores clave.
Entre Estados Unidos y Brasil se explica el 79% de la producción mundial de bioetanol y el 73% del consumo. Para biodiesel, entre ambos representan 40% de la producción total y el 44% del consumo global. La salvedad en este último punto es que entre estos dos países explican el 77% de la producción de biodiesel a base de aceite de soja del mundo.
En consecuencia, la transición de la matriz energética global hacia un uso más intensivo de combustibles elaborados a partir de biomasa vegetal despertó una variable de demanda que cada vez es más intensa y que está particularmente concentrada en dos de los tres principales exportadores de soja y maíz del mundo.
El rol de los biocombustibles en Estados Unidos y Brasil
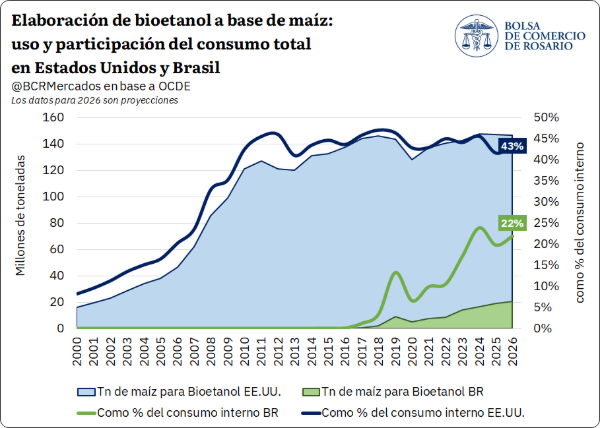
Desde 2010 que se consumen más de 100 Mt anuales de maíz con fines energéticos en Estados Unidos. Hace tres años consecutivos que prácticamente se vienen utilizando casi 150 Mt de maíz anualmente para hacer bioetanol, ya superando las dos quintas partes del consumo interno del cereal en el país del norte.
Al mismo tiempo, en Brasil, el uso intensivo de maíz como materia prima para etanol es una dinámica muy reciente, pero que viene creciendo a pasos agigantados. Este año, según la OCDE, terminarían utilizando 21 Mt de maíz, 2,8 veces más que hace solo cinco años y representando el 22% del consumo interno de maíz en Brasil, cuando hace una década atrás esta demanda era inexistente.
En biodiesel, el proceso de adopción es más vertiginoso aún. Según las expectativas del USDA para la campaña 2025/26, tanto en Brasil como en Estados Unidos se consumirían con fines industriales cerca de 7 Mt de aceite de soja; ello es, 4 y 6 veces más aceite, respectivamente, de lo que esta industria absorbía quince años atrás. Actualmente, más de la mitad del aceite de soja que se utiliza en Estados Unidos tiene una finalidad industrial, mientras que en Brasil esa proporción asciende al 64% del total.
Las consecuencias para el mercado de commodities
Al mismo tiempo que Estados Unidos y Brasil son los dos principales países exportadores de maíz y soja del mundo, también son de los mayores consumidores del mundo. Ambos consumen más maíz del que exportan por campaña, dinámica que también es cierta en el caso de la soja para Estados Unidos, aunque no en Brasil.
En nuestro país vecino, las exportaciones son muy superiores al consumo local. Aunque esto se deba más a un aumento constante de la producción carioca, que, por una flaqueza de mercado interno, ya que los brasileros consumen más de 60 Mt de soja por campaña. Como buena parte del consumo interno es cada vez más traccionada por la demanda para biocombustibles, en el margen, el destino energético o exportador del grano compite en el mercado internacional.
En consecuencia, el impacto que tiene el precio de la energía sobre estos commodities ahora es doble: por el lado de la oferta, el tradicional efecto sobre los costos de producción, y por el lado de la demanda el “nuevo” efecto sustitución entre combustible fósil y biocombustible.
Como ocurrió durante este 2026, al aumentar el precio del petróleo, los biocombustibles funcionan como sustituto directo, más aún en aquellos países donde su adopción es masiva, copiando la tendencia alcista en precios y arrastrando a las cotizaciones de los granos.
Claro ejemplo de esta dinámica es lo que está ocurriendo en el mercado brasilero, donde el uso de maíz para bioetanol está creciendo mucho últimamente: al aumentar el precio del petróleo, sube el precio interno del maíz, restándole competitividad en el mercado FOB frente a otros orígenes que no tengan una demanda interna tan intensa. Ello explica que Brasil lleve exportadas 14,5 Mt de maíz en 2026, 13% menos que el promedio en los últimos seis años, cuando la oferta total de esta campaña es un 25% superior.
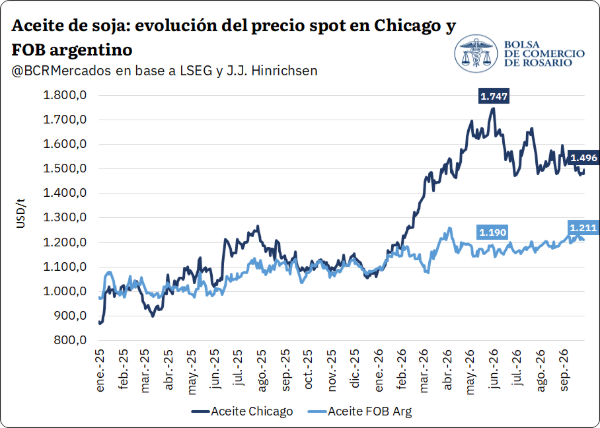
Al mismo tiempo, la “bifurcación” del mercado de aceite de soja también se explica por esta dinámica. En Estados Unidos, la Agencia de Protección Ambiental (EPA, por sus siglas en inglés) incrementó este año los mandatos obligatorios de mezcla de aceite de soja para la elaboración de biocombustibles en un 77% respecto a 2025, obligando a procesar el equivalente a 3,7 Mt más de soja este año.
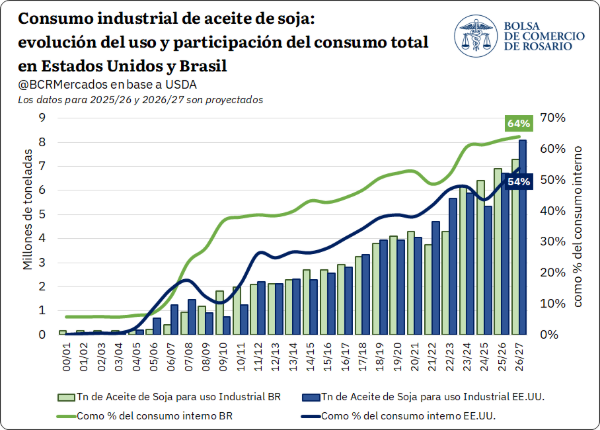
Tal tamaño de demanda interna lleva a que la totalidad del aceite de soja que se produce en el país norteamericano se consuma puertas adentro, con más de la mitad con destino a la elaboración de biodiesel. En consecuencia, al escalar el precio del petróleo, las cotizaciones del aceite de soja en Chicago se dispararon. El aceite argentino no copió la misma intensidad, por el simple hecho de que su demanda está focalizada a abastecer el consumo alimenticio y, casi completamente, al mercado exportador.
De este escenario se desprenden tres conclusiones claves
a) El mercado de commodities está “partido”. Dos de los tres principales exportadores de soja y maíz cuentan con un driver de demanda que ningún otro comprador global mantiene en la misma intensidad. Por lo que, frente a cambios bruscos que condicionen la demanda de biocombustibles, los precios de estos orígenes tenderán a separarse del resto.
b) Aunque esta “bifurcación” exista, nunca podrán disociarse completamente, ya que los precios internacionales tenderán a arbitrarse.
c) Un shock en los precios de la energía, tiene doble impacto sobre el mercado de granos: el clásico impacto por el lado de la oferta vía costos de producción, y uno relativamente más reciente, por el lado de la demanda vía efecto sustitución de los combustibles fósiles. Este último, más intenso en aquellos orígenes donde los biocombustibles tienen más relevancia.
Primicias Rurales
Fuente www.bcr.com.ar
Ago 26, 2026 | Ferias, Exposiciones y Cursos
La segunda edición del certamen estudiantil se expande a nivel interprovincial con destacados estímulos económicos. Las escuelas interesadas tienen tiempo hasta este viernes 28 de agosto para sumarse a esta destacada propuesta agroindustrial.
Buenos Aires, miércoles 26 agosto (PR/26)– Faltan muy pocos días para el cierre de inscripciones de las 2° Olimpíadas de Bioenergía y Valor Agregado “Mario Bragachini”, destinadas a escuelas secundarias de todo el país. El certamen se realizará del 3 al 6 de septiembre en el marco de la Mega Expo del Centro Argentino (MECA26), en la Sociedad Rural de Villa María.
La gran competencia estudiantil se desarrollará el jueves 3 de septiembre, desde las 9 horas, y contará con una novedad central: por primera vez será de carácter interprovincial. Esta iniciativa busca acercar a los jóvenes a los procesos de transformación primaria, la bioenergía y el agregado de valor.
Según detalló Jesica Gassino, coordinadora del certamen, la propuesta busca ampliar el alcance institucional para que escuelas secundarias de diversas provincias puedan integrarse activamente a estos aprendizajes clave del sector productivo.
Un pozo de $3.000.000 para potenciar a las escuelas ganadoras
Uno de los mayores atractivos de esta edición es la recompensa económica de $3.000.000 en premios, aportados por empresas del entramado agroindustrial de Villa María. Las instituciones educativas ganadoras se repartirán este importante fondo estímulo.
El primer premio será de $2.000.000, integrado por un aporte de $1.500.000 de ACA Bio y $500.000 de Powerbio. ACA Bio produce bioetanol y subproductos de maíz en Villa María, mientras que Powerbio fabrica plantas de biodiésel en el PILT.

Por su parte, el segundo premio de $1.000.000 será entregado por la empresa Gas Carbónico Chiantore. La firma se dedica a la producción de dióxido de carbono para ramas industriales como la alimentaria, textil y metalúrgica.
Evaluación, contenidos y jurado de especialistas
La modalidad del concurso estará basada en el conocimiento adquirido a partir del material de estudio brindado previamente. La evaluación constará de 4 o 5 rondas de preguntas múltiple choice sobre el contenido teórico oficial.
Las escuelas interesadas en registrarse tienen tiempo hasta este viernes 28 de agosto y pueden gestionar su inscripción vía WhatsApp al 3534253343. El material de estudio fue elaborado junto a ACA Bio e INTA.

El prestigioso jurado estará conformado por Alejandro Saavedra (INTA), Diego Forischer y Victoria Delgado (ACA Bio), y María José Galván (Universidad Nacional de Villa María).
Convocatoria interprovincial y antecedentes exitosos
Ya se confirmaron instituciones de las provincias de Córdoba y Santa Fe, provenientes de localidades como Altos de Chipión, Arroyo Algodón, Cavanagh, Marcos Juárez, Oncativo, Villa María, Villa Nueva, San Francisco y Laguna Paiva.
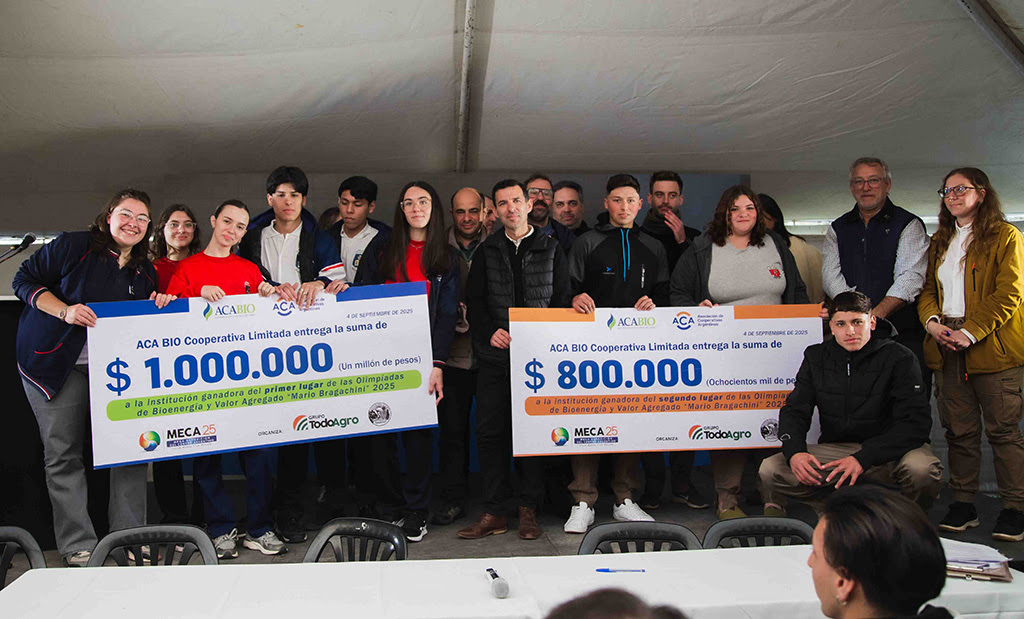
En su edición inaugural de 2025, el certamen reunió a unas 30 escuelas secundarias. El ganador fue el Instituto San Antonio de Villa María, mientras que el segundo puesto lo obtuvo el IPEA N° 209 de Marcos Juárez.

El evento rinde homenaje al reconocido ingeniero Mario Bragachini, del INTA Manfredi, referente histórico del desarrollo tecnológico, el agregado de valor y la industrialización del sector agropecuario argentino.
Para conocer más detalles sobre el encuentro, los interesados pueden ingresar al sitio web oficial www.megaexpovillamaria.com.ar o a través de sus redes sociales en Instagram y Facebook (/megaexpovm).
Acerca de la Mega Exposición MECA 2026
La MECA 2026 es la gran muestra agropecuaria, comercial, industrial, de servicios y tecnologías de la Región Centro. Es organizada en conjunto por el Grupo TodoAgro y la Sociedad Rural de Villa María.
Del 3 al 6 de septiembre, el predio rural albergará más de 300 espacios comerciales, capacitaciones especializadas, concursos técnicos, atractivos espacios gastronómicos, degustaciones y espectáculos en vivo para toda la familia.
Primicias Rurales
Fuente: todoagro
Jul 30, 2026 | Especial, Ganadería
Un estudio del INTA —en el que participaron investigadores de Balcarce, Buenos Aires, y Anguil, La Pampa— y del Instituto de Investigaciones en Ciencia y Tecnología de Materiales (Intema) evalúa el desempeño de films compostables biobasados como alternativa a los plásticos de un solo uso en la industria cárnica. Los resultados muestran que preservan la calidad, la inocuidad y la estabilidad del producto, al tiempo que contribuyen a una producción de carne más sostenible.
Buenos Aires, jueves 30 de julio (PR/26) .- En la industria cárnica, el envase cumple un rol fundamental: protege al alimento de la contaminación, reduce la pérdida de humedad y ayuda a conservar las características físicas, microbiológicas y sensoriales que determinan su calidad. Sin embargo, el creciente impacto ambiental de los plásticos de un solo uso impulsa la búsqueda de materiales más sostenibles.
Con este objetivo, un equipo de investigadores del INTA Balcarce, del INTA Anguil y del Instituto de Investigaciones en Ciencia y Tecnología de Materiales (Intema) evaluó la viabilidad técnica de films compostables biobasados desarrollados para reemplazar los films plásticos convencionales por materiales compostables para el envasado de la carne en atmósfera aeróbica.
“Estos nuevos materiales están formulados a partir de polímeros biodegradables que pueden degradarse biológicamente bajo condiciones de compostaje, transformándose en biomasa, dióxido de carbono y agua sin dejar residuos”, explicó Testa.

Para el ensayo, los cortes obtenidos fueron fraccionados en bandejas y envasados con dos alternativas: un film convencional de PVC y un film compostable. Posteriormente permanecieron durante siete días en exhibición aeróbica refrigerada con luz, simulando las condiciones habituales de una góndola de supermercado.
Durante ese período, los investigadores analizaron la estabilidad del color, la capacidad del material para regular el intercambio gaseoso y evitar la oxidación, su resistencia frente al frío y la humedad, y la evolución de los parámetros microbiológicos y fisicoquímicos de la carne.
Los resultados demostraron que el envase compostable presentó un comportamiento equivalente al del plástico convencional, sin comprometer la calidad del producto durante todo el período de almacenamiento.
“El desarrollo y la validación de films compostables a escala de laboratorio responden a la necesidad de garantizar que el nuevo material mantenga los altos estándares de conservación, frescura e inocuidad que la carne exige durante su vida útil”, afirmó Testa.
La investigadora agregó que la incorporación de estos materiales “representa un avance significativo para la modernización de la cadena cárnica” y permitirá a procesadores y empacadores reducir de forma sustancial la generación de residuos plásticos, en línea con las crecientes demandas de los mercados.

Aprovechar subproductos para producir carne
El trabajo también evaluó una segunda estrategia orientada a mejorar la sostenibilidad de la cadena de producción: la incorporación de granos de destilería secos (GDS), un subproducto de la industria del bioetanol de maíz, en la alimentación de bovinos.
La investigación comparó la calidad de la carne de vaquillonas terminadas sobre pasturas de alfalfa con la de animales suplementados con GDS en una proporción equivalente al 1 % de su peso vivo.
Los GDS son un subproducto generado durante la producción de bioetanol a partir de maíz y representan una alternativa para valorizar residuos agroindustriales dentro de sistemas ganaderos. Según explicó Testa, las vaquillonas suplementadas presentaron un mayor espesor de grasa dorsal y una tendencia a un mayor grado de marmóreo, dos atributos que favorecen la clasificación comercial de las reses. Al mismo tiempo, la incorporación de este ingrediente no modificó parámetros tecnológicos de importancia, como el área de ojo de bife, el pH final, la temperatura de la res ni la terneza, medida mediante la fuerza de corte.
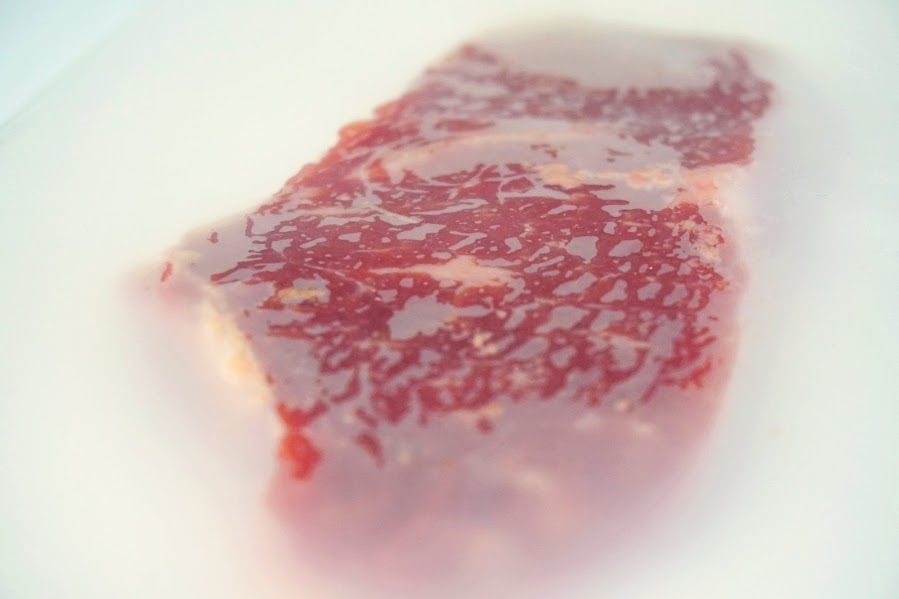
En cuanto a la apariencia, la carne proveniente de animales suplementados mostró un color rojo más intenso y brillante al inicio del período de conservación. “Si bien el color no altera el valor nutricional del alimento, constituye el principal atributo que considera el consumidor al momento de evaluar la frescura en el punto de venta”, explicó la investigadora.
Para Testa, el estudio demuestra que es posible avanzar hacia una producción de carne más sostenible mediante estrategias complementarias. “Abordar la sostenibilidad de manera sistémica permite integrar la nutrición animal, el aprovechamiento de subproductos agroindustriales y el desarrollo de nuevos materiales para el envasado sin comprometer la eficiencia ni la calidad del producto”, concluyó.
Primicias Rurales
Fuente: INTA
Jul 14, 2026 | Agricultura, Informes Técnicos
El maíz se derrumbó en Chicago durante junio por la salida de los fondos de inversión, pero julio arrancó con una recuperación que empieza a mirar los fundamentos. El USDA achicó la oferta mundial y la relación stock/consumo quedó en su nivel más ajustado en cinco campañas.
Buenos Aires martes 14 julio(PR/26)–Durante junio, el precio del maíz sufrió una fuerte baja en Chicago.
Los fondos de inversión tomaron ganancias y salieron a buscar activos con menos incertidumbre, y eso arrastró las cotizaciones hacia abajo.
Con la llegada de julio, el humor cambió: los valores empezaron a recuperarse, aunque todavía con cautela.
La razón es simple: tarde o temprano, los fundamentos vuelven a marcar el rumbo de los precios, y eso es lo que el mercado está esperando.
La campaña 26/27 ya asoma con señales más favorables, pero todavía es pronto para que el mercado se anticipe del todo.
Estados Unidos, camino a un récord exportador
La performance exportadora de Estados Unidos no da tregua: se encamina a un récord absoluto de embarques.
Y lo hace compitiendo codo a codo con la intensa actividad exportadora de Argentina, lo que confirma una demanda global en niveles inéditos.

El consumo mundial se sostiene en cifras extraordinarias y logra absorber gran parte de una campaña que ya está llegando a su fin.
De fondo, un dato que no pasa inadvertido: la relación stock/consumo sigue siendo la más baja de, al menos, los últimos cinco períodos.
El informe de julio del USDA le pone más presión a la oferta
El nuevo reporte del USDA recortó la existencia final de Estados Unidos para la campaña 25/26.
Ese ajuste explica buena parte de la baja del mismo dato a nivel mundial, más allá de que subió la producción estimada para Argentina.
Para la campaña 26/27, el stock de cierre más bajo se traslada, como es lógico, al inicio de la próxima.
Al mismo tiempo, cae la producción proyectada, sobre todo por el recorte en la Unión Europea, lo que reduce la oferta global.
La demanda también baja un poco, pero el resultado neto es el mismo: la relación stock/consumo mundial vuelve a ajustarse.
El clima, el gran protagonista que viene
Toda la atención del mercado se traslada ahora al clima en los principales estados productores de Estados Unidos.
Se acerca el momento crítico para el desarrollo del cultivo, y cualquier sobresalto meteorológico puede mover fuerte los precios.
Tampoco hay que perder de vista a Brasil, donde avanza la cosecha safrinha de maíz sobre soja.
Es la principal fuente de producción de maíz brasileño, y su magnitud alcanza para impactar con fuerza en el mercado internacional.

Cualquier recorte adicional en las previsiones de stock de cierre para el próximo ciclo debería tensar todavía más los precios.
Y hay un factor extra a seguir: la posible aprobación, por parte del Senado de Estados Unidos, del uso de bioetanol (E15) durante todo el año.
Lo que puede empujar el precio para arriba o para abajo
- Sostenida performance exportadora de Estados Unidos.
- Inconvenientes para el avance de la cosecha en Brasil y Estados Unidos.
- Aprobación del E15 en Estados Unidos.
- Ralentización de las exportaciones de Estados Unidos.
- Cumplimiento de la estimación de exportación del USDA desde Argentina.
En la Argentina, un mercado que sostiene su propio ritmo
En los últimos 30 días, y al igual que pasó con la soja, el mercado disponible prácticamente no mostró cambios en dólares.
La mejora en pesos fue, sobre todo, un reflejo del tipo de cambio, que ajustó un 5% aproximado durante junio, algo más técnico que una tendencia de fondo.
El estado comercial muestra que, al 1° de julio, todavía resta ingresar al circuito más de 25 millones de toneladas.
Descontando lo que la SAGyP estima que pasará a la próxima campaña, el saldo neto a comercializar queda en 16.677.500 toneladas.
Si se suma la mercadería fijada sin precio, el total sin precio de venta trepa a 31.713.000 toneladas de maíz.
La demanda sigue muy activa y el poder de colocación de la producción argentina, por ahora, es muy bueno.
Pero hay que estar atentos: ya empieza a entrar la safrinha de Brasil, y el mercado lo sabe.
Las señales de un mercado más firme que el actual pasarán, sobre todo, por el clima en Estados Unidos y en Europa.
En el mercado de futuros locales, el comportamiento acompañó al disponible, con algo más de altibajos pero subas similares a las de 30 días atrás.
Los compradores muestran precios para todas las posiciones, desde el disponible hasta diciembre, una buena señal para la continuidad de la demanda.
Primicias Rurales
Fuente: Universidad de Lomas de Zamora y Kimei