Jul 14, 2026 | Agricultura, Economía / Economía del Agro, Especial
El mercado internacional vuelve a concentrarse en los fundamentos productivos y comerciales tras la volatilidad financiera de las últimas semanas. El clima, la demanda mundial, las proyecciones agrícolas y la calidad de la producción argentina serán determinantes para la evolución de los precios y la comercialización durante los próximos meses.
Buenos Aires, martes 14 de julio (PR/26) .- Los mercados de soja, maíz y trigo atraviesan un período de fuerte expectativa luego de varios meses marcados por la volatilidad financiera y los movimientos de los fondos de inversión. Si bien durante junio las cotizaciones estuvieron influenciadas por factores especulativos, el escenario comienza nuevamente a enfocarse en las variables estructurales que históricamente determinan la evolución de los precios internacionales: la producción, la demanda, los stocks, el clima y el comercio global.
En este contexto, el panorama internacional presenta desafíos y oportunidades para Argentina, uno de los principales exportadores mundiales de granos. La evolución de la campaña estadounidense, la cosecha récord de Brasil, la demanda de China y las perspectivas de consumo industrial aparecen como factores centrales para definir el comportamiento del mercado durante el segundo semestre del año.
En el caso de la soja, el mercado continúa girando alrededor del denominado triángulo Estados Unidos-China-Brasil, cuyos movimientos siguen marcando la tendencia internacional. La evolución de las exportaciones norteamericanas hacia el gigante asiático continúa siendo determinante para el nivel de existencias finales en Estados Unidos, indicador considerado uno de los principales termómetros para la formación de precios.
Durante junio, la falta de avances concretos en los acuerdos comerciales entre Washington y Beijing generó una importante liquidación de posiciones compradoras por parte de los fondos de inversión que operan en Chicago. Esa salida de capital provocó una baja significativa de las cotizaciones, aunque posteriormente el mercado recuperó estabilidad al volver a concentrarse en los fundamentos productivos.
En las últimas semanas, los pronósticos de altas temperaturas y menores precipitaciones sobre el cinturón agrícola estadounidense impulsaron nuevas subas, a lo que se sumaron anuncios de embarques con destino a China que devolvieron confianza respecto del comercio bilateral. Estos factores volvieron a darle impulso a un mercado que permanece extremadamente sensible a cualquier novedad climática o geopolítica.
Otro aspecto que adquiere creciente relevancia es el desarrollo de la industria de los biocombustibles en Estados Unidos. El incremento del procesamiento de soja para producir aceite destinado al biodiésel podría aumentar la demanda del grano, aunque ese proceso también implica una mayor producción de harina, que deberá encontrar nuevos mercados para evitar excedentes que terminen presionando los precios internacionales.
Las proyecciones agrícolas conocidas durante julio mantuvieron prácticamente sin cambios los principales indicadores mundiales respecto del mes anterior. Si bien no hubo modificaciones significativas en las estimaciones de producción y stocks, el mercado continúa siguiendo muy de cerca cualquier variación en el clima estadounidense, considerado el principal factor capaz de modificar el escenario actual.
En Argentina, la situación comercial de la soja mantiene una elevada proporción de producción aún sin precio definido. Casi la mitad de la oferta total permanece fuera del circuito comercial o entregada con precio pendiente de fijación, una condición que otorga margen para futuras decisiones de venta dependiendo de la evolución del mercado.
En el plano interno, la mejora registrada en los valores expresados en pesos respondió principalmente al ajuste del tipo de cambio ocurrido durante junio y no a una recuperación genuina de las cotizaciones internacionales. En dólares, el mercado prácticamente no mostró diferencias respecto de los valores registrados un mes atrás.
La industria aceitera continúa siendo el principal sostén de la demanda doméstica, mientras que el mercado exportador de poroto enfrenta mayores dificultades. En el mediano plazo también aparecen interrogantes vinculados con el crecimiento de la producción estadounidense de harina de soja, que podría aumentar la competencia internacional para uno de los principales productos de exportación argentinos.
Para el maíz, el comportamiento internacional mostró una dinámica similar. Luego de la fuerte caída experimentada durante junio por la salida de posiciones compradoras de los fondos especulativos, el mercado comenzó a recuperar terreno al volver a enfocarse en los fundamentos productivos y comerciales.
Las exportaciones estadounidenses mantienen un desempeño excepcional y se encaminan hacia niveles récord, al tiempo que la demanda mundial continúa creciendo y absorbiendo buena parte de la enorme producción global registrada durante la última campaña. Esa fortaleza del consumo permitió sostener un escenario relativamente equilibrado pese a la abundante oferta.
Uno de los indicadores más observados continúa siendo la relación entre stocks y consumo, que permanece en uno de los niveles más bajos de los últimos años. Esa situación limita la posibilidad de fuertes caídas de precios, especialmente si aparecen inconvenientes climáticos durante las etapas críticas del desarrollo de los cultivos.
Las condiciones meteorológicas en Estados Unidos concentran buena parte de la atención del mercado, mientras que en Brasil avanza la cosecha de la denominada Safrinha, considerada la principal producción de maíz del país. El volumen final de esa cosecha tendrá un impacto directo sobre la disponibilidad mundial y sobre la competencia exportadora que enfrentará Argentina.
También se mantiene bajo observación la posible aprobación definitiva del uso permanente de mezclas con mayor contenido de bioetanol en Estados Unidos, una medida que incrementaría la demanda de maíz destinado a la producción de combustibles renovables.
En el mercado argentino, el comportamiento de los precios fue muy similar al registrado en soja. Las mejoras observadas en pesos respondieron principalmente al efecto cambiario, mientras que las cotizaciones en dólares permanecieron prácticamente estables durante el último mes.
La comercialización continúa mostrando un importante volumen pendiente de fijación de precios, aunque la demanda sigue siendo muy activa tanto para operaciones inmediatas como para posiciones futuras. Sin embargo, el ingreso masivo del maíz brasileño al mercado internacional representa un elemento que podría moderar futuras mejoras de precios.
Las recientes subas registradas en Chicago durante los días en que el mercado argentino permaneció sin operaciones podrían trasladarse a las cotizaciones locales, especialmente en un contexto donde la demanda continúa mostrando firme interés por la mercadería disponible.
En cuanto al trigo, el escenario internacional presenta características particulares. Los factores financieros perdieron protagonismo rápidamente y el mercado volvió a concentrarse en las perspectivas productivas del hemisferio norte y en la evolución de la oferta proveniente de la región del Mar Negro.
Estados Unidos enfrenta dificultades productivas debido a la escasez de precipitaciones sobre importantes áreas cultivadas, situación que afectó el rendimiento del trigo de invierno. Al mismo tiempo, las proyecciones de siembra para la próxima campaña muestran uno de los niveles más bajos de las últimas décadas.
A nivel global también comienzan a observarse señales de menor disponibilidad futura. Si bien la última campaña fue excepcional en términos productivos, las proyecciones indican una reducción de la relación entre stocks y consumo debido a que la demanda mundial crecería por encima de la producción.
Las exportaciones de Rusia y Ucrania continúan siendo determinantes para la formación de precios internacionales. La agresividad comercial de ambos países mantiene una fuerte presión competitiva sobre el resto de los exportadores y limita las posibilidades de recuperación de las cotizaciones.
Otro elemento seguido de cerca es la posible influencia del fenómeno El Niño sobre importantes regiones productoras de China, India y Australia. Eventuales problemas climáticos podrían modificar sustancialmente el equilibrio entre oferta y demanda durante la próxima campaña.
Para Argentina, el principal desafío continúa siendo la calidad del trigo obtenido en la última cosecha. Esa situación limita el acceso a mercados de mayor valor agregado y obliga a competir principalmente por precio, reduciendo las posibilidades de mejorar los ingresos por exportación.
La menor calidad también afecta el comportamiento del mercado interno, donde la industria molinera paga importantes premios por mercadería que cumple con los estándares requeridos. Sin embargo, la disponibilidad de trigo con esas características resulta reducida, dificultando la operatoria comercial.
A ello se suma un importante volumen de trigo que todavía permanece sin precio definido, situación que incrementa la incertidumbre de productores y operadores mientras esperan mejores condiciones de mercado para concretar las ventas.
En términos generales, el escenario para los tres principales cultivos argentinos continuará dependiendo de la evolución del clima en Estados Unidos, el avance de la cosecha brasileña, la dinámica del comercio internacional, las decisiones de los grandes compradores mundiales y la evolución de los conflictos geopolíticos que puedan alterar el funcionamiento de los mercados.
Mientras tanto, la demanda industrial y exportadora seguirá desempeñando un papel clave para la comercialización local, en un contexto donde gran parte de la producción todavía permanece sin precio definitivo y las decisiones comerciales dependerán de la evolución de un mercado que continúa mostrando elevados niveles de incertidumbre.
Primicias Rurales
Fuente: Sandra Capocchi
Jul 1, 2026 | Actualidad, Agricultura, Especial
La medida se enmarca en la agenda de simplificación administrativa y modernización del Estado, y busca fortalecer un marco regulatorio de vanguardia, claro, previsible y eficiente para acompañar el desarrollo de herramientas tecnológicas aplicadas al sector agropecuario y agroindustrial.
Buenos Aires, miércoles 1 julio (PR/26) — La Secretaría de Agricultura, Ganadería y Pesca de la Nación actualizó los procedimientos para la presentación y evaluación de Microorganismos Genéticamente Modificados (MGM). La nueva normativa busca simplificar trámites, reducir cargas administrativas y fortalecer el marco regulatorio vigente.
A través de la Resolución N°96/2026, se establecen un Reglamento y un Formulario Único que ordenan las solicitudes en tres tipos de procedimientos específicos. Este cambio elimina la duplicación de información y facilita la gestión para investigadores y empresas del sector.
La medida contempla la autorización de ensayos, la evaluación de riesgos para fines comerciales y la determinación de ausencia de MGM viable en productos. El nuevo esquema se adapta a cada etapa del proceso de manera eficiente y ágil.
El sistema incorpora un formulario electrónico inteligente que guía al usuario y minimiza errores en la carga de datos. Se mantienen los criterios técnicos de evaluación de riesgos, garantizando un análisis riguroso y caso por caso.
La normativa asegura la coherencia regulatoria al articularse con otros marcos sobre insumos biológicos y fitosanitarios. El enfoque integral protege la inocuidad y evita superposiciones, consolidando la seguridad del sistema.
Cabe destacar que en los últimos dos años se autorizaron 22 microorganismos clave para la producción de bioetanol y vacunas animales. Con esta modernización, el Estado busca potenciar el desarrollo tecnológico y mantener a Argentina como referente mundial, según se informó en un comunicado.
Fuente: Secretaría de Agricultura, Ganadería y Pesca de la Nación
Primicias Rurales
Jun 24, 2026 | Actualidad, Economía / Economía del Agro
Políticas de biocombustibles y una ola de calor en Europa dividen los precios del grano.
Buenos Aires, miércoles 24 junio (PR/26) — Los precios del maíz a ambos lados del océano Atlántico operan a contramano. En el CME Group de Chicago, los valores experimentan una marcada tendencia bajista impulsada por el pesimismo del sector.
La caída del precio del petróleo arrastra los valores de la nafta y el bioetanol. Esto afectó las apuestas alcistas de los fondos de inversión agrícolas, basadas en un proyecto del Congreso estadounidense.
Dicha iniciativa buscaba elevar el corte obligatorio de bioetanol con nafta al 15% a nivel nacional. Sin embargo, un feroz lobby de la industria petrolera alejó la posibilidad de que prospere.
Actualmente, el corte generalizado en EE.UU. sigue siendo el esquema E10. La opción del E15 quedó habilitada únicamente en determinadas jurisdicciones de la región del Medio Oeste.
En la vereda de enfrente, los precios de la nueva cosecha en el mercado de futuros Euronext suben fuerte. La última semana estuvo marcada por una seria preocupación de los operadores.
El factor determinante es eminentemente climático, ante el temor de que una ola de calor extremo liquide una parte de la producción del cereal dentro del bloque de la UE-27.
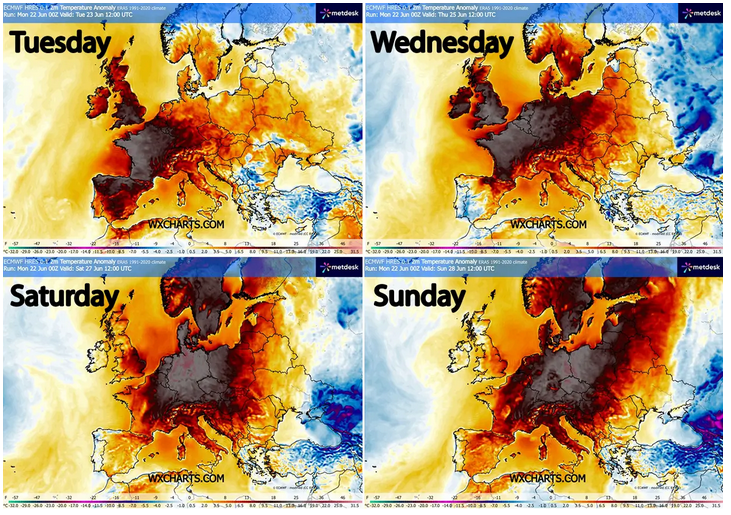
Francia, el mayor productor de maíz de la comunidad, viene registrando temperaturas extremas en las últimas jornadas, lo que encendió las alarmas por el estado de los lotes.
A esto se suma que las reservas de maíz de la UE-27 son acotadas. Según el USDA, los stocks se ubican en apenas 5,0 millones de toneladas para el ciclo 2025/26.
De registrarse condiciones normales, la cosecha prevista de 57,5 millones dejaría un stock final de 5,3 millones de toneladas al cierre del ciclo 2026/27.
Si el clima daña la producción, la región deberá importar un mayor volumen para cubrir su demanda. La UE-27 es el segundo importador global de maíz, detrás de México.
Primicias Rurales
Fuente: Valor Soja
May 29, 2026 | Actualidad, Agricultura, Congresos y Cursos
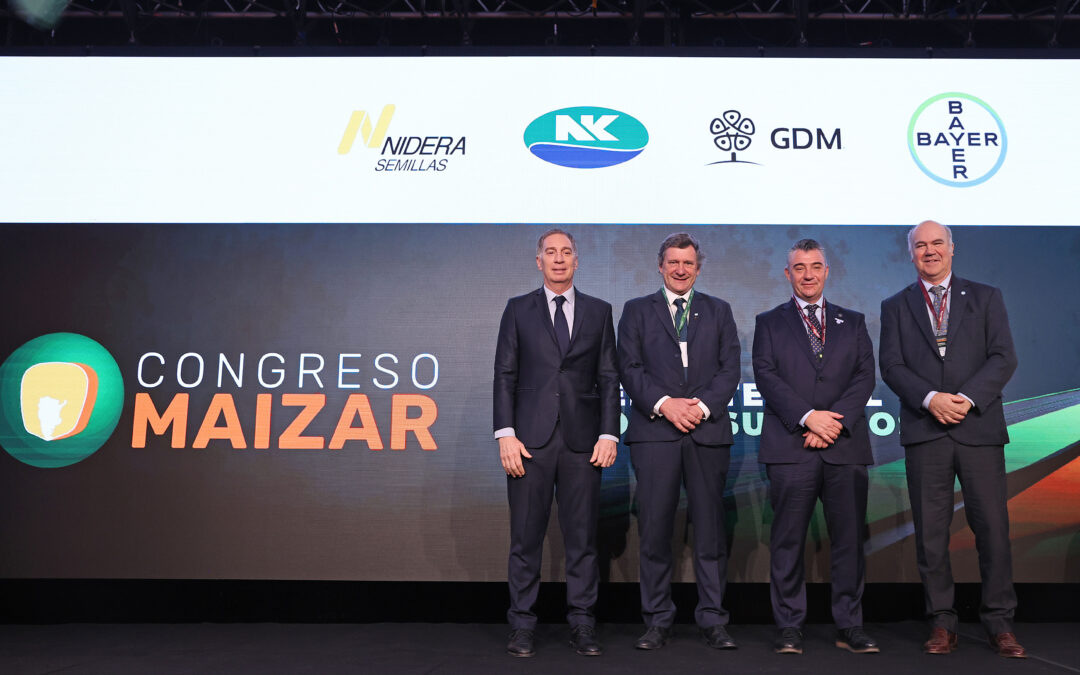
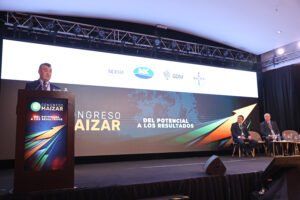
Con sala llena y una nutrida presencia de funcionarios y legisladores nacionales, se inauguró el 20º Congreso Maizar bajo el lema “Del potencial a los resultados”. Hablaron Ramiro Costa (Bolsa de Cereales de Buenos Aires), Federico Zerboni (presidente de Maizar), el secretario de Agricultura Sergio Iraeta y el ministro del Interior Diego Santilli.
Buenos Aires, jueves 28 de mayo (PR/26) — Ramiro Costa, presidente del Congreso Maizar 2026, abrió la jornada con una pregunta provocadora: ¿para qué seguir hablando de lo que podemos, si ya lo demostramos? “Este año la Argentina alcánzó un récord productivo superior a los 60 millones de toneladas de maíz. El desafío es apuntar a más resultados”, dijo.
Para Costa, el momento es único: la estabilización macroeconómica está abriendo algo que durante años faltó: horizonte. “Sin horizonte es muy difícil invertir, financiarse y transformar granos en otros productos”. El Congreso, destacó, no vale solo por sus paneles —con cerca de 150 disertantes y moderadores del sector privado, universidades, organismos técnicos y referentes internacionales— sino también por las conversaciones en los pasillos que después terminan en proyectos, inversiones y acuerdos.
La metáfora del tren: ¿nos subimos o lo vemos pasar otra vez?
Federico Zerboni, presidente de Maizar, arrancó con una anecdota que vale por mil diagnósticos. Un productor italiano le dijo, con mezcla de admiración y envidia: “Qué país la Argentina, que ha dejado escapar el tren de las oportunidades extraordinarias varias veces, y otra vez le vuelve a pasar”. La reflexión es incisiva: la Argentina tiene agua, clima privilegiado, gente capacitada, está lejos de los conflictos bélicos y no tiene tensiones migratorias. Y sin embargo, las oportunidades se han ido.
Hoy, según Zerboni, la geopolítica vuelve a hacer pasar el tren. Algunas provincias —Neuquén, Salta, San Juan, Catamarca— ya sacaron su boleto. “No les está siendo fácil: las viejas costumbres y el pseudoambientalismo empujan en contra. Pero tienen la decisión política y un marco regulatorio que acompaña”. Y citó al gobernador de Catamarca, Raúl Jalil: “No hay peor política ambiental que la pobreza”.
La meta: 10×10, cien millones de toneladas y mucho más
Zerboni trazó el horizonte concreto de la cadena del maíz: el objetivo 10×10 —sembrar 10 millones de hectáreas con un rendimiento promedio de 10 toneladas, para cosechar 100 millones de toneladas—, desde el 8×8 actual. Y transformar esos granos en carnes, lácteos, huevos, etanol y centenares de insumos industriales.
La cadena también trabaja por una Ley de Biocombustibles moderna en el Parlamento, y repasó los logros del último año: la Red Nacional de Monitoreo del Dalbulus maidis (la plaga que se llevó el 20% de la cosecha hace dos campañas), la expansión del maíz hacia la Patagonia con rendimientos extraordinarios en tierras antes improductivas, el desarrollo de la cadena del sorgo, y la defensa de la biotecnología argentina frente al proteccionismo europeo disfrazado de ambientalismo.
En cuanto al Gobierno, Zerboni reconoció pasos clave: unificación del tipo de cambio, equilibrio fiscal, RIGI, RIMI, eliminación de cupos de exportación. Y pidió acelerar el cronograma de reducción de retenciones hasta llegar a retenciones cero. También demandó un consenso fiscal entre Nación, provincias y municipios: “No puede ser que cada punto de baja a las retenciones se lo lleven aumentos en el Impuesto Inmobiliario Rural y en las tasas municipales”.
El Gobierno toma el guante: “la estamos cambiando con hechos”
El secretario de Agricultura, Sergio Iraeta, no esquivó las críticas y las convirtió en argumento. “Para llegar al todo, tenés que empezar por algo, y muchos ‘algo’ hemos estado haciendo estos dos años”. Destacó el cronograma de rebaja de retenciones anunciado por Milei como “histórico en términos de cambio de paradigma”: “Venimos de gobiernos que tenían un relato que ubicaba al campo del lado del enemigo. Eso cambió radicalmente”.
Para Iraeta, los cambios son concretos y verificables: no hay cupos, no hay prohibiciones, no hay volúmenes de equilibrio. “Hay otro ambiente para trabajar, hay otro ambiente para sembrar. Si no le ponemos un poco de onda a lo que estamos haciendo, no vamos a salir nunca del pantano. Es una cuestión pura y exclusivamente actitudinal”.
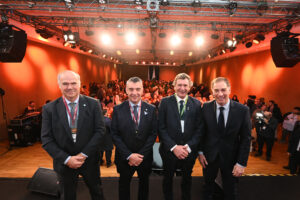
El interior productivo despega: provincias que crecen y miran al mundo
El ministro del Interior, Diego Santilli, cerró el acto con una visión de conjunto. Destacó los récords históricos en producción y exportaciones agroindustriales, y remacó que la clave es el orden macroeconómico: reducir inflación, bajar impuestos y fomentar sectores para que la Argentina compita internacionalmente.
“Las cuentas mejoran y las provincias empiezan a crecer, con potencial para convertirse en referentes globales”, aseguró. Y cerró con una apelación directa a la sala: “Créame que el esfuerzo que han hecho los argentinos, pero también este Gobierno, vale la pena: los frutos se empiezan a dar”.
Primicias Rurales
Fuente: MAIZAR – ASOCIACIÓN MAÍZ Y SORGO ARGENTINO
May 24, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR) registró en abril una caída mensual desestacionalizada del 2,6%, afectado por demoras en la cosecha y dificultades logísticas. No obstante, el indicador se ubicó 16,5% por encima del nivel de igual mes del año anterior, según el informe elaborado por la Bolsa de Comercio de Rosario.
Rosario, domingo 24 mayo (PR/26) — El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró en abril una variación mensual desestacionalizada del -2,6%, en un contexto marcado por complicaciones climáticas que afectaron las labores de cosecha y la logística de mercadería.
En términos interanuales, el indicador se ubicó 16,5% por encima del nivel observado en abril de 2025.
El balance de las actividades productivas e industriales
Durante abril, ocho de las doce series que componen el índice registraron variaciones mensuales negativas, mientras que las cuatro restantes mostraron subas.
.Entre las principales incidencias negativas se destacó el avance mensual de labores agrícolas, que retrocedió 3% respecto de marzo debido a las abundantes lluvias y los retrasos en la cosecha de soja fundamentalmente.
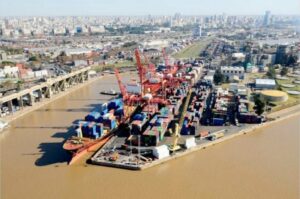
Asimismo, las exportaciones de los principales complejos agropecuarios registraron una caída mensual del 3,4%, afectadas tanto por las precipitaciones persistentes como por dificultades en el transporte de mercadería hacia los puertos.
Las condiciones climáticas también impactaron sobre la actividad ganadera, particularmente la bovina. La faena bovina registró una caída mensual del 1,8%, mientras que la faena aviar y porcina retrocedieron 1% y 0,4%, respectivamente. La producción de leche mostró una baja del 1% respecto de marzo. En molienda, se observaron caídas del 2,2% en soja y del 0,3% en trigo.
En contraste, la molienda de cebada registró un incremento mensual del 1,1%, mientras que la molienda de girasol avanzó 0,8% en el marco de una elevada producción. En biocombustibles, se estiman subas mensuales del 0,9% en biodiesel y del 0,2% en bioetanol.
En la comparación interanual, diez de las doce series se ubicaron por encima del nivel registrado en abril de 2025.
La producción primaria mostró un incremento del 22,4%, impulsada por la mayor cosecha de girasol del siglo y el avance de una cosecha récord de maíz. Por su parte, el subíndice IACA-Agroindustria se ubicó 0,2% por encima del año pasado, con aumentos en molienda, producción de leche y biocombustibles.
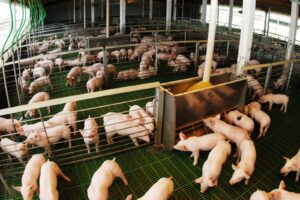
En el sector porcino, la faena se posicionó cerca de 10% por encima de abril de 2025, consolidando la tendencia alcista observada en los últimos meses. En sentido contrario, la faena bovina y aviar mostraron caídas interanuales.
Finalmente, el subíndice de agroexportación registró una suba interanual del 20,8%, impulsada por el desempeño de los complejos maíz, girasol y lácteo, en el marco de una campaña 2025/26 con elevados niveles de producción.
Primicias Rurales
Fuente: BCR