Oct 5, 2026 | Actualidad, Economía / Economía del Agro
En Panamá, gobiernos, instituciones financieras, organismos internacionales, empresas y jóvenes de 15 países se reunieron para pensar cómo ampliar las oportunidades económicas en las zonas rurales. El mensaje del FIDA fue contundente: más inversión en el campo es clave para crecer, asegurar los alimentos y enfrentar las crisis.
Buenos Aires lunes 6 octubre (PR/26)– Con un crecimiento económico bajo, una incertidumbre geopolítica que no afloja y un riesgo climático cada vez mayor, el Fondo Internacional de Desarrollo Agrícola (FIDA) dejó un mensaje claro: elevar la inversión en las zonas rurales es fundamental para impulsar el crecimiento, fortalecer la seguridad alimentaria y construir economías más resilientes en América Latina y el Caribe.
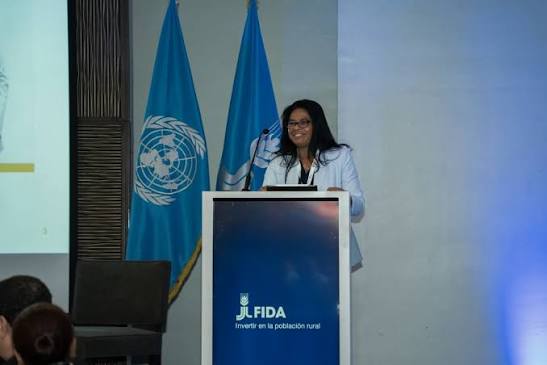
El llamado se escuchó el 2 de octubre de 2026 en Ciudad de Panamá, durante el encuentro regional “El futuro comienza en las zonas rurales: invirtiendo en los jóvenes, los mercados y la innovación”.
Participaron más de 80 personas de 15 países de la región: representantes de gobiernos, organismos internacionales, instituciones financieras, el sector privado y jóvenes. Todos dialogaron sobre las políticas, inversiones y alianzas necesarias para ampliar las oportunidades económicas en el campo.
Cuando el campo prospera, gana toda la sociedad
Rocío Medina Bolívar, Directora Regional del FIDA para América Latina y el Caribe, invitó a sumar fuerzas: “Tenemos una oportunidad de trabajar todos juntos para movilizar mayores recursos e invertir a escala en la transformación de las economías rurales. Porque cuando la economía de las zonas rurales prospera, toda la sociedad se beneficia. Se fortalecen los sistemas alimentarios y las comunidades rurales están mejor preparadas para afrontar crisis económicas y climáticas. La seguridad alimentaria, la estabilidad y la prosperidad económica de nuestros países dependen también del dinamismo de sus zonas rurales”.
Desde el anfitrión, el Viceministro de Finanzas de Panamá, Fausto Fernández, coincidió en que el desarrollo rural no puede verse de manera aislada, sino como parte de una agenda más amplia de crecimiento, productividad, generación de empleo y reducción de desigualdades.
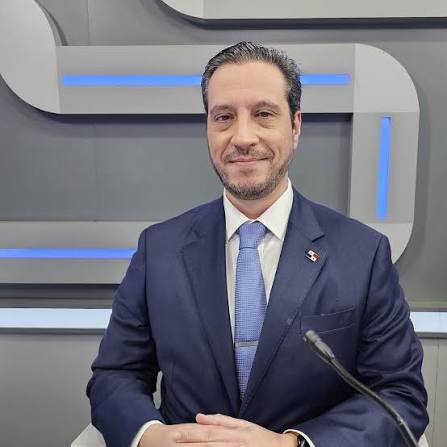
“Nuestros territorios rurales tienen un enorme potencial en la agricultura y la agroindustria, pero también en el turismo, la logística, los servicios, la economía digital y otras actividades capaces de generar valor y empleo. El reto de la política pública es crear las condiciones para que ese potencial se traduzca en crecimiento, empleo y bienestar”, afirmó Fernández.
Entre las acciones identificadas para impulsar el desarrollo rural, se destacaron el acceso de los productores a la financiación y a los mercados, y la posibilidad de que participen en actividades de valor agregado, como el procesamiento, el almacenamiento y la comercialización de sus productos.
Innovación y sector privado: ingresos hasta cuatro veces mayores
La innovación y la participación del sector privado también pueden dinamizar las zonas rurales. Según datos del FIDA, cuando esa participación es sólida, las inversiones pueden generar un aumento de hasta cuatro veces en los ingresos de los trabajadores rurales.
Un buen ejemplo es Innovatech, una iniciativa financiada por el FIDA y la Unión Europea. Allí, más de 30 empresas tecnológicas emergentes colaboraron con más de 1.000 organizaciones de pequeños productores para adaptar sus soluciones a las necesidades específicas de los pequeños productores agropecuarios.
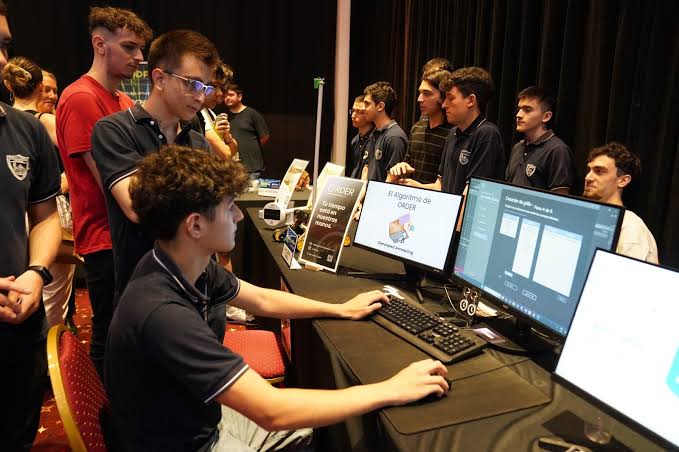
Las propuestas de estas startups abarcan servicios financieros, comercialización, educación financiera y producción sostenible, es decir, herramientas concretas para el día a día de quienes trabajan la tierra.
Jóvenes rurales: protagonistas del presente
La jornada propició un diálogo directo entre tomadores de decisiones y jóvenes sobre cómo generar más oportunidades para una población que, ante la falta de perspectivas económicas, con frecuencia migra hacia las ciudades o a otros países.
Yeisully Tapias, fundadora de la Asociación de Jóvenes Emprendedores, subrayó la importancia de crear oportunidades económicas concretas para que los jóvenes puedan quedarse, invertir y prosperar en sus territorios.
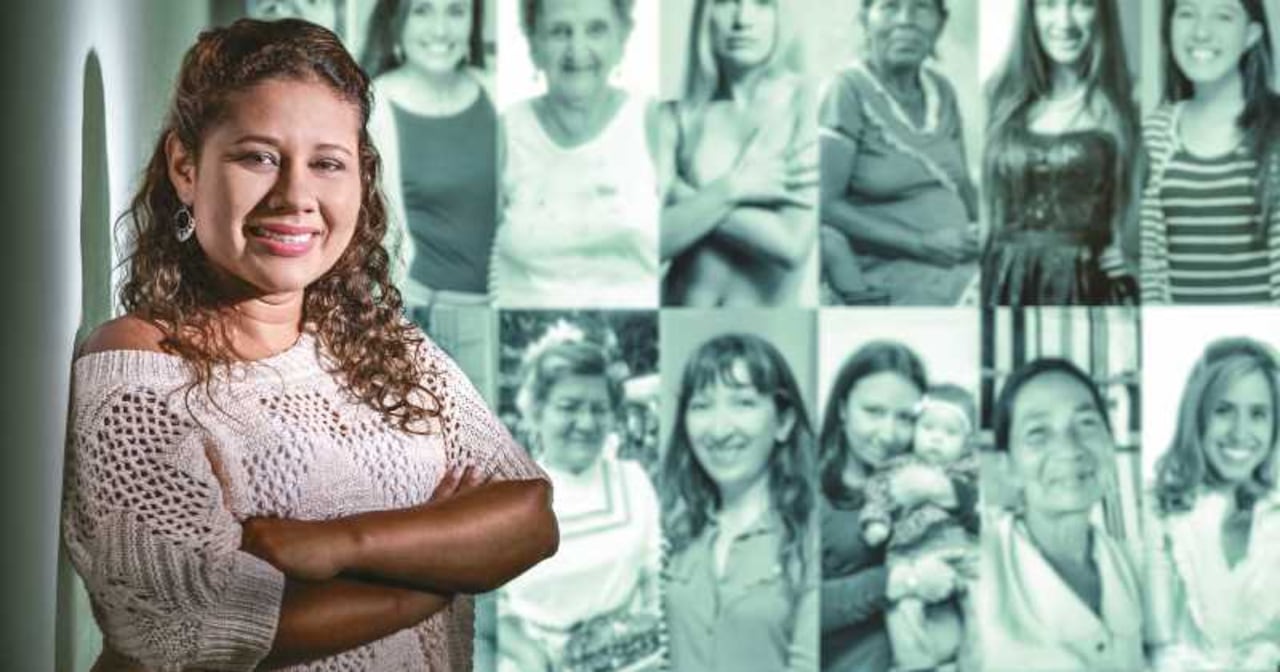
“Los jóvenes no solo somos el futuro, somos el presente. Nuestro rol no es ser oyentes, sino participantes activos y hacedores de las propuestas. En los jóvenes están la innovación, la energía y la fuerza del campo. Si las instituciones quieren proyectos sostenibles en el tiempo, hay que invertir en los jóvenes”, destacó Tapias.
Más recursos para llegar más lejos
El encuentro se celebró en el marco de la Decimocuarta Reposición de Recursos del FIDA (FIDA14), el proceso mediante el cual los Estados Miembros aportan fondos que permiten al organismo invertir en las poblaciones rurales, fortalecer los sistemas agroalimentarios y promover el desarrollo rural sostenible.
Esos recursos financiarán el programa de trabajo del Fondo entre 2028 y 2030 y se combinarán con cofinanciación y otras fuentes de capital, para ampliar el alcance de las inversiones en las zonas rurales.
Con una calificación crediticia de AA+ y como el único fondo de las Naciones Unidas autorizado para emitir bonos sostenibles en los mercados de capitales, el FIDA es un líder mundial en soluciones innovadoras y basadas en el mercado. Desde 2022 emitió más de 1.000 millones de dólares en bonos sostenibles.
Este modelo único le permite convertir cada dólar que recibe de las contribuciones básicas de sus Estados Miembros en aproximadamente seis dólares de inversión sobre el terreno.
Desde su fundación en 1977, el FIDA movilizó más de 9.000 millones de dólares en América Latina y el Caribe a través de 525 proyectos de desarrollo rural. Hoy su cartera activa en la región reúne 25 proyectos por un valor total de 2.500 millones de dólares, entre recursos propios y de otros socios financiadores.

El FIDA es la única institución financiera internacional centrada exclusivamente en transformar las economías rurales. Invierte en las poblaciones del medio rural y en sus comunidades para promover la seguridad alimentaria, la prosperidad común y la estabilidad. Actualmente, junto a sus asociados, tiene inversiones por cerca de 23.000 millones de dólares en múltiples proyectos en curso.
Primicias Rurales
Fuente: FIDA
Oct 5, 2026 | Actualidad, Economía / Economía del Agro, Especial
Wall Street. La entidad evalúa la realidad sin concesiones ideológicas. | Bloomberg
El banco JP Morgan corrigió a la baja la previsión de crecimiento de la economía gobernada por Javier Milei después de que el Indec reveló que la actividad cayó más de lo esperado en julio. De acuerdo a la entidad bancaria, ese mes fue el peor del país desde abril de 2020, cuando comenzó la cuarentena obligatoria por la pandemia, lo que golpeó de lleno en todas las empresas del mundo. Desde Wall Street ponderaron importantes obstáculos para el modelo.
Buenos Aires, lunes 5 de octubre (PR/26) .- El banco de inversión más influyente de Wall Street volvió a marcar la agenda económica local tras ajustar sus proyecciones sobre la actividad económica. Con una trayectoria caracterizada por la contundencia de sus infmes privados y sus movimientos estratégicos en momentos críticos, la entidad norteamericana consolida su rol como actor decisivo para los mercados locales, Wall Street y la política argentina.
JP Morgan es una entidad profesional. Considerada en las altas ligas financieras mundiales como absolutamente confiable en su capacidad de análisis y en su abstracción de amistades permanentes o transitorias, la firma suma a estas ponderaciones una comunicación directa, dura y pareja. En el pasado reciente siempre tuvo razón sobre Argentina y no tuvo problemas en ser apologista o condenatoria de ningún gobierno local, incluidos aquellos teóricamente cercanos a su doctrina defensora de los mercados financieros internacionales.
JP Morgan es considerado en las altas ligas financieras mundiales
Esto no les gusta a los autoritarios
El ejercicio del periodismo profesional y crítico es un pilar fundamental de la democracia. Por eso molesta a quienes creen ser los dueños de la verdad.
El banco sacudió al mercado local y visitante con un informe privado —firmado por los economistas Diego W. Pereira y Lucila Barbeito— donde la idea disparadora fue una corrección a la baja del crecimiento de la economía argentina. El detonante fue el EMAE de julio, que sorprendió negativamente con una caída de 2,9% mensual desestacionalizada y 1,4% interanual, frente a la contracción de apenas 1% que esperaba la entidad.
Julio fue, según J.P. Morgan, el peor mes de actividad desde abril de 2020. Excluyendo la pandemia, la crisis internacional de 2008 y la crisis local de 2018-2019, había que remontarse a 2004 para encontrar una caída mensual de tal magnitud. La tesis central señala que el crecimiento de energía y minería no alcanza para compensar el debilitamiento de los sectores vinculados al mercado interno, ya que las actividades exportadoras generan poco derrame en los circuitos mayorista y minorista. Asimismo, identifica obstáculos para el consumo: inflación del primer trimestre superior a la prevista, menor dinamismo del crédito, aumento de la morosidad y debilidad del empleo urbano. La corrección del banco indicó un crecimiento anual de 1,5% con una fuerte desaceleración y proyectó una contracción anualizada del 4% en el tercer trimestre, anticipándose a informes similares de Barclays, Bank of America y Goldman Sachs.
No fue la primera vez en la gestión actual que el banco hizo ruido. En junio de 2025, el informe “Argentina: Taking a Breather” anticipó de manera directa la tirantez de los meses posteriores. Aconsejó a sus clientes desarmar posiciones en pesos (como las Lecap largas) y dolarizarse ante la finalización del pico de ingresos agrícolas, posibles ruidos electorales y salidas por turismo. Pese a que en el ámbito local se tildaba de “mandriles” a quienes cuestionaban la política cambiaria, nadie faltó el respeto a la entidad norteamericana, consciente de su poder de fuego entre los tenedores de deuda local y en Wall Street.
La posición defensiva se mantuvo hasta vísperas de las elecciones legislativas. Fechado el 22 de octubre, un informe previo a los comicios señaló que los valores deprimidos de los activos locales descontaban una derrota oficialista, cotizando a siete veces ganancias futuras (nivel compatible con un 30% de votos). No obstante, dejó una puerta abierta: si el oficialismo lograba superar un tercio de los escaños en Diputados, las acciones podrían revalorizarse rápidamente. Durante esos días, el banco celebró su cumbre anual en Buenos Aires con la presencia de su CEO global, Jamie Dimon, y figuras internacionales como Condoleezza Rice y Tony Blair.
Tras confirmarse el resultado electoral favorable al Gobierno, el banco cambió su sesgo el 27 de octubre con un informe decididamente positivo. Proyectó una caída del riesgo país de más de 440 puntos básicos —hasta los 650— y una recuperación acelerada de los bonos soberanos, asegurando que Argentina podría ofrecer el mejor desempeño entre los mercados emergentes. No obstante, trazó una hoja de ruta centrada en reformas estructurales, disciplina fiscal, acumulación de reservas y advertencias sobre las vulnerabilidades del esquema cambiario.
En 2018, la venta masiva de bonos del JP Morgan dio fin al carry trade de Mauricio Macri
El comportamiento del JP Morgan cuenta con antecedentes decisivos en la historia reciente. El 25 de abril de 2018, la mesa de dinero del Banco Central recibió una orden masiva e inesperada: la salida de Lebac y compra inmediata de dólares por más de u$s800 millones. La sorpresiva desincorporación provino del banco internacional más cercano al gobierno de Mauricio Macri, donde habían trabajado figuras de su equipo como Alfonso Prat-Gay, Luis Caputo y Vladimir Werning, y que había liderado la colocación de deuda para salir del default en 2016.
Esa jugada marcó el fin del idilio financiero y el desarme masivo del carry trade por parte de los grandes fondos internacionales. Ante la falta de certezas sobre cómo se financiarían los vencimientos del año, el retiro de posiciones aceleró la corrida cambiaria. Pocas semanas después, J.P.
Morgan distribuyó un duro informe advirtiendo que la suba de tasas fijada por el Banco Central resultaba insuficiente contra la fuga de capitales, recortando drásticamente sus previsiones de crecimiento e inflación para el país.
Con su capacidad de anticipación y su peso en las decisiones de inversión globales, JP Morgan reafirma su lugar como un juez implacable que evalúa la realidad económica argentina sin concesiones ideológicas ni lealtades políticas.
Primicias Rurales
Fuente: Perfil
Oct 1, 2026 | Actualidad, Economía / Economía del Agro, Política
Un juez federal de Victoria dio curso al amparo de legisladores peronistas y exigió al Estado nacional un informe urgente antes de decidir si ordena reactivar las obras y el mantenimiento de las rutas entrerrianas.
Buenos Aires jueves 1 octubre (PR/26)– La Justicia federal dio trámite a un amparo que reclama al Estado nacional la reactivación de obras y tareas de mantenimiento en las rutas nacionales de Entre Ríos, con los recursos destinados a infraestructura vial.
La presentación fue impulsada por los legisladores nacionales peronistas Adán Bahl, Guillermo Michel y Marianela Marclay, y tramita ante el Juzgado Federal de Victoria, a cargo del juez Federico Martin.
Una causa con nombre y número
El expediente lleva el número 12957/2026 y se caratuló “Bahl, Adán Humberto y otros c/ Estado Nacional – Ministerio de Economía y otro s/Amparo Ley 16.986”. En esa causa, el magistrado declaró la competencia del fuero federal y de su juzgado para intervenir.
Tres días para explicar el interés público en juego
Los autores del amparo pidieron una medida cautelar positiva. Frente a ese planteo, Martin requirió a los organismos demandados que, dentro del plazo de tres días, presenten un informe sobre el interés público comprometido por el pedido.

El juez dispuso ese paso antes de resolver la cautelar. Es decir, todavía no se pronunció sobre lo que reclaman los legisladores: primero quiere escuchar la postura del Estado.
De dónde salen los fondos y qué se reclama
El reclamo se vincula con los recursos del Sistema de Infraestructura de Transporte (SISVIAL), que se nutre del impuesto a los combustibles líquidos y está asociado al financiamiento de la infraestructura vial.

Michel sostuvo que parte de esos recursos no se aplicó a obras en rutas y fue contundente: “Tres de cada cuatro pesos del fondo fueron derivados a instrumentos financieros -bonos, títulos y acciones- en lugar de aplicarse a obras viales”. Además, el legislador aseguró que “más de $1,5 billones de pesos”, que según su planteo debían destinarse a las rutas, fueron utilizados para “sostener el superávit fiscal maquillado por el gobierno”.
Las rutas entrerrianas que están en el centro del pedido
Entre las principales rutas nacionales que atraviesan Entre Ríos se encuentran las 12, 14, 18, 127, 135 y 174, además de las rutas 130, 131, 136 y A015.
Por ahora, la resolución judicial no decidió sobre la procedencia de la cautelar solicitada. Se limitó a pedir los informes correspondientes al Estado nacional antes de expedirse.
Primicias Rurales
Fuente: Agencia NA
Sep 28, 2026 | Actualidad, Opiniones, Política
Los mercados le dan al presidente una alta chance de reelección, pero la política y la opinión pública muestran un escenario mucho más parejo. El rol de Cristina Kirchner como facilitadora o no de la unidad peronista será decisivo.
Por Hugo Haime 
Buenos Aires lunes 28 septiembre (PR/26)– Todavía falta un largo trecho para las elecciones nacionales, pero ya hay tres formas distintas de leer lo que puede pasar.
Está la mirada de los mercados, la de la política y la de la opinión pública. Y aunque cada una parte de datos distintos, ninguna termina de cerrar la historia por sí sola.
Lo que dicen los números de los bonos
Arranquemos por los mercados. Ahí la lectura es clara: los operadores están convencidos de que Javier Milei será reelecto, con probabilidades que rondan el 70% u 80 por ciento.
Ese número surge de mirar el valor de los bonos, el estado de la deuda y las chances de default del país. La lógica es simple: si hay superávit fiscal, estabilidad financiera y dólares para pagar compromisos, el oficialismo tiene el camino allanado.
Pero no todos miden igual. Como explica Leonardo Chialva, socio de Delphos Investment, “hay muchas formas de hacer el cálculo para que te dé 53 o 70%, depende de qué instrumento de deuda uses y qué supuestos manejes”. La pregunta de fondo es otra: ¿cuánta capacidad predictiva tienen realmente los mercados?
Repasar elecciones pasadas ayuda a responder. Antes del ballotage Macri-Scioli, el mercado daba ganador a Scioli; después de la primera vuelta, le dio a Macri un 70% de probabilidad de éxito. Macri terminó ganando por menos de dos puntos.
En 2019 el fracaso fue total. Antes de las PASO, el mercado ubicaba a Macri entre 65% y 80% de probabilidad de reelección: no contemplaba siquiera la posibilidad de un resultado adverso para un candidato promercado. El resultado ya lo conocemos: pérdidas grandes en las carteras, el dólar disparado y triunfo del peronismo.
Pensando en 2027, informes promercado como el de Citibank ya no dan la reelección de Milei por segura. Le asignan una “probabilidad media-alta”, pero la condicionan a que el oficialismo construya una alianza amplia con gobernadores, porque a La Libertad Avanza sola no le alcanzaría.
También pesa el cronograma de vencimientos de deuda de 2027, que condiciona todo el escenario a que el Gobierno logre acumular reservas y mantener el acceso al mercado. Hasta el propio mercado, entonces, empieza a poner reparos, aunque sigue apostando por Milei.
El miedo del oficialismo a la polarización
En la política, la certeza de la reelección también está entre paréntesis. La desesperada búsqueda oficial por evitar las PASO y permitir que la oposición se reorganice deja ver un temor concreto: una polarización en segunda vuelta.
Ahí, ese 65% que hoy pide un cambio podría no darle chances al Gobierno. Por eso la estrategia es otra: enfrentar a un peronismo dividido ya en la primera vuelta.
El problema es que, hoy por hoy, los votos en el Senado para voltear las PASO no están. Y las declaraciones de un aliado como De Andreis, del PRO, no ayudan: dijo que todavía no hay acuerdo electoral con el Gobierno y que debe existir un mecanismo de internas para elegir no solo al candidato a presidente, sino también a senadores y diputados. Todo esto alimenta las dudas sobre si el oficialismo conseguirá lo que busca.
El otro gran interrogante pasa por el peronismo. Esa fuerza sabe que las PASO son la vía más ordenada para resolver sus propias internas, pero al mismo tiempo discute cómo destrabarlas si finalmente no las hay.
Ahí aparece un nombre clave: el rol de Cristina Kirchner como facilitadora o no de la unidad será central. No es casual que Sergio Massa insista con la necesidad de unidad, mientras Axel Kicillof profundiza su perfil propio y otros dirigentes esperan que el panorama interno se aclare. Mientras el peronismo no resuelva su propia interna, será difícil imaginar escenarios concretos.
Lo que muestra la calle: una elección pareja
Queda la tercera mirada, la de la opinión pública. Más allá de las internas de los dirigentes, las encuestas -la nuestra y las de otras consultoras- coinciden en dos puntos.
El primero: Milei no puede ganar en primera vuelta si el peronismo se presenta unido, y todavía menos si se le abren candidaturas como las de Villarruel o Bullrich.
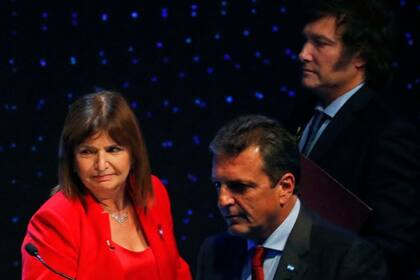
El segundo: en segunda vuelta el escenario está muy parejo. Algunas mediciones marcan una leve ventaja para el oficialismo; otras, en sentido inverso, para la oposición. Por eso, hoy, la lectura más honesta es que la pelea entre Milei y un candidato peronista está prácticamente 50 y 50.
Primicias Rurales
Fuente: Hugo Haime, PERFIL
Sep 27, 2026 | Actualidad, Economía / Economía del Agro
Los bonos soberanos volvieron a caer y el Merval perdió terreno en un viernes marcado por la cautela. El derrumbe de la actividad económica en julio, que superó todas las expectativas negativas, encendió una nueva luz de alerta entre los inversores.
Buenos Aires domingo 27 septiembre (PR/26)– El riesgo país volvió a moverse en la dirección que menos gusta en Wall Street. El índice que elabora JPMorgan subió 30 unidades y quedó en 609 puntos básicos, el nivel más alto desde el 7 de abril.
Fue la décima suba consecutiva. Diez ruedas seguidas en las que el humor del mercado financiero argentino no encontró piso, en medio de una caída generalizada de los bonos soberanos en dólares, que retrocedieron 1,2% en promedio durante la jornada del viernes.
El malhumor no se quedó solo en la renta fija. El S&P Merval de la Bolsa de Comercio de Buenos Aires cerró con una baja de 1,6%, hasta los 2.893.751 puntos, un piso que no se veía desde el 20 de agosto.
Medido en dólares, a través de la paridad del “contado con liqui”, el panel de acciones líderes también tocó un mínimo, esta vez desde el 6 de marzo, ubicándose por debajo de los 1.800 puntos.
Una economía que se frena de golpe
Para los operadores, la noticia que realmente movió el tablero esta semana no vino de los mercados financieros sino de la economía real. La actividad económica de julio se contrajo casi 3% en apenas un mes, un dato que superó ampliamente las expectativas más pesimistas.
El riesgo país acumula ya diez jornadas consecutivas de subas, aunque con una elevada volatilidad que refleja lo nervioso que está el humor inversor. En ese contexto, el Tesoro repite una estrategia conocida: ofrecer instrumentos de corto plazo para no empujar todavía más el riesgo crediticio de los bonos de mayor duración.
Wall Street sube, pero las acciones argentinas no acompañan
La foto internacional fue completamente distinta. Los principales indicadores de Nueva York cerraron con ganancias de entre 0,5% y 0,9%, mientras las tasas de los bonos del Tesoro norteamericano se mantuvieron estables en máximos que no se veían desde 2007.
Sin embargo, los ADR y las acciones argentinas que cotizan en dólares en Wall Street no lograron subirse a esa ola y cerraron mayoritariamente en rojo. Las bajas más marcadas fueron las de Banco Macro (-3,4%), Edenor (-2,8%) y Telecom (-2,6%).
Tampoco se salvaron las petroleras. YPF cayó 2,6%, hasta los 52,19 dólares, y Vista Energy retrocedió 1,3%, arrastradas por una baja del 2% en los precios internacionales del crudo. El mercado sigue de cerca la posibilidad de una tregua entre Estados Unidos e Irán, al mismo tiempo que crece la preocupación por el aumento de los ataques hutíes contra Arabia Saudita, que podrían interrumpir el suministro de uno de los principales productores de petróleo de Oriente Medio.
La pregunta que se hacen todos los analistas
En medio de este panorama, Gustavo Araujo, Head of Research de Criteria, planteó en Wall Street un interrogante que muchos se hacen: por qué la bolsa neoyorquina sigue cerca de sus máximos históricos cuando el rendimiento del Treasury a 10 años supera el 5% y la Fed volvió a subir las tasas de interés.
Según explicó, la respuesta hay que buscarla en buena medida en las ganancias corporativas. Para 2026, los analistas proyectan un crecimiento de las utilidades del S&P 500 de casi 32%, con los ingresos de las empresas creciendo al 12%.
Araujo describió este fenómeno como una “expansión excepcional”, que llega después de varios años de crecimiento cercano a los dos dígitos. Y aclaró que ese impulso no se limita a las Siete Magníficas ni a los activos vinculados a la inteligencia artificial, sino que también se extiende a otros sectores fundamentales de la economía estadounidense.
Con todo, el analista fue claro respecto de a quién le recomendaría hoy apostar por acciones: un inversor agresivo y con horizonte de largo plazo, típicamente alguien joven que no necesita ese capital durante varios años, para quien las acciones siguen siendo una alternativa viable.
Primicias Rurales
Fuente: Agencia NA