Los bonos soberanos volvieron a caer y el Merval perdió terreno en un viernes marcado por la cautela. El derrumbe de la actividad económica en julio, que superó todas las expectativas negativas, encendió una nueva luz de alerta entre los inversores.
Buenos Aires domingo 27 septiembre (PR/26)– El riesgo país volvió a moverse en la dirección que menos gusta en Wall Street. El índice que elabora JPMorgan subió 30 unidades y quedó en 609 puntos básicos, el nivel más alto desde el 7 de abril.
Fue la décima suba consecutiva. Diez ruedas seguidas en las que el humor del mercado financiero argentino no encontró piso, en medio de una caída generalizada de los bonos soberanos en dólares, que retrocedieron 1,2% en promedio durante la jornada del viernes.
El malhumor no se quedó solo en la renta fija. El S&P Merval de la Bolsa de Comercio de Buenos Aires cerró con una baja de 1,6%, hasta los 2.893.751 puntos, un piso que no se veía desde el 20 de agosto.
Medido en dólares, a través de la paridad del “contado con liqui”, el panel de acciones líderes también tocó un mínimo, esta vez desde el 6 de marzo, ubicándose por debajo de los 1.800 puntos.
Una economía que se frena de golpe
Para los operadores, la noticia que realmente movió el tablero esta semana no vino de los mercados financieros sino de la economía real. La actividad económica de julio se contrajo casi 3% en apenas un mes, un dato que superó ampliamente las expectativas más pesimistas.
El riesgo país acumula ya diez jornadas consecutivas de subas, aunque con una elevada volatilidad que refleja lo nervioso que está el humor inversor. En ese contexto, el Tesoro repite una estrategia conocida: ofrecer instrumentos de corto plazo para no empujar todavía más el riesgo crediticio de los bonos de mayor duración.
Wall Street sube, pero las acciones argentinas no acompañan
La foto internacional fue completamente distinta. Los principales indicadores de Nueva York cerraron con ganancias de entre 0,5% y 0,9%, mientras las tasas de los bonos del Tesoro norteamericano se mantuvieron estables en máximos que no se veían desde 2007.
Sin embargo, los ADR y las acciones argentinas que cotizan en dólares en Wall Street no lograron subirse a esa ola y cerraron mayoritariamente en rojo. Las bajas más marcadas fueron las de Banco Macro (-3,4%), Edenor (-2,8%) y Telecom (-2,6%).
Tampoco se salvaron las petroleras. YPF cayó 2,6%, hasta los 52,19 dólares, y Vista Energy retrocedió 1,3%, arrastradas por una baja del 2% en los precios internacionales del crudo. El mercado sigue de cerca la posibilidad de una tregua entre Estados Unidos e Irán, al mismo tiempo que crece la preocupación por el aumento de los ataques hutíes contra Arabia Saudita, que podrían interrumpir el suministro de uno de los principales productores de petróleo de Oriente Medio.
La pregunta que se hacen todos los analistas
En medio de este panorama, Gustavo Araujo, Head of Research de Criteria, planteó en Wall Street un interrogante que muchos se hacen: por qué la bolsa neoyorquina sigue cerca de sus máximos históricos cuando el rendimiento del Treasury a 10 años supera el 5% y la Fed volvió a subir las tasas de interés.
Según explicó, la respuesta hay que buscarla en buena medida en las ganancias corporativas. Para 2026, los analistas proyectan un crecimiento de las utilidades del S&P 500 de casi 32%, con los ingresos de las empresas creciendo al 12%.
Araujo describió este fenómeno como una “expansión excepcional”, que llega después de varios años de crecimiento cercano a los dos dígitos. Y aclaró que ese impulso no se limita a las Siete Magníficas ni a los activos vinculados a la inteligencia artificial, sino que también se extiende a otros sectores fundamentales de la economía estadounidense.
Con todo, el analista fue claro respecto de a quién le recomendaría hoy apostar por acciones: un inversor agresivo y con horizonte de largo plazo, típicamente alguien joven que no necesita ese capital durante varios años, para quien las acciones siguen siendo una alternativa viable.
Por Mauricio Villacorta, Estratega de Inversión de IOL
Las bolsas de Nueva York atravesaron una rueda altamente volátil este jueves, recortando pérdidas iniciales pero cerrando prácticamente sin cambios en territorio neutral. El mercado se mantiene presionado por un «triple viento de frente macroeconómico»: la escalada sostenida en los rendimientos de los bonos del Tesoro estadounidense, el repunte en los precios del petróleo por nuevos ataques en Medio Oriente y el endurecimiento de las expectativas monetarias de la Reserva Federal.
Buenos Aires, viernes 25 de septiembre (PR/26) .- En la plaza local, los activos argentinos volvieron a bajar. En la renta fija se observó un comportamiento dispar, donde el rebote de los bonos en el tramo corto de la curva no fue suficiente para frenar el noveno avance consecutivo del indicador de Riesgo País elaborado por el JP Morgan, que trepó hasta los 571 puntos básicos, alcanzando nuevos máximos de los últimos cinco meses. La renta variable extendió la racha negativa, con el índice S&P Merval perdiendo un 1,1% en pesos.
Wall Street recortó bajas: el S&P 500 y NASDAQ cierran planos mientras el tramo largo de tasas toca máximos 🇺🇸
Los selectivos neoyorquinos operaron con fuertes oscilaciones durante la jornada, recuperándose de caídas intradiarias de hasta 0,9% en el tecnológico: el S&P 500 cerró plano en los 7.703,41 puntos, el NASDAQ Composite quedó virtualmente estable en las 26.939,05 unidades (+0,01%), mientras que el Dow Jones Industrial cedió un 0,31% situándose en los 51.350,84 puntos.
Puntos clave de la rueda en Nueva York:
● Rendimientos en máximos de varios años: La tasa del bono del Tesoro estadounidense a 10 años escaló hasta el 5,183% (máximos desde julio de 2007), mientras que el rendimiento a 30 años alcanzó el 5,443%, ubicándose en niveles no vistos desde 2004. Sólidos datos de actividad empresarial y discursos hawkish de autoridades de la Fed llevaron a los mercados a descontar cerca de un 70% de probabilidades de un nuevo incremento de tasas en octubre.
● Reunión Trump-Xi en la Casa Blanca: El presidente Donald Trump recibió al mandatario chino Xi Jinping en su primera visita de Estado a EE. UU. desde 2015. Ambos líderes expresaron intenciones de estabilizar las relaciones bilaterales y extender por dos meses la tregua arancelaria comercial, mientras abordaron la cooperación en seguridad e Inteligencia Artificial.
● Meta extiende el impulso: Meta Platforms avanzó un 4,59% a $778,27 impulsado por el éxito del asistente autónomo Muse (que se posicionó como la app gratuita más descargada en el App Store). Por el contrario, Oracle cayó un 3,5% tras emitir un aviso de fuerza mayor en el data center «Project Jupiter» de 2,45 GW en Nuevo México debido a trabas regulatorias y de infraestructura de gas natural.
El petróleo salta un 3,4% ante nuevos ataques a instalaciones saudíes
Los precios del crudo reanudaron con fuerza las subas, borrando la racha negativa de comienzos de semana ante la reactivación de las preocupaciones por el suministro físico en Medio Oriente.
● Ataque de los Hutíes frena la tregua: La coalición liderada por Riad confirmó la intercepción de seis misiles balísticos lanzados por militantes hutíes hacia las regiones de Taif y Yanbu en Arabia Saudita. Aunque el oleoducto East-West Pipeline opera parcialmente, la falta de reanudación en los embarques de buques tanque mantuvo en vilo a los operadores.
● Precios de cierre: El barril de petróleo Brent subió un 3,4% cerrando en USD 106,60, mientras que el WTI de Texas avanzó un 2,7% hasta los USD 94,61.
Mercado Local: La deuda muestra compras en el tramo corto, pero el Riesgo País sube a 570 pb 🇦🇷
La plaza financiera doméstica operó en terreno negativo golpeada por el contexto global en el mercado de renta fija. Con el rendimiento del bono del Tesoro estadounidense a 10 años escalando a máximos desde 2007 (5,18%) y la tasa a 30 años en su nivel más alto desde 2004, el costo de oportunidad internacional se volvió implacable, arrastrando a la baja a prácticamente la totalidad de los títulos soberanos en dólares.
● Renta Fija: La deuda hard dollar atravesó una rueda de caídas generalizadas en todos sus tramos. El sesgo vendedor castigó a la curva de Bonares, encabezado por los retrocesos en el AO29 (-1,29%), el AE38 (-1,28%), el AO28 (-0,96%), el AL41 (-0,95%) y el AL35 (-0,80%). La misma tónica bajista se replicó en los Globales, con retrocesos pronunciados en el GD35 (-0,89%), el GD38 (-0,56%) y el GD41 (-0,34%). Sin demanda genuina capaz de amortiguar el impacto del contexto externo, el indicador de Riesgo País elaborado por el JP Morgan saltó cinco puntos hasta los 571 puntos básicos, alcanzando su nivel más alto en los últimos cinco meses y encadenando su novena suba consecutiva.
● Renta Variable: El índice S&P Merval cedió un 1,1% en pesos, encadenando su quinta rueda consecutiva en terreno negativo. En Wall Street, todos los
ADRs operaron en una tónica negativa con la excepción de Cresud (+0,24%). De esta manera, las mayores bajas de la sesión fueron Telecom (-4,15%), Edenor (-2,78%), e IRSA (-2,12%).
Acerca de IOL Inversiones IOL Inversiones es la plataforma digital del ecosistema IOL, diseñada para que más de 2 millones de clientes gestionen todas sus inversiones desde una app simple, intuitiva y segura. Con más de 25 años de trayectoria en el mercado, ofrece acceso a un amplio mundo de oportunidades financieras. A través de IOL Inversiones, los usuarios pueden operar en el mercado de capitales argentino mediante IOL invertironline, el broker líder del país, regulado por la Comisión Nacional de Valores (CNV). Además, pueden invertir en activos digitales a través de IOL Cripto, ampliando su acceso a alternativas de inversión. IOL Inversiones integra en una misma experiencia lo mejor del ecosistema: la solidez operativa de IOL invertironline y la innovación en nuevas clases de activos, consolidándose como la puerta de entrada al universo de inversiones para millones de argentinos.
Un exhaustivo informe privado advierte sobre la vulnerabilidad de enfocar la economía nacional en bienes primarios y revela cómo la parálisis en la acumulación de reservas tras la pandemia amenaza la estabilidad financiera.
Buenos Aires lunes 7 septiembre (PR/26)– La elevada volatilidad de precios internacionales puede golpear de lleno en la estructura local si las condiciones crediticias mundiales se vuelven significativamente más estrictas e inaccesibles.
A este escenario de incertidumbre comercial se le suma la pesada carga de compromisos por más de USD 40.000 millones en deuda en moneda extranjera, distribuidos entre títulos públicos, organismos y deuda corporativa.
Según detalla un reporte especializado elaborado por Epyca Consultores, la economía mundial presencia un viraje estructural determinante en la forma en que Estados Unidos absorbe su deuda soberana en este 2026.
El análisis privado subraya que el mecanismo de acumulación oficial de reservas ha registrado un parate severo durante los últimos años, acentuando su desaceleración a partir de la salida de la pandemia de COVID-19.
Un sacudón al modelo financiero tradicional
En las décadas pasadas, el esquema conocido como Bretton Woods 2.0 garantizaba que los superávits comerciales de países exportadores como China y las potencias petroleras alimentaran los bonos del Tesoro estadounidense.
Esa dinámica permitía sostener sin grandes fricciones el doble déficit de Washington —tanto el presupuestario como el de cuenta corriente— ofreciendo una liquidez predecible a todo el sistema financiero global.
Del mismo modo, las tasas de interés de largo plazo permanecían contenidas porque los inversores internacionales aceptaban gustosos pagar una prima por resguardarse en el activo considerado el refugio seguro universal.
El giro geopolítico tras la pandemia
Sin embargo, el impacto global provocado por el COVID-19 transformó las reglas del juego de manera definitiva, alterando los flujos de capitales y obligando a replantear las proyecciones económicas.
El cambio más rotundo lo protagoniza China, nación que dejó de utilizar sus voluminosos superávits para comprar bonos norteamericanos y pasó a canalizarlos hacia activos reales e infraestructura en emergentes.
Ante este vacío, las nuevas colocaciones del Tesoro de Estados Unidos debieron ser absorbidas por inversores privados locales, grandes fondos extranjeros y firmas posicionadas en plazas paraísos offshore.
Las cifras demuestran la magnitud de la metamorfosis: mientras en la década de 2010 el 42% de la deuda estadounidense estaba en manos extranjeras, actualmente ese porcentaje se redujo abruptamente al 21,5%.
Esta notable redistribución en la base de acreedores barrió con el histórico diferencial de rendimiento del que gozaban los títulos públicos emitidos por la principal potencia del planeta.
En años anteriores, la tasa a 10 años cotizaba por debajo de deudas soberanas de referencia como Alemania, Japón o Reino Unido, pero hoy esa ventaja se ha invertido por completo.
Frente a esta coyuntura, las autoridades financieras norteamericanas se ven obligadas a convalidar rendimientos más elevados para poder colocar exitosamente sus nuevas emisiones de títulos en el mercado.
En forma simultánea, se produjo un marcado quiebre en la histórica cobertura entre acciones y bonos, desarticulando las estrategias tradicionales de protección de activos.
Si antes los papeles soberanos operaban como un escudo frente al riesgo en la renta variable, la creciente percepción de riesgo sobre los propios bonos quebró esa dinámica de resguardo.
Tensiones internas e inflación persistente
En el centro de esta encrucijada internacional, la puja institucional entre el Tesoro y la Reserva Federal (Fed) se erige como una muestra clara de las transformaciones de fondo.
El termómetro determinante para adivinar los próximos pasos del banco central estadounidense es la inflación, variable que acumula un lustro ubicándose en valores incómodamente elevados.
Factores extraordinarios como los rebrotes pandémicos y los graves choques geopolíticos en Estepa Europea y Medio Oriente han consolidado una rigidez sostenida en el índice de precios.
Finalmente, las complejas dinámicas geopolíticas en torno al mercado del petróleo y la veloz irrupción de la inteligencia artificial reconfiguran el tablero económico en el que Argentina busca abrirse paso.
En tanto, los bonos argentinos tampoco lograron recuperarse del mal clima financiero global este jueves
Suba de rencimiento de bonos de Estados Unidos afecta el riesgo país.
Buenos Aires, 20 agosto (NA) — El riesgo país argentino continuó con la escalada y finalizó por encima de los 530 puntos, este jueves, dado el mal desempeño de los bonos soberanos, mientras que las acciones argentinas mantuvieron una jornada con disparidades.
El indicador que elabora el JP Morgan terminó en los 532 puntos básicos, con un aumento de 15 unidades en el día (+3%).
De esta manera, el índice acumula tres jornadas consecutivas al alza y se encuentra en máximos desde mayo.
«La mejora del contexto externo no logró trasladarse a los Globales argentinos, por lo que el desacople frente al universo emergente persiste y apunta a una mayor incidencia de factores idiosincráticos», señaló el reporte matutino de Portfolio Personal Inversiones (PPI).
La tendencia bajista, que lo había puesto a un paso de perforar los 400 puntos, se revirtió a partir de un clima financiero global más hostil a consecuencia de la incertidumbre que generó la guerra en Medio Oriente.
En el plano local, los últimos indicadores sociales de deterioro en empleo y salario generaron dudas sobre la continuidad del proyecto político libertario y los inversores eligen no asumir los riesgos.
Desde que inició el octavo mes, el indicador que elabora el JP Morgan anotó un alza superior al 23%, aunque el promedio total en el año favorece y alcanza una baja de 6,8%.
El Gobierno buscó bajar la espuma por la escalada del indicador para relegarla al plano secundario. En ese sentido, el ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, sostuvo que el riesgo país es de 80 puntos básicos.
El funcionario hizo esta interpretación a partir de la cotización del bono AO27, cuyo vencimiento es previo al fin del mandato de Javier Milei. “El bono que emitió ‘Toto’ (Luis Caputo) y que vence dentro del mandato de Milei tiene un riesgo país de 80 puntos básicos”, sostuvo el ministro.
En tanto, los bonos soberanos en dólares no lograron repuntar sobre el cierre, lo que demuestra la desconfianza de los inversores extranjeros con el Gobierno argentino a pocos meses del inicio de la campaña electoral para las elecciones presidenciales de 2027.
“Al comparar la performance efectiva de los bonos argentinos frente a la que habrían registrado de haberse movido únicamente en línea con el universo emergente (ajustando por su beta), estimamos que los Globales argentinos deberían haber avanzado alrededor de 0,8% durante la última rueda, en marcado contraste con el débil desempeño que finalmente registraron”, explicó PPI.
Las acciones argentinas que cotizan en Wall Street se mantuvieron con resultados dispares y no logran consolidar la tendencia alcista. Destacaron Transportadora de Gas del Sur (1,9%) e YPF (1,7%), mientras que los papeles de Banco Macro (-3,1%), BBVA (-2,8%) e IRSA (-1,4%) anotaron las caídas más pronunciadas.
En el plano local, el Merval avanzó 0,1% hasta los 2.875.949,59 puntos; medido en dólares cayó medio punto hasta los US$1.817,09.
Al igual que en Nueva York, la Bolsa porteña no logró consolidar una tendencia: hubo subas de hasta 4%, como fue el caso de Transportadora de Gas del Norte, seguido por Transportadora de Gas del Sur (2,3%) e YPF (2%). Del otro lado estuvieron Banco Macro y Sociedad Comercial del Plata (ambas con -2,3%) y Bolsas y Mercados (-1,7%).
“Si observamos la película desde agosto la dinámica es más grotesca: la deudaargentina deshizo casi por completo el ‘sobre desempeño’ obtenido durante junio, tras la mejora de la calificación por parte de S&P”, concluyó el informe de la plataforma de inversión.
Riesgo país en su piso más bajo en ocho años: así respira la city mientras la inflación sigue enfriándose
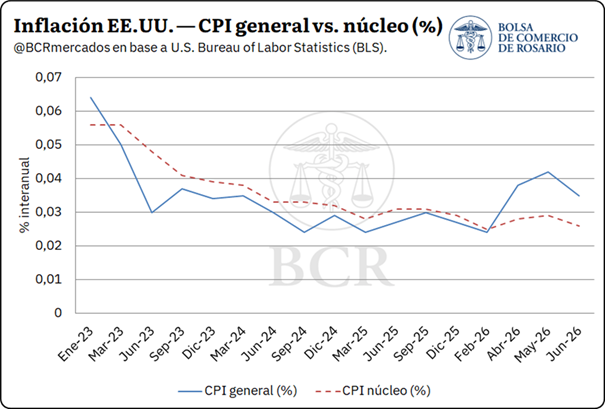
Buenos Aires, lunes 10 agosto (PR/26)–La inflación de Estados Unidos sigue perdiendo fuerza frente a los picos de 2022, aunque todavía no llega al 2% que persigue la Reserva Federal. La tendencia a la baja está firme, pero el ritmo importa: es justamente lo que hoy define los próximos pasos de la política monetaria.
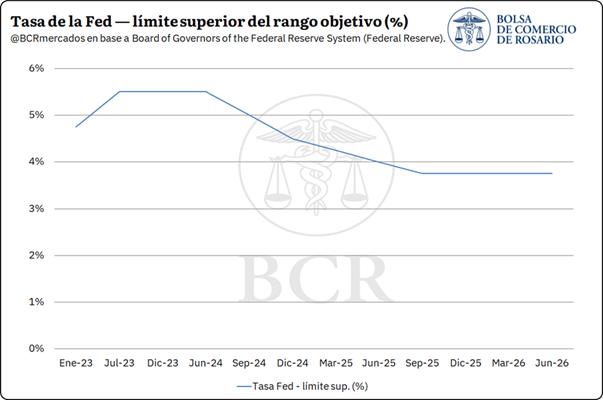
La tasa de fondos federales es la herramienta central de la Fed para mover el tablero económico: encarece o abarata el crédito y, con eso, empuja o frena el consumo, la inversión y, en definitiva, la inflación. Subirla enfríaPrevisualizar (abre en una nueva pestaña) la economía; bajarla la reactiva.
Tal como se esperaba, la Fed decidió mantener la tasa entre 3,50% y 3,75%. Sin embargo, la votación no fue unánime —9 a 3— y esa grieta dentro del Comité deja la puerta abierta a nuevos movimientos antes de que termine 2026.
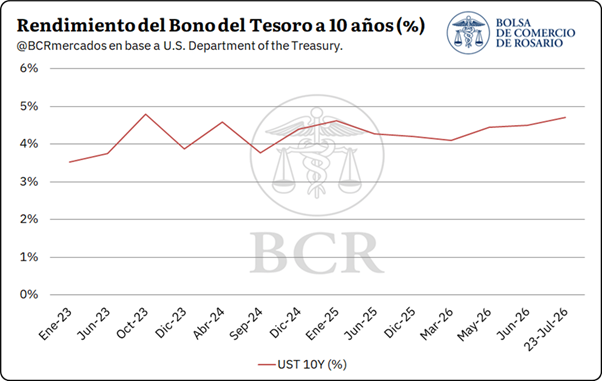
Otro termómetro clave es el rendimiento del bono del Tesoro a diez años, la vara con la que el mundo mide el costo del dinero. Cuando crecen las expectativas de inflación o de tasas altas por más tiempo, sube; cuando se anticipa una economía más floja, baja.
La inflación argentina vuelve a mostrar señales de alivio
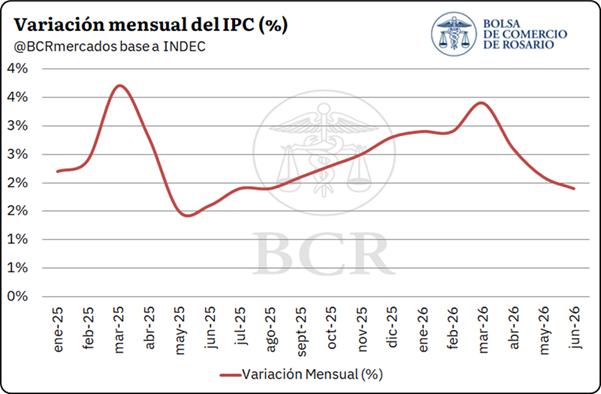
Después de moverse cerca del 1,5% mensual a mediados de 2025, el IPC pegó un salto y llegó a 3,4% en marzo de 2026. Pero desde abril el proceso volvió a ordenarse y la desaceleración se hizo evidente.
Los números lo confirman: 2,6% en abril, 2,1% en mayo y 1,9% en junio, tres meses seguidos a la baja. El mercado sigue de cerca cada dato, porque las expectativas, el dólar y los precios regulados marcarán el rumbo de acá en adelante.
El riesgo país, en su nivel más bajo desde 2018
El riesgo país mide cuánto de más le exigen los inversores a la deuda argentina frente a la de Estados Unidos. Cuando baja, es una buena señal: implica menos desconfianza y mejores condiciones para conseguir financiamiento afuera.
El camino recorrido es notable: desde los 2.102 puntos de enero de 2024, el índice de J.P. Morgan viene comprimiéndose de forma sostenida, de la mano de la recuperación de los bonos soberanos en dólares y de expectativas cada vez más favorables.
Hoy el indicador ronda los 440 puntos básicos, el nivel más bajo desde abril de 2018. Todavía está por encima de otros países emergentes, pero la caída desde 2024 refleja un cambio real en cómo el mundo percibe el riesgo argentino.
Tasas, pesos y dólares: así estuvo julio en los mercados
Durante julio, las condiciones financieras locales se mantuvieron relativamente estables, en sintonía con una inflación que se desacelera y con expectativas moderadas sobre las tasas. Las licitaciones del Tesoro y el mercado cambiario concentraron la atención.
La TAMAR, que refleja el costo de los depósitos mayoristas, cerró el 27 de julio en 22,81% nominal anual, muy cerca del 22,5% que esperaba el mercado según el REM. Una señal más de que se descuenta estabilidad monetaria en el corto plazo.
En el mercado de deuda en pesos, tanto los instrumentos a tasa fija como los ajustados por CER siguen mostrando tasas reales positivas. Los primeros concentran la mayor demanda, mientras que el CER y el dólar linked funcionan como cobertura ante cualquier sorpresa.
El Tesoro también dejó novedades: en la licitación del 15 de julio ofreció instrumentos en pesos, dólar linked y dólares. Días después, la conversión de la LELINK D31L6 alcanzó el 45,17% del valor nominal en circulación, un dato que ayuda a estirar vencimientos.
En el mercado cambiario, el Banco Central cortó la racha de ruedas con saldo comprador y cerró una jornada neutra. Es un dato puntual, pero el mercado seguirá muy atento a cómo evoluciona la compra de divisas, clave para la acumulación de reservas.
De cara a las próximas semanas, todas las miradas seguirán puestas en las tasas de interés, las próximas colocaciones del Tesoro y el comportamiento del dólar, las tres variables que van a seguir marcando el pulso financiero local.