Ago 6, 2026 | Actualidad, Ganadería, Informes Técnicos
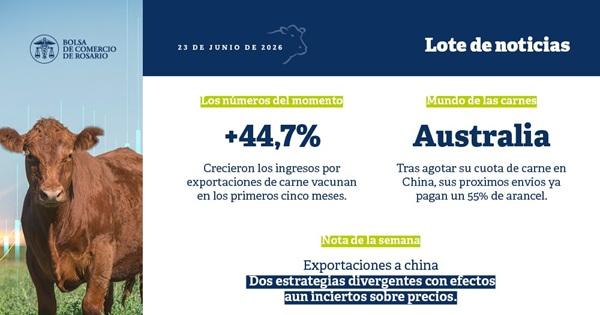
Las importaciones chinas de carne vacuna crecen a ritmo récord y amenazan con perforar el techo de los cupos anuales. Con Brasil y Australia al límite, se abre un escenario de precios al alza, tensiones comerciales y negociaciones inéditas entre los principales países proveedores.
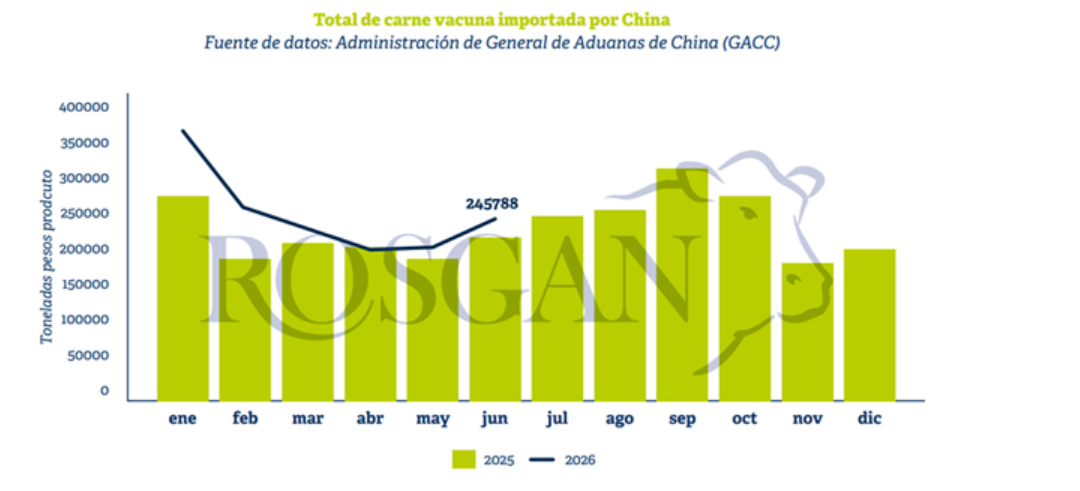
Buenos Aires, Jueves 6 de agosto agosto (PR/26)–Durante la primera mitad de 2026, China importó 1,53 millones de toneladas de carne vacuna, marcando un incremento interanual del 17,5%. Este notable dinamismo ha encendido las alarmas en el comercio global, al superar con creces las proyecciones iniciales del mercado.
El problema central radicaría en que la velocidad de compra desborda el límite fijado por el propio gobierno chino. El cupo total de salvaguardia para 2026 se estableció en 2,69 millones de toneladas, un volumen un 4% inferior a los 2,80 millones efectivamente ingresados a lo largo de 2025.
Esta marcada brecha entre el permiso oficial y la demanda real plantea dos escenarios inevitables para el segundo semestre: una fuerte desaceleración de las importaciones o un agotamiento prematuro del cupo, desatando presiones alcistas sobre los precios y modificaciones en las reglas comerciales.
El mapa de los proveedores: entre la saturación y el freno
Tras una pausa entre marzo y mayo, las compras chinas cobraron nuevo impulso en junio alcanzando las 246 mil toneladas, un 19% más que el mes anterior. Resta saber si esto obedece a un repunte generalizado o al inminente agotamiento de la cuota brasileña.
El nivel de ejecución de las cuotas muestra fuertes disparidades. Australia ya completó el 100% de su cupo anual de 205 mil toneladas, mientras que Brasil alcanzó el 80% de sus 1,1 millones de toneladas asignadas, lo que llevó a China a emitir una alerta oficial de seguimiento.
En contraposición, Argentina mantiene un avance equilibrado con 239,5 mil toneladas exportadas (un 12% más que en 2025), mientras que Uruguay y Estados Unidos registran una utilización baja, siendo prácticamente nula la participación del gigante norteamericano.
Precios al alza y barcos navegando a ciegas
El impacto en las cotizaciones se hace evidente. Los precios promedio de importación pasaron de subas moderadas al inicio del año a aumentos superiores al 30% interanual al cierre de junio, reflejándose en una mejora de 200 a 300 USD por tonelada en las ofertas FOB argentinas.
La mayor incertidumbre recae sobre la carne en tránsito. Dado que el viaje marítimo desde Sudamérica demora unos 45 días, una porción considerable de las 158 mil toneladas despachadas por Brasil en junio y julio corre el riesgo directo de arribar con el cupo totalmente agotado.
Ante esta encrucijada, Brasil gestiona ante Pekín la habilitación de depósitos aduaneros para postergar la nacionalización de la mercadería. Asimismo, trascendieron intensas negociaciones para un inédito intercambio de cuotas con Uruguay, cambiando volumen chino por acceso a la Unión Europea.
Primicias Rurales
Fuente: ROSGAN
Jul 24, 2026 | Actualidad, Economía / Economía del Agro, Informes Técnicos
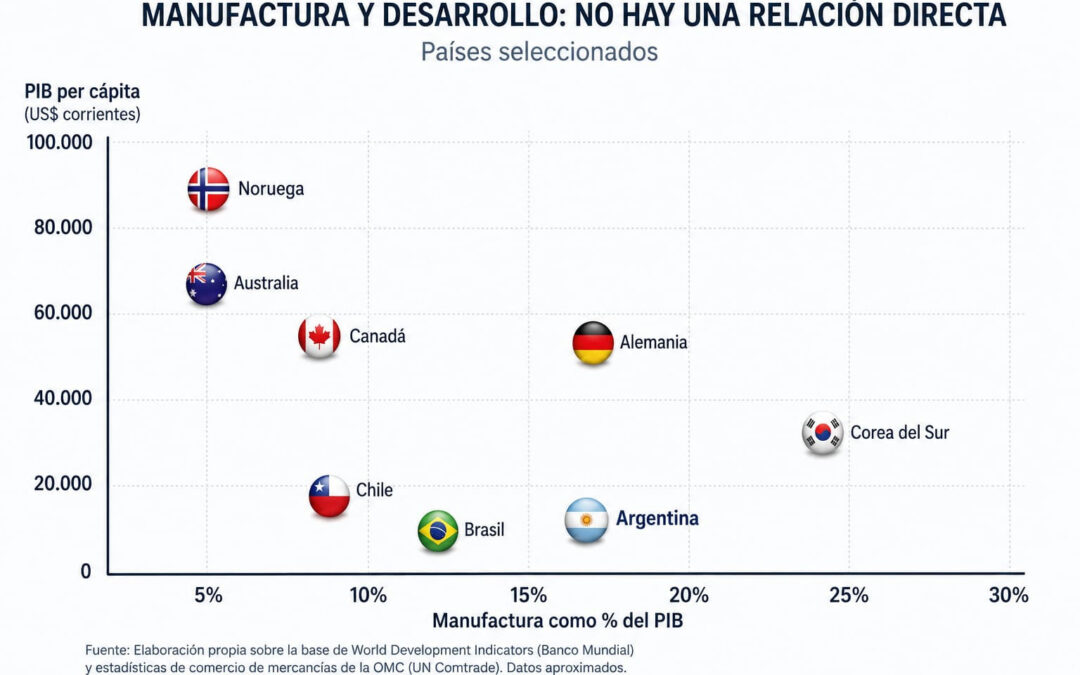
Aunque la manufactura representa apenas el 7% del PIB australiano, frente al 16% de Argentina, Australia casi quintuplica el ingreso por habitante. En un nuevo trabajo, Horacio Augusto Pereira, investigador sénior del Centro de Investigaciones en Gobierno de la Universidad Austral, sostiene que el desarrollo no depende del peso de la industria manufacturera sobre el PBI, sino de aumentar la productividad y transformar los recursos naturales en nuevas capacidades productivas.
Buenos Aires, sábado 24 de julio (PR/26) — Cada vez que Argentina discute su estrategia de desarrollo aparece una objeción recurrente: Australia no puede ser un modelo para nuestro país porque tiene una superficie mucho mayor, una población sustancialmente menor y, por lo tanto, una dotación de recursos naturales por habitante muy superior.
El investigador sénior del Centro de Investigaciones en Gobierno de la Universidad Austral, Horacio Augusto Pereira, coincide en que esa diferencia existe, pero sostiene que la conclusión suele ser equivocada. «Argentina no es Australia y no debería intentar copiar mecánicamente su estructura productiva. Pero de allí no se desprende que la experiencia australiana tenga poco para enseñarnos», afirma en el trabajo. Más allá del peso relativo de la industria: ¿Qué puede aprender Argentina de Australia?
Para Pereira, Australia no constituye un modelo para copiar, sino un caso para estudiar. Su investigación cuestiona una de las ideas más arraigadas del debate económico argentino: que una disminución del peso de la industria manufacturera sobre el PIB implica necesariamente un proceso de desindustrialización o una pérdida de capacidades productivas.
«La discusión debería ser bastante más sofisticada que cuánto representa la industria sobre el PIB. Deberíamos preguntarnos cuánto valor genera cada sector por habitante, cuánto exporta y qué productividad alcanza», sostiene el investigador.
La comparación internacional permite entender por qué
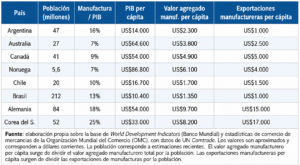
Los datos muestran que Argentina tiene casi el doble de población que Australia y, sin embargo, la industria manufacturera australiana genera más valor agregado por habitante. Al mismo tiempo, aunque la manufactura representa alrededor del 7% del PIB australiano —frente al 16% de Argentina—, el ingreso por habitante es varias veces superior.
Según explica Pereira, los porcentajes relativos describen la estructura de una economía, pero no necesariamente su capacidad para generar riqueza. «Una industria que representa el 20% de una economía no necesariamente genera más riqueza que una industria que representa el 7% de una economía mucho más productiva», resume.
Esa diferencia cobra especial importancia para Argentina. Si durante los próximos años el agro, la minería, el petróleo y el gas crecen más rápido que el resto de la economía, la participación de la industria manufacturera podría disminuir sin que eso implique una caída de la producción industrial.
«Una economía puede cambiar su estructura y, al mismo tiempo, volverse más rica», sostiene el investigador. Incluso, agrega, la industria puede perder participación relativa en el PIB mientras aumenta su valor agregado por habitante.
La experiencia australiana
El trabajo analiza cómo Australia transformó sus recursos naturales en una plataforma para desarrollar capacidades industriales, tecnológicas y de servicios de alta productividad.
Lejos de limitarse a la extracción de minerales, la actividad minera australiana impulsa un amplio entramado de ingeniería, maquinaria, mantenimiento, automatización, software, transporte, logística, infraestructura y servicios ambientales.
«Una mina no es solamente una mina. También es una demanda de bienes y servicios especializados«, afirma Pereira.
Según datos citados en el estudio, la minería emplea directamente a unas 240.000 personas. Sin embargo, el ecosistema de proveedores y servicios vinculados al sector —conocido como Mining Equipment, Technology and Services (METS)— sostiene alrededor de 1,1 millones de puestos de trabajo en todo el país.
Para el investigador, esa diferencia muestra que el verdadero impacto de los recursos naturales no termina en el empleo directo de las empresas extractivas, sino en las capacidades productivas que logran desarrollarse a su alrededor.
Qué puede aprender Argentina
Pereira aclara que las diferencias entre ambos países son importantes y que Argentina necesita construir su propio camino de desarrollo. Sin embargo, considera que la experiencia australiana ofrece enseñanzas valiosas.
«La cuestión no es replicar la estructura productiva australiana, sino comprender cómo Australia convirtió sus recursos naturales en una plataforma para desarrollar capacidades industriales, tecnológicas y de servicios de alta productividad», sostiene.
En ese sentido, afirma que la minería puede impulsar proveedores de bienes de capital, ingeniería y servicios tecnológicos; Vaca Muerta puede generar infraestructura, conocimiento y empresas especializadas; el agro puede profundizar la incorporación de maquinaria, biotecnología, software y servicios profesionales; y una mayor disponibilidad de energía puede atraer inversiones industriales que hoy no resultan viables.
«El desafío no consiste en elegir entre recursos naturales e industria. Se trata de utilizar los recursos naturales para desarrollar industria, tecnología y servicios de mayor productividad», resume.
El trabajo concluye que no existe un porcentaje «ideal» de industria que determine el desarrollo de un país. La pregunta relevante, sostiene Pereira, es otra: cuánto valor genera cada sector, qué productividad alcanza y de qué manera las ventajas naturales pueden transformarse en nuevas capacidades productivas.
«Australia no demuestra que Argentina deba copiar a Australia. Demuestra algo mucho más importante: que los recursos naturales pueden ser una plataforma de desarrollo y no una condena a la primarización», concluye.
Sobre el autor: Horacio Augusto Pereira es magíster en Políticas Públicas por la Universidad Austral y licenciado en Comercio Internacional por la Universidad Nacional de Quilmes. Es investigador sénior del Centro de Investigaciones en Gobierno de la Universidad Austral y especialista en recursos naturales, desarrollo productivo y competitividad internacional.
Primicias Rurales
Fuente: Universidad Austral
Jul 2, 2026 | Actualidad, Ganadería, Informes Técnicos
Antes de finalizar el primer semestre, Australia y Brasil habrían agotado sus cupos de exportación hacia China. Mientras tanto, el resto de los proveedores, incluyendo a Argentina, mantienen un ritmo de ejecución más moderado.
Rosario, jueves 2 julio (PR/26) — Mientras Australia y Brasil agotan sus cupos y quedan virtualmente fuera de juego, Argentina mantiene un ritmo de exportación de carne vacuna a China moderado.
Esta estrategia de cautela posiciona al país ante un escenario clave para mejorar la competitividad y los precios ante la incertidumbre regulatoria del gigante asiático.
Frente al virtual agotamiento de las cuotas de Australia y Brasil, el mercado cárnico en China se mantiene a la expectativa.
La estrategia de los países proveedores y las futuras decisiones regulatorias del gobierno chino definirán la dinámica de precios para el resto del año.
Antes de finalizar la primera mitad del año, tanto Australia como Brasil habrían quedado, virtualmente, fuera de juego en el mercado chino.
Según informó el propio Ministerio de Comercio de China (MOFCOM), al 20 de junio los envíos de carne vacuna desde Australia cubrieron la totalidad del cupo asignado de 205.000 toneladas anuales.
En el caso de Brasil, si bien aún no se ha emitido un anuncio oficial, las principales plantas procesadoras que faenan para China están ajustando e incluso suspendiendo la producción de cortes destinados a este mercado, con el objetivo de evitar embarques que arriben fuera de cuota y queden sujetos al pago de un arancel final del 67%.
Esta decisión evidenciaría un virtual agotamiento de su cupo anual de 1.106.000 toneladas y, en consecuencia, la necesidad de redireccionar parte de sus exportaciones hacia otros destinos.
En una situación estratégica diferente se encuentran el resto de los proveedores —Argentina, Uruguay, Nueva Zelanda y, naturalmente, Estados Unidos—, que registran hasta el momento un avance considerablemente menor en la utilización de sus respectivas cuotas.
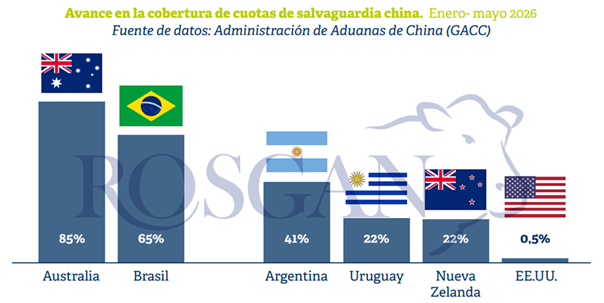
De acuerdo con los datos informados por la Administración General de Aduanas de China, al 31 de mayo Australia había ingresado 175.082 toneladas de carne vacuna, equivalentes al 85% de su cuota anual. Por su parte, Brasil acumulaba 723.745 toneladas, cubriendo el 65% de su cupo.
En contraste, los demás orígenes mostraban avances significativamente inferiores. Argentina registraba una ejecución del 41%, con 210.857 toneladas ingresadas; Uruguay y Nueva Zelanda alcanzaban apenas el 22% de utilización de sus cuotas, sobre un total de 324.000 y 206.000 toneladas, respectivamente; mientras que Estados Unidos, con apenas 803 toneladas ingresadas, prácticamente no había utilizado su cuota anual de 164.000 toneladas.
Por su parte, los proveedores que operan sin una cuota exclusiva aportaron en conjunto 56.122 toneladas, lo que representa un nivel general de cobertura del 33%.
Estos datos reflejan una marcada diferencia en la velocidad de ejecución de las cuotas entre los distintos actores del mercado, en línea con estrategias de posicionamiento claramente divergentes.
Mientras que los dos países menos favorecidos en la distribución de cuotas, Australia y Brasil, apuntaron a saturar rápidamente el mercado bajo la expectativa de una negociación —primero sobre los criterios de aplicación para los envíos en tránsito y luego respecto de una eventual ampliación de cuota—, un segundo grupo de países, entre ellos Argentina, apostó por mantener un ritmo más moderado de ejecución, a la espera de un agotamiento de las cuotas y, en consecuencia, de un fortalecimiento de los precios impulsado por las necesidades de la demanda.
Lo cierto es que, hasta el momento, ninguna de las dos estrategias ha logrado plasmar plenamente sus resultados.
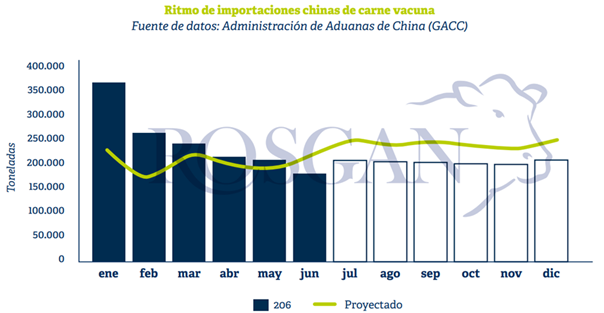
En los primeros cinco meses de 2026, China importó cerca de 1,3 millones de toneladas de carne vacuna, un 18% más que en igual período del año anterior, pagando además valores promedio un 14% superiores a los registrados doce meses atrás.
Ambos indicadores contrastan notablemente con la caída del 4% en las importaciones que el propio gobierno chino había proyectado a comienzos de año mediante la asignación de cuotas y, por ende, con las expectativas de precios que predominaban en el mercado.
En efecto, el esquema de distribución establecía un límite anual de importaciones de 2.688.000 toneladas, frente a las 2.802.000 toneladas registradas por la aduana china durante 2025.
Una vez conocidas las cuotas asignadas a los distintos orígenes, el mercado esperaba una ejecución relativamente previsible. De hecho, tomando como referencia el comportamiento promedio de compras observado entre 2019 y 2025, era posible proyectar un ritmo mensual relativamente estable.
Sin embargo, la fuerte presión ejercida por Australia y Brasil durante los primeros meses del año alteró rápidamente esas proyecciones, obligando a recalcular los volúmenes disponibles para los meses restantes, que ahora se ubicarían entre 40.000 y 50.000 toneladas mensuales.
No obstante, todavía persisten elementos de incertidumbre dentro del mercado chino. Este año, el patrón de compras podría verse aún más alterado durante el tramo final, sin que dicho cambio resulte necesariamente visible en las estadísticas aduaneras.
La principal incógnita radica en si el gobierno chino permitirá el ingreso de mercadería fuera de cuota para su almacenamiento en depósitos aduaneros.
Si esta alternativa no fuera habilitada, no deberían esperarse cambios significativos respecto del ritmo habitual de compras observado durante la segunda mitad del año. Bajo este escenario, los países que aún disponen de una porción importante de sus cuotas sin utilizar —entre ellos Argentina— podrían consolidar una posición más favorable dentro del mercado chino durante los últimos meses del año.
Por el contrario, si se habilitara el almacenamiento de mercadería fuera de cuota, los dos grandes jugadores que actualmente se encuentran virtualmente fuera de juego —Australia y Brasil— podrían comenzar a presionar los valores de ingreso al mercado chino hacia fines de año, con el objetivo de posicionar mercadería para su nacionalización inmediata una vez renovados los cupos anuales a partir del 1 de enero de 2027.
De confirmarse este escenario, y considerando los tiempos de navegación, Brasil probablemente sería el primer actor en mover sus fichas, convirtiéndose nuevamente en un competidor de fuerte peso para el resto de los exportadores de la región.
Por el momento, lejos de observarse una presión alcista por parte de los importadores chinos, el mercado parece haber ingresado en un impasse, condicionado por una fuerte expectativa y cautela.
Primicias Rurales
Fuente: Rosgan
Jun 23, 2026 | Actualidad, Economía / Economía del Agro, Opiniones
El interés comprador de China y una demanda más firme aportan sostén al mercado de la soja, pero las buenas condiciones climáticas en Estados Unidos presionan sobre los precios.
Rosario, Santa Fe; martes 23 de junio (PR/26) – El mercado internacional de granos atraviesa una semana marcada por señales contrapuestas.
Por un lado, las perspectivas climáticas favorables en Estados Unidos apuntalan una expectativa de cosechas abundantes de maíz y soja, ejerciendo presión bajista sobre los precios. Por otro, la reaparición de China como compradora de soja estadounidense y una demanda sostenida por aceites vegetales brindan cierto sostén al mercado.
“Hoy el clima en Estados Unidos es el principal factor que mira el mercado. Las condiciones son buenas para los cultivos y eso resulta negativo para los precios, porque el USDA proyecta rindes muy elevados tanto en maíz como en soja y este escenario climático es el necesario para alcanzarlos”, afirma Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral.
En soja, los fundamentos de demanda mostraron señales positivas. China volvió a comprar soja estadounidense, con operaciones reportadas por 132.000 toneladas y otras 120.000 toneladas con destino no especificado, en línea con el inicio habitual de sus adquisiciones para la nueva campaña.
A esto se suma que Indonesia confirmó que desde el 1° de julio elevará el corte obligatorio de biodiésel al 50% (B50), lo que podría incrementar la demanda de aceite de soja.
Además, aunque la molienda estadounidense de mayo resultó inferior a la esperada, se ubicó un 8,3% por encima del mismo mes del año pasado, mientras que los stocks de aceite de soja cayeron a su nivel más bajo en cinco meses, por debajo de las previsiones del mercado.
“La demanda está mostrando señales interesantes. La molienda crece respecto del año pasado, las existencias de aceite bajan y aparecen compras desde China. No son elementos suficientes para cambiar completamente la tendencia, pero sí aportan soporte al mercado”, explica Romano.
En el plano local, la situación es dispar. La cosecha de soja alcanza el 97,2%, aunque persisten demoras en el sudeste bonaerense y la Cuenca del Salado por los excesos hídricos.
Sin embargo, el principal dato pasa por la comercialización: solo el 23% de la producción tiene precio fijado, muy por debajo del promedio histórico y 24 puntos porcentuales menos que hace un año. Incluso sumando operaciones “a fijar”, la originación alcanza apenas el 38% de la producción.
“Los productores argentinos frenaron fuertemente las ventas tras la baja de precios. El margen de molienda es atractivo, pero las necesidades financieras y las expectativas del mercado hacen que todavía no se traslade plenamente esa capacidad de pago”, sostiene Romano.
En maíz, el panorama internacional también está condicionado por las excelentes perspectivas productivas estadounidenses.
El 68% de los cultivos se encuentra en condición buena a excelente, mientras continúan registrándose compras por parte de Taiwán y posiblemente de China, favorecidas por la baja de precios. Asimismo, Vietnam completó la implementación obligatoria del corte E10 en combustibles, fortaleciendo la demanda vinculada al etanol.
No obstante, en Argentina la cosecha avanza con lentitud. Solo se recolectó el 48% del área, afectada por lluvias y elevados niveles de humedad, especialmente en Buenos Aires. A esto se suma un marcado freno en las ventas: los negocios a precio cayeron a 363.000 toneladas en la última semana analizada, muy por debajo de los niveles habituales.
“Hay una situación puntual de estrechez porque llegan menos camiones de los esperados y la comercialización perdió dinamismo. Esa combinación sostiene los precios en el mercado local a pesar del contexto internacional más pesado”, señala Romano.
En trigo, el ingreso de la cosecha del hemisferio norte continúa presionando las cotizaciones. Estados Unidos ya cosechó el 25% del trigo de invierno, mientras que en Europa las altas temperaturas no generan, por ahora, impactos significativos debido al avanzado estado de los cultivos.
Los precios bajos estimularon nuevas compras internacionales, entre ellas 800.000 toneladas adquiridas por Argelia y 120.000 toneladas por Corea del Sur.
En Argentina, la siembra ya cubre cerca del 58% del área prevista, con importantes avances en el norte del país y algunas demoras en regiones del sur por exceso de humedad. Al mismo tiempo, la fuerte caída del precio internacional de la urea —desde alrededor de 950 hasta entre 650 y 700 dólares por tonelada— abre la posibilidad de que muchos productores refuercen la fertilización, aunque los márgenes económicos continúan siendo ajustados.
“Habrá que seguir muy de cerca la evolución climática en el hemisferio norte y, más adelante, la definición de los rindes del hemisferio sur. Si finalmente se consolida un evento El Niño, podría ser una noticia favorable para la producción argentina, aunque el contexto global sigue mostrando abundantes existencias de granos que limitan las subas de precios”, concluye Romano.
En el contexto financiero global, el fortalecimiento del dólar por las expectativas de nuevas subas de tasas de interés en Estados Unidos y la caída de los precios del petróleo tras el acuerdo preliminar entre Estados Unidos e Irán también influyen sobre los mercados agrícolas.
A esto se suma la advertencia de la Oficina Meteorológica de Australia sobre la posible formación de un evento de El Niño de gran intensidad hacia fin de año, aunque los elevados inventarios mundiales de granos podrían amortiguar parte de su impacto.
Sobre la Universidad Austral
Con sede en la Ciudad de Buenos Aires, Pilar y Rosario, es una institución de educación superior creada por la Asociación Civil de Estudios Superiores -ACES-, entidad civil sin fines de lucro, con personería jurídica e inscripta en el Registro Nacional de Entidades de Bien Público. La Universidad Austral promueve la investigación, imparte enseñanza de grado y posgrado, realiza programas de extensión, y brinda atención sanitaria desde su Hospital Universitario. Está constituida por las Facultades de Ciencias Biomédicas; Ciencias Empresariales; Comunicación; Derecho; Ingeniería; Hospital Universitario Austral; Parque Austral; IAE Business School; Escuela de Educación; Escuela de Política, Gobierno y Relaciones Internacionales; Instituto de Ciencias para la Familia; Instituto de Filosofía.
Primicias Rurales
Fuente: Universal Austral
Jun 17, 2026 | Economía / Economía del Agro, Opiniones
El mercado agrícola se estabiliza y se independiza de la volatilidad del petróleo, devolviendo la atención al clima y a las proyecciones globales.
Buenos Aires, miércoles 16 mayo (PR/26) — El mercado de granos entra en una etapa de consolidación y comienza a desacoplarse de la volatilidad energética provocada por los conflictos geopolíticos en Medio Oriente.
Según Dante Romano, investigador de la Universidad Austral, los precios encontraron un escalón inferior pero los operadores vuelven a concentrarse firmemente en los fundamentos agrícolas tradicionales.
En Estados Unidos, las lluvias llegaron a las principales zonas productivas y disiparon el riesgo climático que sostenía los valores de los commodities en las semanas previas. Por su parte, el último informe del USDA no aportó grandes cambios para la oleaginosa norteamericana, pero sí reflejó un incremento en las existencias mundiales de maíz.
Este aumento del cereal responde a una mayor producción proyectada en Brasil, aunque Romano advierte que su consumo interno dinámico limitará el saldo exportable de ese país.
Mientras tanto, a nivel local, las persistentes precipitaciones y el exceso de humedad generaron importantes demoras en las tareas de campo y en la cosecha de maíz tardío.
En el caso de la soja, la recolección local ya alcanza el 95,2% del área total estimada, lo que da por prácticamente finalizada la campaña en el territorio argentino.
A pesar de la reciente caída de las cotizaciones, se comercializó 1 millón de toneladas con precio fijado, demostrando que el ritmo de ventas de los productores se mantuvo activo.
Para el analista, los valores actuales en torno a los USD 330 por tonelada para las posiciones nuevas siguen siendo atractivos respecto a las expectativas iniciales de siembra.
En la vereda opuesta, el maíz sufre la presión de los fondos especulativos, que liquidaron cerca de 24 millones de toneladas en posiciones en solo dos semanas.
La cosecha de maíz en Argentina avanza apenas sobre el 43,6% del área debido al freno climático, con un progreso semanal inferior a los cuatro puntos porcentuales.
Sin embargo, los puertos mantienen un volumen de carga programada cercano a 1,9 millones de toneladas, lo que obligará a la exportación a mantener activas sus compras.
Respecto al trigo, el USDA recortó la producción estadounidense a su nivel más bajo desde 1957, pero la situación se compensa con mejoras en el Mar Negro y Europa.
En el plano local, la Bolsa de Comercio de Rosario elevó su estimación de cosecha nacional a un volumen histórico de 20 millones de toneladas.
Este fuerte impulso productivo está directamente relacionado con una marcada baja en los costos de fertilizantes, donde la urea cayó de USD 1.000 a USD 620-630 la tonelada.
Ante este escenario de márgenes, Romano considera razonable esperar antes de cerrar apuradamente negocios en torno a los USD 210 por tonelada para el trigo diciembre.
Finalmente, la confirmación climática del fenómeno de El Niño plantea un panorama dispar que beneficiará a la zona núcleo argentina pero encendió alarmas en otros continentes. El mercado seguirá de cerca las amenazas de déficits hídricos en Australia, el centro y norte de Brasil y diversas regiones productoras clave de Asia.
Primicias Rurales
Universidad Austral