Sep 16, 2026 | Actualidad, Agua, Economía / Economía del Agro, Especial
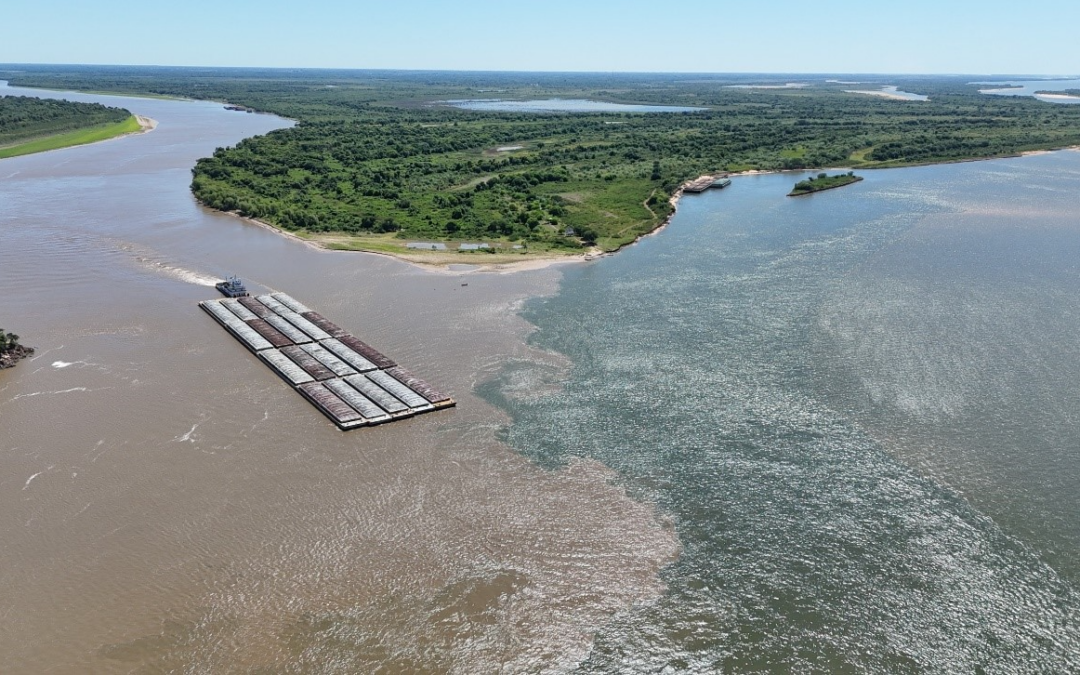
En Posadas, especialistas y autoridades coincidieron en que modernizar las reglas del transporte fluvial puede ayudar a reducir los costos logísticos, fortalecer las economías regionales y conectar la producción del Nordeste con los mercados internacionales.
Buenos Aires, miércoles 16 de septiembre (PR/26) — Argentina cuenta con una extensa red de ríos navegables, pero una parte importante de la producción del Nordeste todavía debe recorrer largas distancias en camión para llegar a los puertos de exportación.
El problema volvió a quedar expuesto durante el seminario organizado por el 80° aniversario de la Asociación Forestal Argentina (AFoA), realizado en Posadas. Allí, representantes del sector público y privado plantearon la necesidad de actualizar las reglas que regulan el transporte de cargas por los ríos argentinos.
El reclamo tiene especial importancia para Misiones y Corrientes, donde la actividad forestal genera grandes volúmenes de productos como madera, celulosa y tableros. En este tipo de industrias, el costo del transporte puede marcar una diferencia importante a la hora de competir en el mercado interno y en el exterior.
Durante el panel sobre competitividad e infraestructura portuaria, el presidente de AFoA, Pablo Ruival, resumió el desafío: “En la forestoindustria trabajamos con productos voluminosos, estamos lejos de los grandes centros de consumo y necesitamos una logística aceitada con costos muy bajos”.
¿Por qué el transporte fluvial puede ser más barato?
Uno de los principales puntos planteados durante el encuentro fue la diferencia de costos entre trasladar grandes volúmenes por camión y hacerlo por vía fluvial.
Según las estimaciones presentadas, transportar un contenedor desde Eldorado hasta Buenos Aires para luego embarcarlo hacia otros países puede costar alrededor de US$3.600 por carretera. Si se utilizara una alternativa fluvial, ese costo podría bajar a unos US$2.500.
La diferencia también aparece en las cargas a granel. Llevar una tonelada de mercadería desde Clorinda hasta Rosario por camión fue estimado en unos US$100, mientras que una operación fluvial desde Asunción podría ubicarse cerca de US$25.
Estos números muestran por qué el debate no pasa solamente por construir o mejorar puertos. El desafío es conseguir que el sistema completo —ríos, puertos, aduanas, barcos y trámites— funcione de manera sencilla y competitiva.
El director de Transporte Fluvial y Puertos de Corrientes, Adolfo Escobar, sostuvo que tener puertos no alcanza si los costos y los trámites terminan desalentando el uso de los ríos.
El especialista Diego Azqueta resumió esa situación con una frase: “No estamos lejos de los puertos. Estamos cerca del río”.
Una normativa que quedó en el centro del debate
Uno de los principales reclamos está relacionado con las normas que regulan el transporte de cargas dentro del país por vía marítima y fluvial.
El régimen tiene sus orígenes en una norma de 1944 y fue modificado en distintas oportunidades. El debate actual busca adaptar esas reglas a las necesidades de la logística moderna y, especialmente, facilitar que empresas de la región puedan contratar embarcaciones y utilizar los ríos para transportar sus productos.
La discusión cobró fuerza a partir de los cambios regulatorios impulsados durante 2025. El Gobierno nacional intentó modificar las reglas del sector mediante el DNU 340/2025, pero esa medida fue rechazada por ambas cámaras del Congreso y posteriormente quedó sin efecto. En septiembre de ese año, otro decreto restituyó parte del régimen anterior.
Más allá de esa discusión puntual, el planteo de AFoA apunta a una cuestión más amplia: generar más opciones de transporte, aumentar la competencia y reducir los costos para quienes producen lejos de los grandes centros logísticos.
Entre las propuestas analizadas aparecen la simplificación de los trámites para contratar embarcaciones de países de la región, la posibilidad de realizar determinados trámites aduaneros en los puertos de origen y una revisión de los costos que afectan al combustible utilizado por los remolcadores.
Que la carga salga por el río desde el lugar donde se produce
Uno de los objetivos planteados durante el encuentro es que las empresas puedan preparar y concentrar su producción cerca del lugar donde se origina y llevarla hasta un puerto cercano, como Posadas, Ituzaingó o Corrientes.
Desde allí, la carga podría continuar su recorrido por vía fluvial hasta conectarse con los grandes circuitos de comercio internacional.
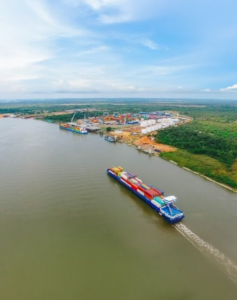
Actualmente, parte de esa producción debe recorrer cientos de kilómetros —y en algunos casos más de mil— por carretera hasta llegar a los principales centros logísticos del país.
La idea no es eliminar el transporte por camión, sino cambiar su función. El camión podría encargarse de llevar la mercadería desde las fábricas y establecimientos productivos hasta los puertos, mientras que las barcazas realizarían los trayectos más largos.
Ese esquema permitiría combinar ambos medios de transporte y aprovechar las ventajas de cada uno.
La Hidrovía, otra pieza clave
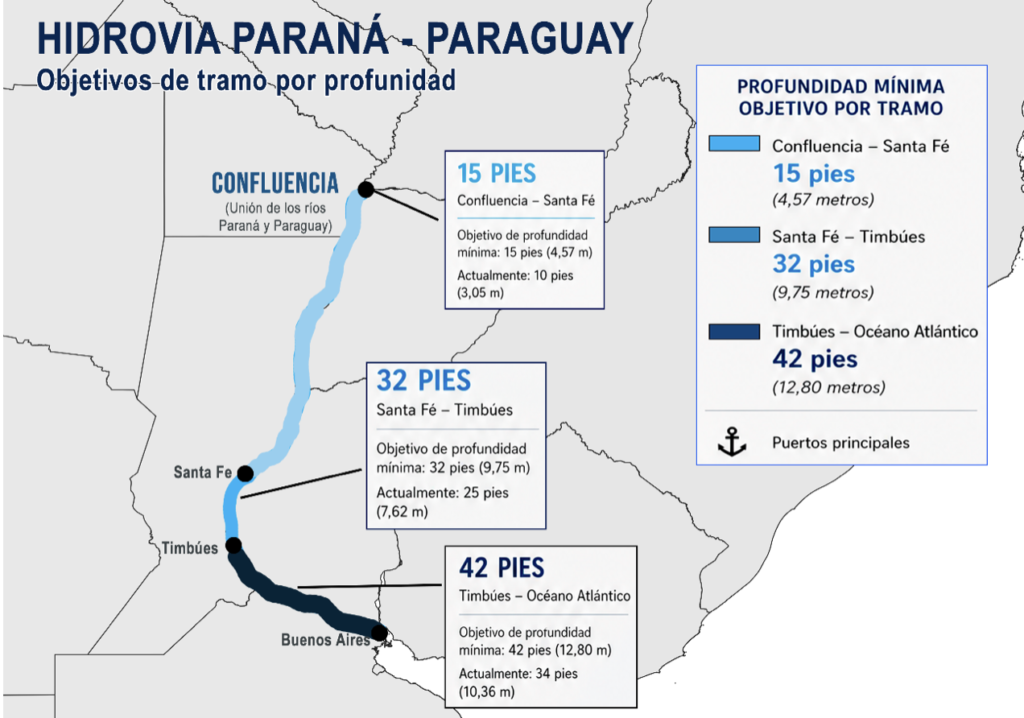
El debate sobre el transporte fluvial también se produce mientras el Gobierno nacional avanza con cambios en la denominada Vía Navegable Troncal, uno de los principales corredores utilizados para transportar cargas por los ríos argentinos.
En junio de 2026 fue aprobada la adjudicación del proceso de concesión para la modernización, operación y mantenimiento de esa vía. Según información oficial, el corredor conecta unas 60 terminales portuarias y concentra aproximadamente el 80% de las exportaciones argentinas.
Para las provincias del Nordeste, contar con una vía navegable en buenas condiciones es importante, pero no suficiente. También se necesita que existan puertos preparados, servicios regulares, embarcaciones disponibles y reglas que permitan mover las cargas de manera eficiente.
A esto se sumaron durante 2026 cambios en las reglas de practicaje y pilotaje, dos servicios vinculados con la navegación de los buques, con el objetivo declarado por el Gobierno de aumentar la competencia y reducir costos.
Una oportunidad para la producción de Misiones
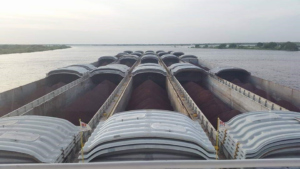
El impacto potencial es especialmente importante para Misiones, donde la actividad forestal tiene un peso significativo en las exportaciones provinciales.
Según datos oficiales, Misiones exportó US$441 millones en 2024, de los cuales US$231 millones correspondieron a la cadena forestal, equivalente al 52,3% de las ventas externas de la provincia.
Para una actividad que moviliza productos pesados y voluminosos, cualquier reducción en los costos de transporte puede mejorar las condiciones para competir en otros mercados.
Además, un mayor uso del transporte fluvial podría reducir la cantidad de camiones necesarios para trasladar grandes volúmenes por las rutas nacionales y disminuir el consumo de combustible y las emisiones por tonelada transportada.
Pero para que eso ocurra no alcanza con reemplazar camiones por barcazas. Se necesita que toda la cadena funcione de manera coordinada: puertos, rutas y vías navegables, aduanas, empresas de transporte y normas claras.
Convertir los ríos en una ventaja
El encuentro realizado en Posadas dejó planteada una discusión que va más allá de la actividad forestal.
El Nordeste argentino tiene producción, puertos y una extensa red de ríos. El desafío es lograr que esa ubicación geográfica se transforme en una ventaja concreta para las empresas y productores de la región.
Para AFoA, modernizar las reglas del transporte fluvial es una de las herramientas que permitirían avanzar en ese sentido. La propuesta forma parte de una agenda más amplia que incluye mejorar los puertos, hacer más eficiente la navegación y facilitar la integración logística entre las provincias del NEA y los países vecinos.
La pregunta de fondo es sencilla: si el río ya está ahí, ¿cómo hacer para que también sea una alternativa real y competitiva para sacar la producción?
Primicias Rurales
Fuente: AfoA
Ago 29, 2026 | Economía / Economía del Agro, Informes Técnicos
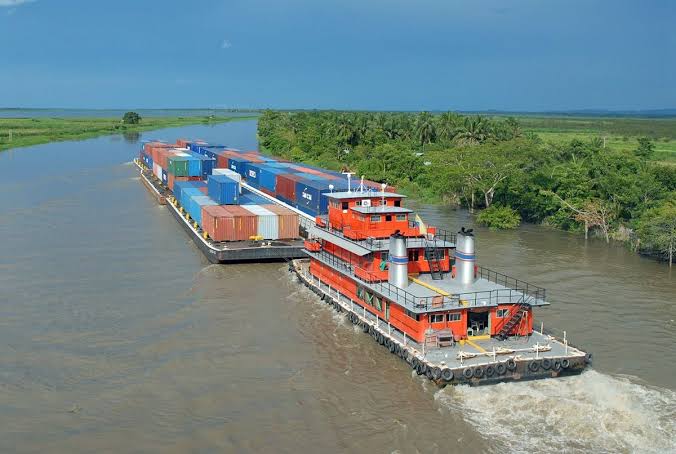
Con casi 806.000 toneladas transportadas, el movimiento de granos por la vía navegable creció un 18% interanual y logró su mejor desempeño desde 2020, impulsado por el fuerte liderazgo de Entre Ríos.
Buenos Aires sábado 29 agosto (PR/26)– El transporte fluvial de cargas domésticas por la Hidrovía Paraguay-Paraná es relevante para el entramado logístico argentino, particularmente para conectar las economías regionales del litoral con el mercado interno.
Los datos de 2025 confirman esa tendencia: el cabotaje de granos registró su mejor desempeño en un lustro, en un contexto donde el conjunto de las cargas domésticas que circulan por la vía, incluyendo combustibles y fertilizantes, también mostró una dinámica positiva.
A continuación, un repaso por los principales indicadores del sector durante el año pasado, con el detalle de las terminales y provincias que traccionaron este crecimiento.
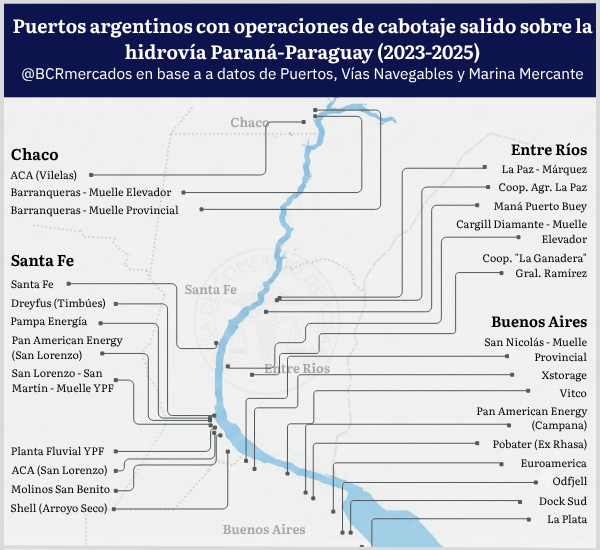
Como punto de partida, geográficamente la red de terminales que operaron cabotaje en los últimos tres años sobre la vía navegable troncal Paraguay-Paraná (es decir, que operan cargas cuyo origen y destino se ubican dentro de las fronteras nacionales), se extiende desde Barranqueras, en Chaco, hasta La Plata, en Buenos Aires, con una fuerte concentración de instalaciones en el corredor del Gran Rosario y en el noreste bonaerense.
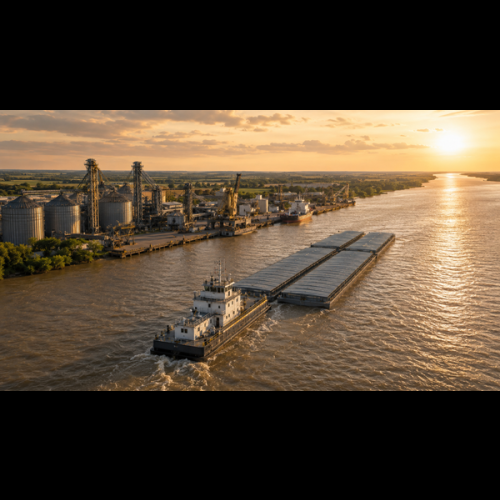
Se trata de un entramado de terminales graneleras y de fertilizantes, plantas de combustibles, centrales térmicas y muelles públicos que canalizan tanto la salida de mercadería hacia el mercado interno como el ingreso de mercadería a la zona núcleo.
A continuación, un repaso de las principales estadísticas de la red de cabotaje fluvial de la Hidrovía Paraguay-Paraná en 2025.
Un impulso generalizado: las cargas totales crecieron un 6%
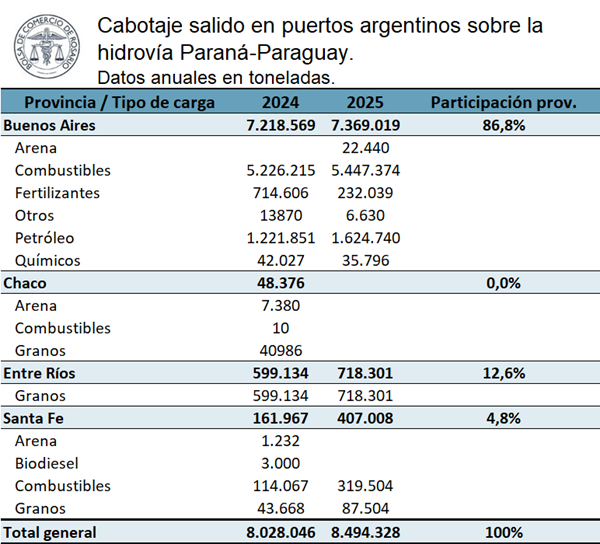
Si se considera el conjunto de las mercaderías que salen de los puertos de la hidrovía Paraguay-Paraná con destino al mercado interno, el balance de 2025 arroja 8.494.328 toneladas despachadas, un 5,8% por encima del ejercicio anterior.
Detrás de esta mejora se ubican, fundamentalmente, el mayor movimiento de petróleo en la provincia de Buenos Aires y el salto que registraron los embarques de combustibles y granos desde terminales santafesinas.
Buenos Aires volvió a encabezar el ranking provincial con 7.369.019 toneladas embarcadas, equivalentes al 86,4% del total. Detrás de esa magnitud está el enorme caudal de petróleo y combustibles con destino al mercado interno que despachan las terminales del sur del conurbano bonaerense.
El segundo escalón lo ocupó Entre Ríos, cuyas cargas correspondieron íntegramente al rubro granos. Le siguió Santa Fe, con el 4,8% de las cargas y un volumen que más que duplicó al de 2024 (407.008 toneladas contra 161.967), traccionado por el crecimiento de los embarques de combustibles.
Granos en alza: el mejor registro en los últimos cinco años
A lo largo de 2025, las terminales argentinas asentadas sobre la costa del Paraná despacharon 805.805 toneladas de granos bajo la modalidad de cabotaje, superando en un 17,8% las cargas de 2024.
Es el segundo año consecutivo de expansión y el volumen más elevado desde 2020. A diferencia de lo sucedido en 2024, cuando el registro aún se ubicaba por debajo de la media histórica, el resultado del año pasado supera en 27,3% al promedio de los últimos 5 años.
Analizando por provincia desde donde se carga la mercadería, el dato más relevante es la consolidación de Entre Ríos como origen prácticamente excluyente de los granos que se mueven por cabotaje.
Las terminales de esta provincia embarcaron 718.301 toneladas en 2025, un 19,8% más que el año previo, y explicaron el 89% del total nacional.
Santa Fe, por su parte, más que duplicó su volumen, pasando de 43.668 a 87.504 toneladas, por lo que alcanzó el 11% restante y registró movimientos de granos por cuarto año consecutivo.
En contraposición, Chaco no registró embarques de granos de cabotaje durante 2025, tras la fuerte contracción ya observada el año anterior. La provincia, que hasta 2020 llegó a explicar más de un tercio de los volúmenes movilizados por esta vía, el año pasado no tuvo ningún tipo de participación en este segmento.
Para contextualizar, el seguimiento del cabotaje fluvial aporta una pieza clave para entender la competitividad del sistema comercial granario argentino: se trata de una modalidad que opera con barcazas y que exhibe costos por tonelada usualmente inferiores a los del camión o el ferrocarril.
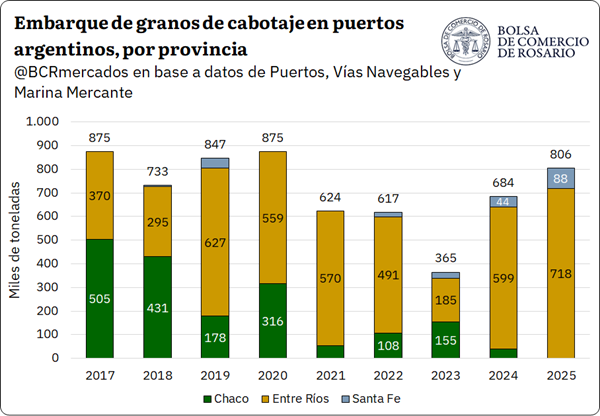
Las cargas graneleras que utilizan esta vía nacen mayormente en terminales entrerrianas, chaqueñas y santafesinas emplazadas sobre la Hidrovía Paraguay-Paraná, y tienen como punto de llegada casi excluyente al complejo portuario del Gran Rosario.
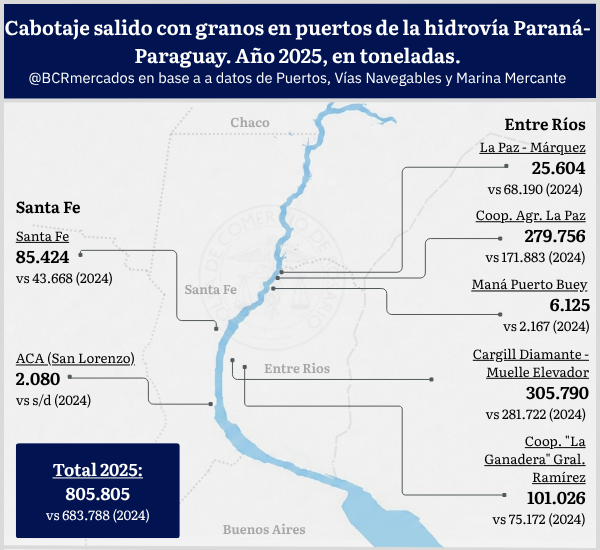
A nivel de terminales, Cargill en Diamante se ubicó en el primer puesto en términos de operaciones de este tipo, con 305.790 toneladas embarcadas, un 8,5% más que en 2024.
Muy cerca se ubicó la Cooperativa Agrícola de La Paz, que protagonizó el mayor salto del año al pasar de 171.883 a 279.756 toneladas, un incremento del 63% interanual.
Completó el podio entrerriano la Cooperativa ‘La Ganadera’ de General Ramírez, con 101.026 toneladas y una suba del 34%. En sentido inverso, la terminal de La Paz – Márquez redujo sus movimientos de cabotaje a 25.604 toneladas, un 62% menos que el año previo.
En Santa Fe, el puerto de la ciudad de Santa Fe concentró casi la totalidad de las cargas provinciales con 85.424 toneladas, prácticamente duplicando el registro de 2024.
El flujo entrante: el comportamiento de los fertilizantes y los combustibles
Para completar el panorama de la mercadería que circula por la hidrovía Paraguay-Paraná en viajes internos, queda por revisar el otro sentido del flujo: la llegada de fertilizantes y combustibles a las terminales de la vía.
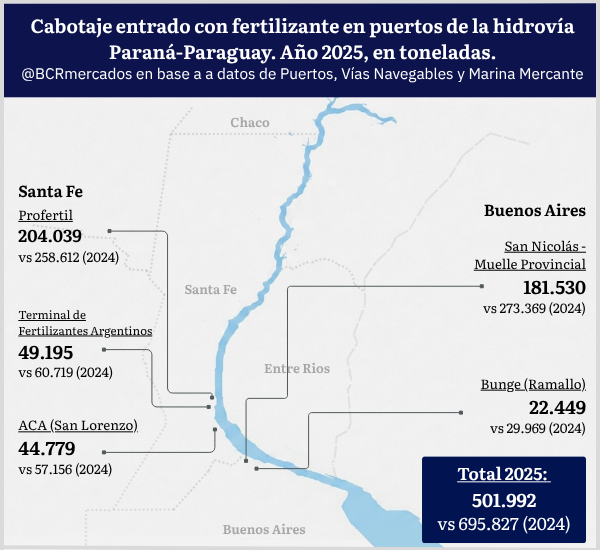
Durante 2025 las terminales emplazadas sobre la hidrovía recibieron (cabotaje entrado) 501.992 toneladas de fertilizantes, repartidas entre instalaciones santafesinas y bonaerenses en una proporción de 59% y 41% respectivamente.
La cifra implica un retroceso cercano al -27,8% frente al año anterior, con bajas que alcanzaron a todas las terminales relevadas sin excepción.
La terminal de Profertil, en Santa Fe, se mantuvo como la principal receptora con 204.039 toneladas, un 21% menos que en 2024. En Buenos Aires, el Muelle Provincial de San Nicolás recibió 181.530 toneladas, con una baja del 34% interanual.
Completaron el cuadro la Terminal de Fertilizantes Argentinos (49.195 toneladas), ACA San Lorenzo (44.779 toneladas) y Bunge Ramallo (22.449 toneladas). Estos cargamentos de fertilizantes provienen principalmente de la localidad de Bahía Blanca, en provincia de Buenos Aires.
En materia energética, las terminales de la vía navegable recibieron 3.637.326 toneladas de combustibles, un 5,3% más que en 2024. La provincia de Santa Fe absorbió el 80% de esas descargas, mientras que Buenos Aires captó el 14% y Chaco el 7% restante.
Dentro del cordón santafesino, la terminal de Pan American Energy en San Lorenzo encabezó las descargas con 852.782 toneladas, seguida por el Muelle YPF de San Lorenzo – San Martín (631.234 toneladas, +25% interanual), la Planta Fluvial YPF y Shell en Arroyo Seco. El puerto de Santa Fe casi triplicó sus ingresos, alcanzando las 257.898 toneladas.
Merece una mención especial la reactivación del Muelle YPF de Barranqueras, en Chaco, que pasó de 34.710 toneladas en 2024 a 241.092 toneladas en 2025, multiplicando por siete sus descargas.
Este movimiento contrasta con la retracción de la provincia en materia de embarques y da cuenta de un rol crecientemente concentrado en el abastecimiento energético del NEA.
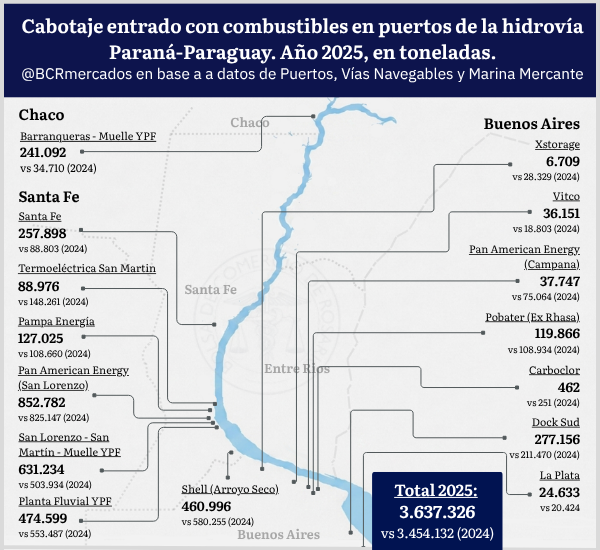
En Buenos Aires, en tanto, se destacaron Dock Sud (277.156 toneladas) y Pobater (119.866 toneladas), ambas con subas interanuales.
Es necesario aclarar que, producto de la forma de disposición de las estadísticas públicas sobre la materia, no es posible trazar con precisión la relación de origen-destino de la mercadería transportada, por lo que se recomienda ser cuidadoso a la hora de sumar los totales de ‘cabotaje entrado’ y ‘cabotaje salido’ en la vía, para no incurrir en una doble imputación.
Primicias Rurales
Fuente: Bolsa de Comercio de Rosario
Jul 31, 2026 | Actualidad, Agua, Clima, Ganadería
El Paraná todavía está lejos de los niveles de alerta, pero la confirmación de un Niño fuerte y las lluvias que se esperan desde agosto ya cambiaron el humor en la costa.
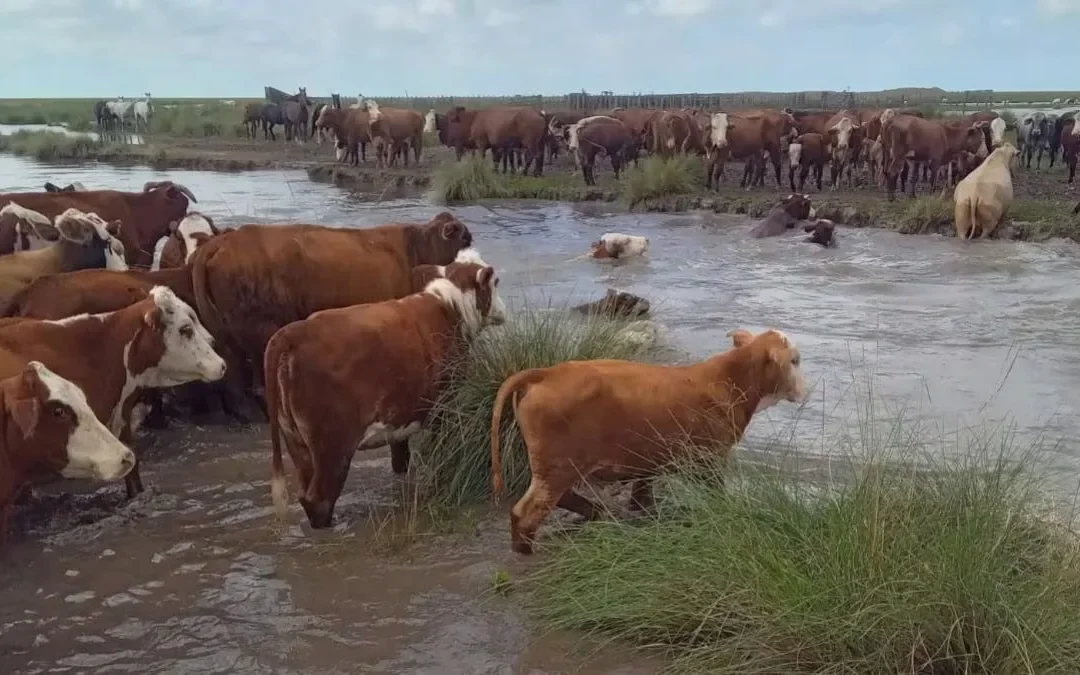
Buenos Aires, viernes 31 julio (PR/26)–El río todavía no asusta, pero el cielo sí. Esa es, en pocas palabras, la sensación que recorre la costa santafesina estos días: el Paraná se mantiene lejos de sus niveles de alerta, pero la certeza de que viene un El Niño fuerte ya puso en marcha los primeros movimientos preventivos entre los ganaderos de islas.
No hace falta que el agua suba para que la gente se mueva. Alcanza con el pronóstico. Y el pronóstico, esta vez, no deja demasiado margen para la calma: más lluvia desde agosto, y un salto claro en la intensidad a partir de la primavera.
Un río tranquilo, pero con la primavera en la mira
Las mediciones de la Prefectura Naval Argentina son, por ahora, la mejor noticia de esta nota. Este 29 de julio el Paraná marcó 3,34 metros en Reconquista (la alerta es en 5,10), 4,51 metros en San Javier (alerta en 6) y 2,99 metros en la ciudad de Santa Fe (alerta en 5,30). En Corrientes, 3,75 metros, con la alerta recién en 6,5.
Son números tranquilos. Y el Instituto Nacional del Agua no ve sobresaltos para la primera quincena de agosto: prevé apenas oscilaciones leves, sin cambios bruscos en ningún puerto.
El problema es lo que viene después. El informe semestral del Centro de Monitoreo Meteorológico y Climático SAT anticipa excesos de lluvia desde agosto, con una intensificación fuerte en primavera y verano. Y detrás de ese pronóstico hay un dato concreto: el fenómeno de El Niño ya fue declarado, con 83% de probabilidades de llegar a ser fuerte o muy fuerte.
El mismo reporte agrega otro condimento nada menor: las lluvias previstas en el noreste argentino y en las cuencas altas del Paraná, en Brasil y Paraguay, hacen prever que el río tendría una tendencia a crecidas importantes desde la primavera.
Pocas evacuaciones todavía, pero la preparación ya empezó
En Villa Ocampo, un productor consultado por AIRE Agro lo resumió con una frase que dice todo: «Estamos en alerta». Contó que hasta el momento no salieron muchos animales de las islas, y que el último repunte del río, unos diez días atrás, alcanzó para llenar algunas lagunas antes de volver a bajar.
Lo que más lo inquieta es el momento: la crecida coincide con la época de parición. «Como están los ríos cargados, cualquier repunte ya complica», señaló. También advirtió que sigue entrando agua desde el Chaco, y que nuevas lluvias en el oeste podrían agravar todo con rapidez.
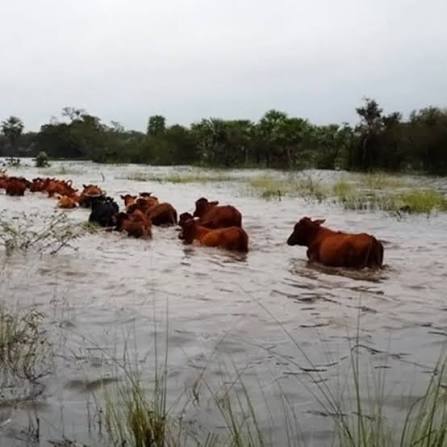
Su mayor temor, sin embargo, no es el agua en sí, sino la falta de lugar. «La primera opción será meter los animales en las banquinas y quedarse sobre las rutas», describió, con el riesgo que eso implica para la hacienda y para el tránsito.
Desde la región, un asesor confirmó que la gente todavía está en la isla. Explicó que las evacuaciones siguen el comportamiento del río Iguazú, y que recién se activan cuando supera los 18 o 20 metros; hoy está en 13,6. Aun así, reconoció que «hay mucha agua, están llenos los bañados», y que eso hace que, ante cualquier crecida, todo se llene mucho más rápido de lo habitual.
El norte santafesino, sin lugar para tanta hacienda
Desde la Sociedad Rural de Reconquista, su vicepresidente Augusto Gastaldo fue claro: hoy «no hay nada grave», aunque muchos productores ya salieron a buscar alternativas. «Hay muchos productores buscando campo de altura», contó.
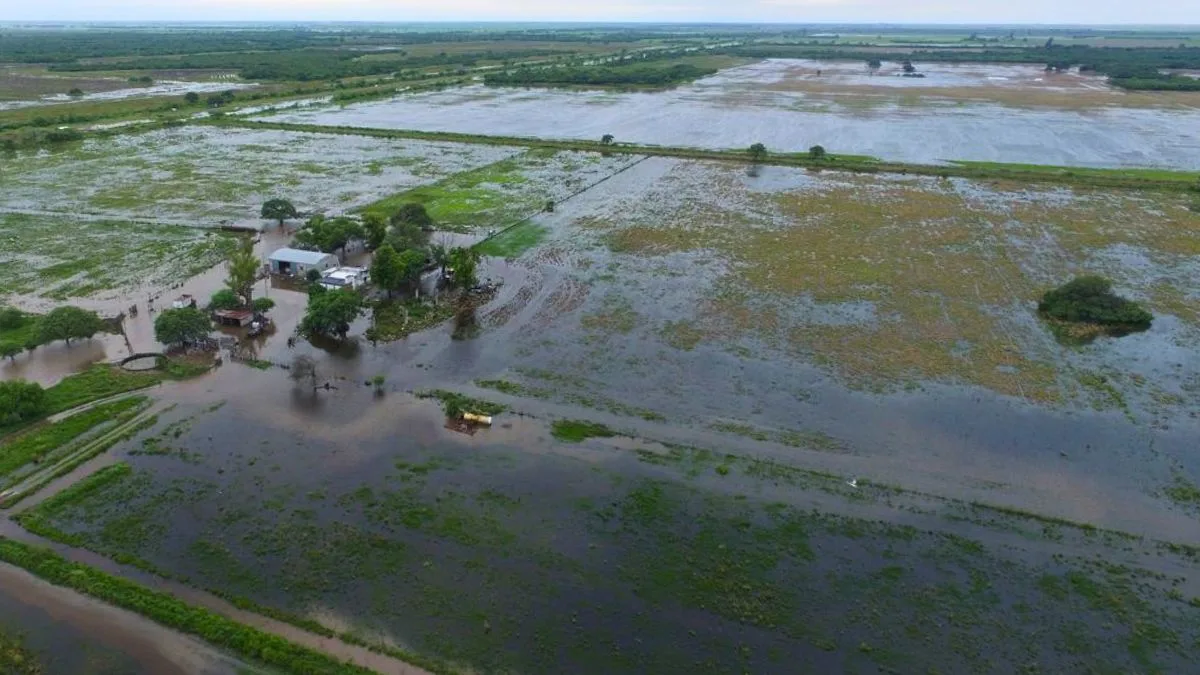
Lo que hace distinta a esta crecida, según Gastaldo, es que se suma a los anegamientos de los Bajos Submeridionales de los últimos meses. Antes, una región solía compensar los problemas de la otra. Hoy no: «No hay lugar en ninguno de los dos lados», resumió.
A eso se agrega el mal estado de los caminos por el exceso de humedad, que complica la logística y también el desarrollo de las pasturas.
Romang y San Javier: los primeros movimientos
En Romang el agua ya empezó a entrar, aunque todavía no hay evacuaciones generales. Walter Beckley, presidente de la Sociedad Rural local, fue directo: «no es como para evacuar», pero confirmó que algunos productores ya adelantaron el traslado de animales.
Los primeros en salir son los rodeos de cría y las categorías livianas de invernada, porque son las que más sufren con cualquier repunte del río. La hacienda más pesada, en cambio, se queda en las islas, a la espera de cómo evolucione El Niño.
Por ahora los traslados se hacen por arreo, ya que los caminos siguen habilitados. Beckley calcula que las barcazas disponibles alcanzarían si la evacuación es gradual, aunque una suba rápida del río podría complicar la logística.

Hay, sin embargo, un dato que juega a favor: si el impacto mayor llega entre septiembre y octubre, encontrará a los campos mejor preparados. «El invierno nos dio un respiro y el pasto ya está verdeando», señaló.
En San Javier el panorama es parecido: muy pocos productores movieron hacienda hasta ahora, pero la preocupación es grande. Desde la Sociedad Rural local estiman que, si los pronósticos se cumplen, «en un mes va a ser la gran movida», cuando la falta de campo alto vuelva a ser, otra vez, el gran problema de la ganadería de islas.
Primicias Rurales
Fuente: AIRE Agro
Jul 14, 2026 | Agricultura, Economía / Economía del Agro
Gabriel Carpenco, titular de la filial Entre Ríos de ACA, repasa un año récord para las cooperativas entrerrianas y cuenta, de primera mano, cómo se gestó el histórico embarque de harina de soja no GMO rumbo a Dinamarca.
Un año récord para las cooperativas
Buenos Aires martes 14 julio(PR/26)–Para Gabriel Carpenco, jefe de la filial Entre Ríos de la Asociación de Cooperativas Argentinas (ACA), el 2026 quedará marcado como un año excepcional.
Según explicó, las cooperativas y acopios de la entidad estuvieron muy cerca de comercializar el 30% de toda la producción agrícola de la provincia, un número que calificó como un récord histórico.
Ese crecimiento no se limitó a los granos: las cooperativas también ampliaron su participación en otras actividades que antes no formaban parte de su radar de negocios.
El trigo, la soja y el desafío del maíz
El trigo fue, sin dudas, la estrella del año pasado, con una participación que superó el 30% de la producción provincial.
La soja, en cambio, sufrió las consecuencias de la falta de lluvias en el sur entrerriano, en localidades como Gualeguaychú, Gualeguay y Concepción del Uruguay, lo que impidió repetir ese porcentaje.
El verdadero logro, sin embargo, fue el maíz: alcanzar el 30% de comercialización en un cultivo que se consume mayormente puertas adentro, en los feedlots y en la creciente producción avícola y porcina de la provincia, representa según Carpenco el desafío más difícil de sostener.
Un mercado interno consolidado
Desde hace años, ACA apuesta fuerte al mercado interno entrerriano y hoy se posiciona como el principal proveedor de la avicultura provincial.
Esa relación cercana con toda la cadena avícola incluye acompañarla en sus momentos difíciles, e incluso abastecerla con granos de otras cooperativas cuando la producción local no alcanza.
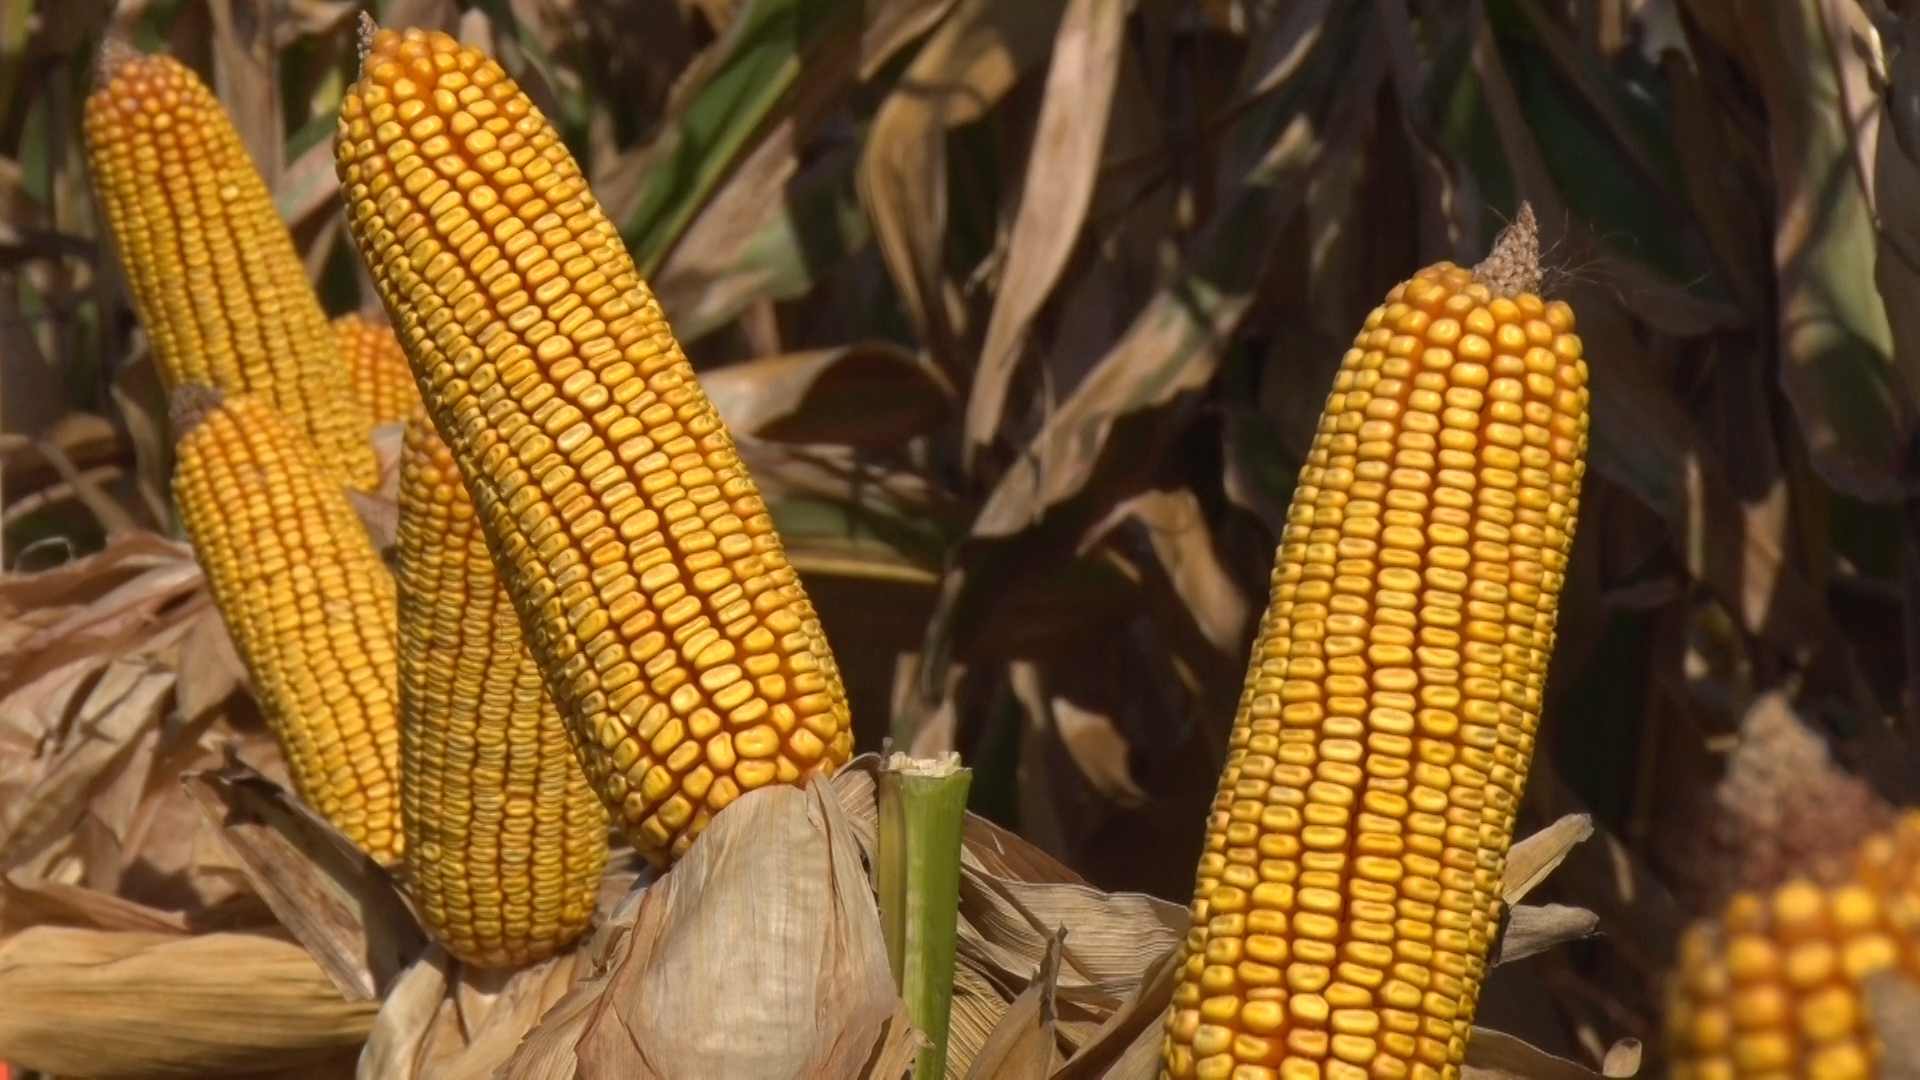
Aun así, la mayor parte de lo comercializado tiene como destino la exportación, el otro gran pilar del negocio cooperativo.
Rentabilidad, retenciones y cultivos alternativos
Carpenco fue categórico al hablar del futuro: el productor agropecuario seguirá produciendo, más allá del clima o la coyuntura, porque es lo único que sabe hacer.
Hoy, remarcó, el trigo es el cultivo con menor rentabilidad, aunque la baja de retenciones mejoró levemente su panorama, algo que podría derivar en menos hectáreas sembradas con ese cereal.
En ese contexto, ACA redobla la apuesta a cultivos alternativos como la colza, la camelina y la carinata, que el año pasado mostraron mejores números y rindes que el propio trigo.
Más infraestructura para sostener el crecimiento
La falta de espacio en los puertos es, según Carpenco, uno de los principales cuellos de botella del sector, lo que obliga a las cooperativas a reforzar su capacidad de almacenaje en origen.
Por eso, ACA financia desde hace años la ampliación de plantas de silos, para reducir la dependencia de los silobolsas y mejorar la conservación de la mercadería.
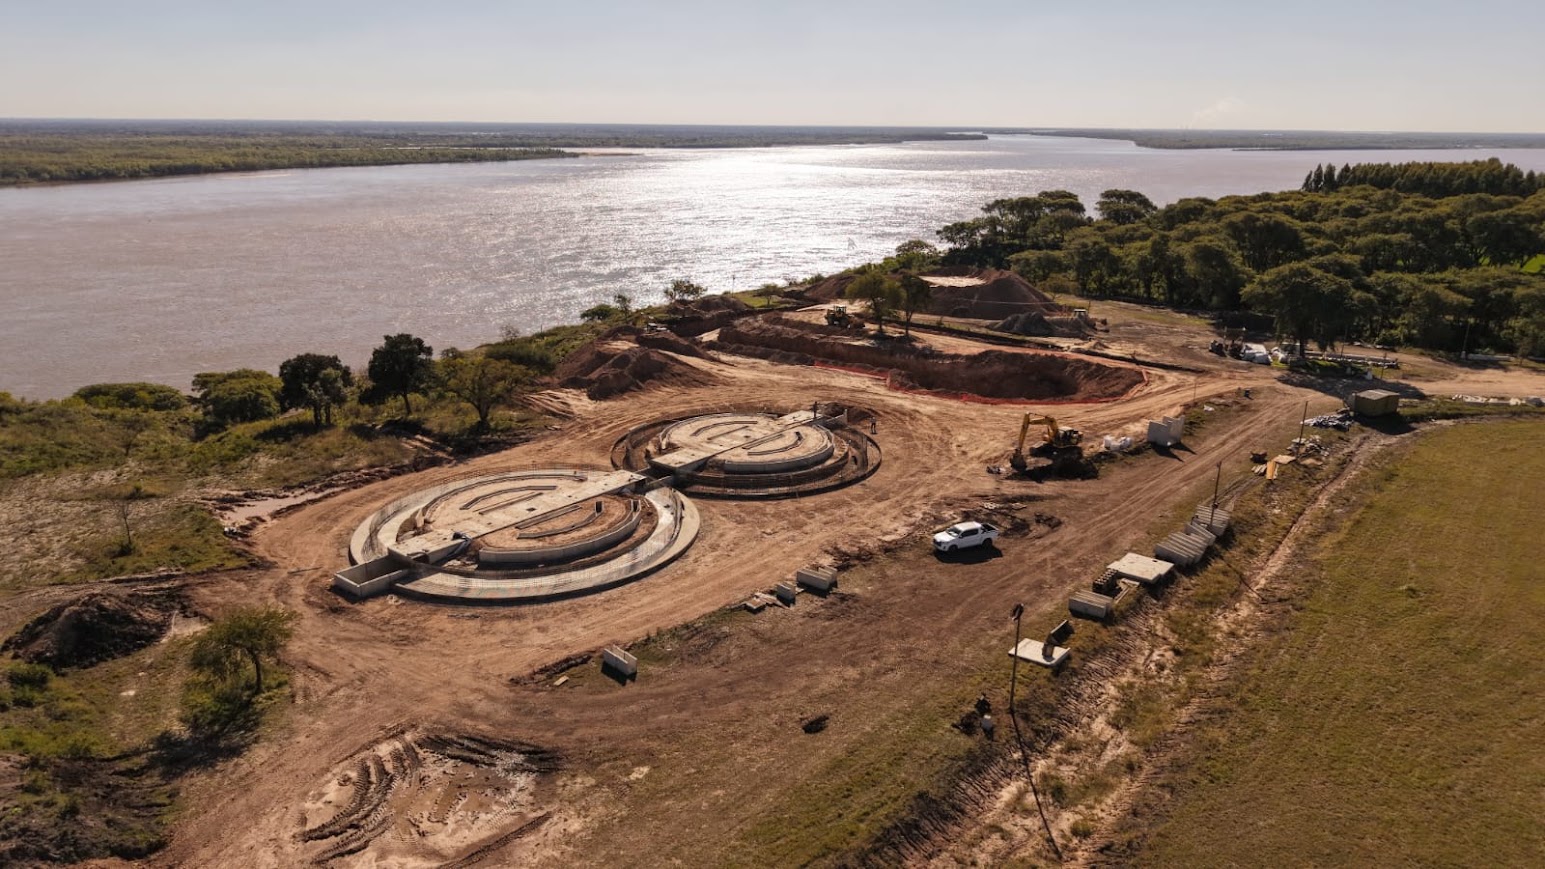
El proyecto más ambicioso es la construcción de un puerto propio en La Paz, en sociedad con la cooperativa local, que promete ser el puerto de barcazas más rápido y más grande de toda Sudamérica, con inauguración prevista para el año próximo.
El sueño cumplido: soja no GMO rumbo a Europa
Hace algunos años, ACA se asoció con la cooperativa danesa DLG para tomar el control accionario mayoritario de Entre Ríos Crushing, la aceitera de Gualeguaychú.
Allí nació un proyecto único en el país: la producción de harina de soja no genéticamente modificada, libre de glifosato, con trazabilidad completa desde la semilla hasta la bodega del barco.
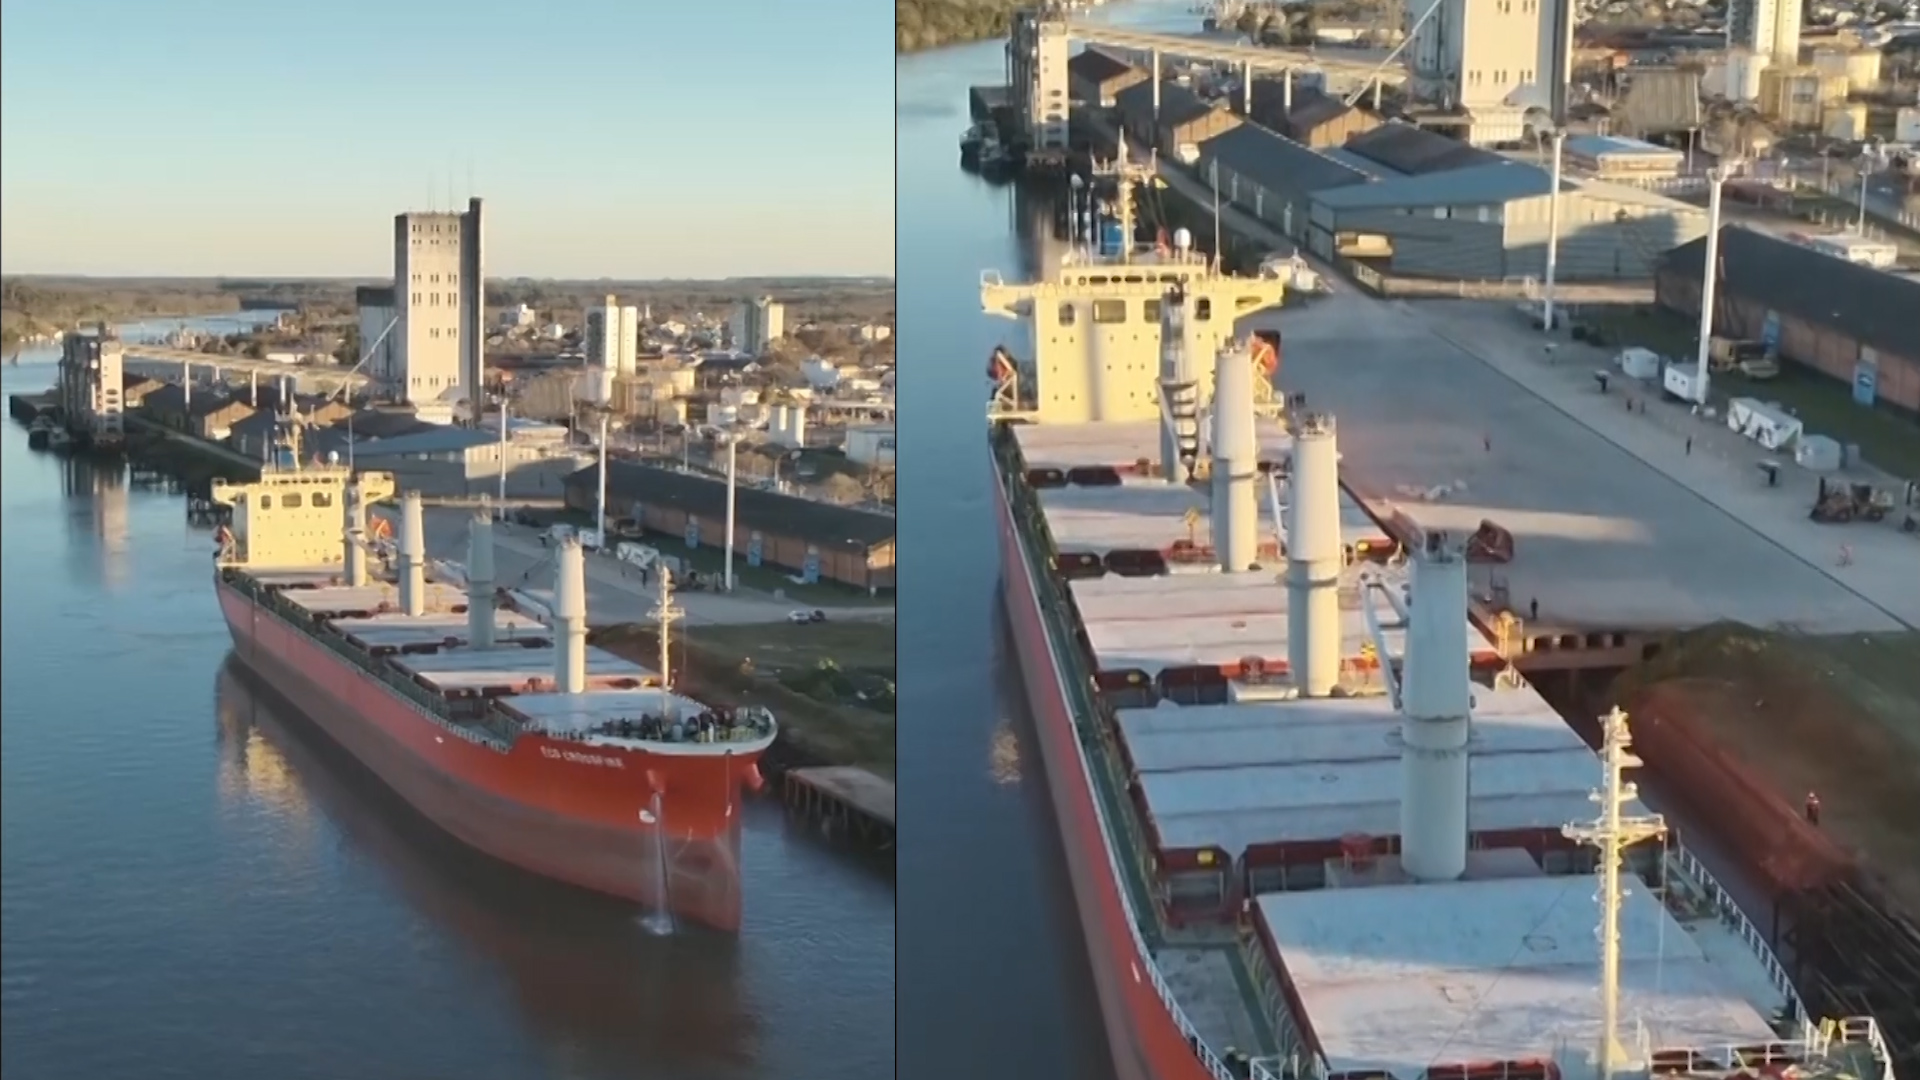
Ese sueño, que empezó siendo apenas una idea entrerriana, se transformó en el único proyecto de exportación de harina no GMO de la Argentina, con sede íntegramente en Entre Ríos.
Para sostenerlo, ACA firmó un acuerdo con el Gobierno provincial y alquiló el puerto de Concepción del Uruguay junto con su balanza y todas sus celdas, desde donde este año saldrán cinco buques cargados con esta harina especial.
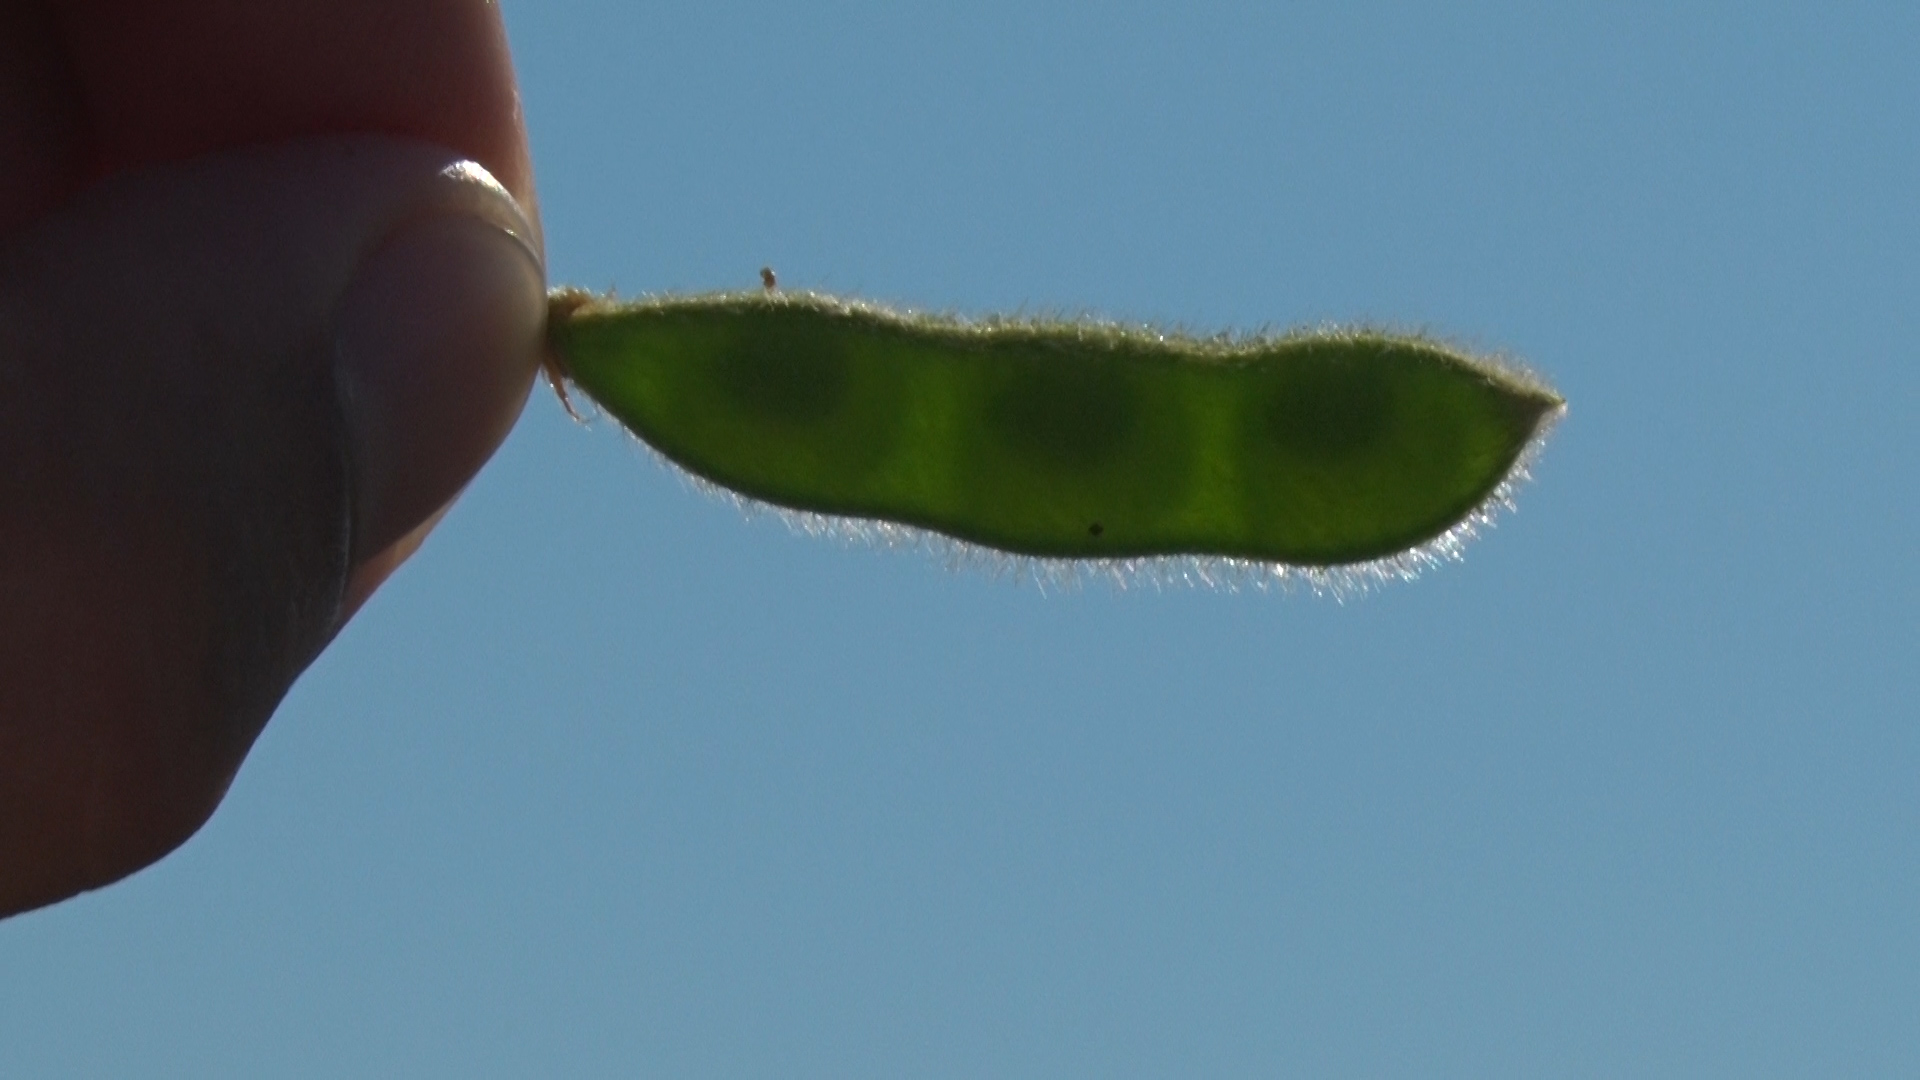
El primer embarque, con destino a Dinamarca, se originó en porotos sembrados en Gualeguaychú, Crespo, Ramírez y María Grande, que luego se muelen en la aceitera y se cargan directamente en el puerto entrerriano.
Se trata de un producto que genera nueva mano de obra portuaria y que resulta bastante más rentable para el productor que la soja tradicional, en sintonía con el fuerte trabajo ambiental que impulsa ACA.
La meta a futuro es ambiciosa: alcanzar las 150 mil hectáreas sembradas con soja no GMO en los próximos tres años.
Una nueva casa para ACA en Paraná
La filial entrerriana también prepara un cambio importante en su propia infraestructura: la mudanza a un nuevo predio ubicado en Circunvalación y Don Bosco.
El terreno ya cuenta con agua, cloacas y luz, y la obra, adjudicada por licitación, comenzará el 27 de julio con un plazo de ejecución de once meses.
Será un edificio de relevancia para Paraná, pensado para recibir cómodamente a todas las cooperativas asociadas, resolviendo así las actuales dificultades de espacio y estacionamiento del edificio céntrico.
Primicias Rurales
Fuente: Campo en Acción
Jun 12, 2026 | Actualidad, Agua
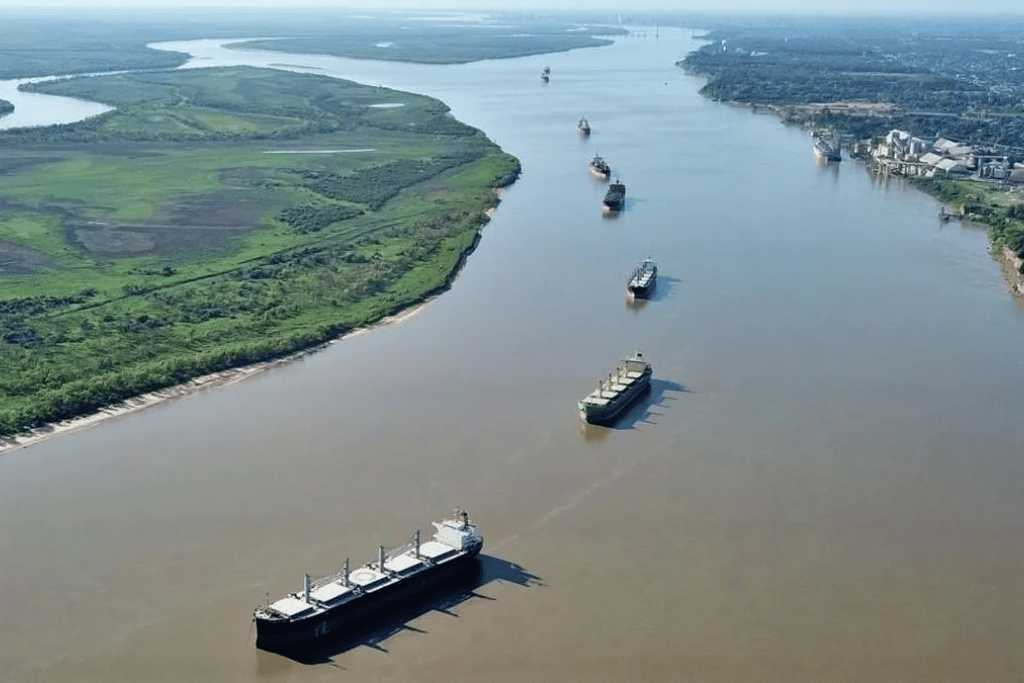
Buenos Aires, viernes 12 junio (PR/26) — La Hidrovía Paraná-Paraguay está constituida por el corredor fluvial de dichos ríos y que atraviesa parte de Argentina, Paraguay, Brasil, Bolivia y Uruguay con una extensión de más de 3.400 kilómetros.
En la extensión argentina de la Hidrovía existen dos tramos muy bien definidos por sus usos y características:
El primer tramo desde el Río de la Plata hasta el Gran Rosario y Santa Fé, con un perfil agro exportador muy fuerte, donde se puede destacar no sólo que actualmente transporta el 80% de las exportaciones argentinas sino también que los 30 puertos del Gran Rosario (entre Villa Constitución y Timbúes) el año pasado constituyeron el principal complejo portuario agroexportador a nivel mundial, embarcando casi 76 millones de toneladas de granos, aceites y derivados.
El segundo tramo, al norte de Santa Fe, incluyendo el Paraná Medio, el Alto Paraná y el Río Paraguay, con un perfil muy enfocado en el transporte de barcazas (que suelen requerir transbordos en puertos intermedios para continuar la navegación).
La gran ventaja competitiva que aporta el transporte fluvial reside en que un convoy de 20 barcazas puede transportar una carga equivalente a aproximadamente 1.000 camiones, con un consumo energético notablemente inferior.
Estudios de la Comisión Permanente de Transporte de la Cuenca del Plata estiman que una tonelada de combustible permite transportar una tonelada de carga durante casi 1.000 kilómetros en barcaza, frente a poco más de 240 kilómetros por camión.
Ante esta ventaja y el gran potencial de carga existente, surge la duda acerca de las razones por las cuales no es utilizado el transporte fluvial.
En este sentido, más allá del menor calado y la inexistencia de balizamiento aguas arriba de confluencia, los costos logísticos fluviales están relacionados con el marco normativo que regula la navegación: la Ley de Cabotaje Nacional (ley 19.492 del año 1944).
Esta legislación establece que el transporte de mercaderías y pasajeros entre puertos argentinos está estrictamente reservado a buques de bandera nacional, operados y tripulados por personal argentino. Consecuentemente el régimen tributario (aplicable al sector y a sus principales insumos), regulatorio y laboral serán los vigentes dentro del país, así como los convenios colectivos vigentes de los sindicatos existentes (entre los cuales podemos nombrar al SOMU -Sindicato de Obreros Marítimos Unidos-, Centro de Patrones y Oficiales Fluviales, de Pesca y de Cabotaje Marítimo, Centro de Capitanes de Ultramar y de la Marina Mercante, AAEyBPFM – Asociación Profesional de Capitanes y Baqueanos Fluviales de la Marina Mercante-, SICONARA -Sindicato de Conductores Navales de la República Argentina- y al Centro de Jefes y Oficiales Maquinistas Navales).
La pérdida de competitividad de la bandera nacional asociada a esta alta presión fiscal y a los costos derivados del extenso marco regulatorio generó una escasez de bodegas argentinas disponibles aguas arriba de Santa Fe.
Como consecuencia, trasladar un contenedor por vía fluvial interna puede resultar significativamente más costoso que hacerlo en camión, desvirtuando los beneficios económicos naturales del río.
Una muestra de lo complejo de este entorno regulatorio es que los pocos puertos de la región actualmente transportando carga (Barranqueras, Corrientes, Ituzaingó y Posadas), funcionan con buques containeros, buques remolcadores y barcazas de bandera extranjera habilitadas especialmente por medio de “Certificados de Excepción a la Ley de Cabotaje” otorgados por el gobierno nacional de forma excepcional y por un período máximo de 6 meses (si bien pueden ser renovados, evidentemente esto impide la planificación logística a largo plazo en la región).
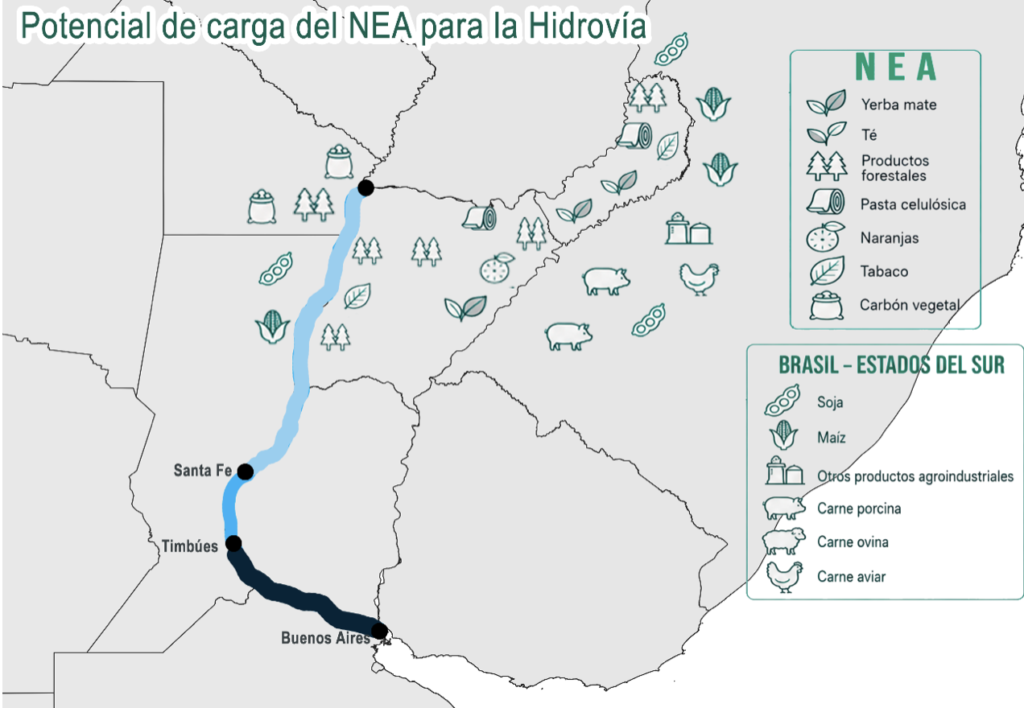
Escenarios que hagan viable el transporte fluvial aguas arriba de Confluencia (y que implicarán reducción de costos logísticos cercanos al 32% con respecto al transporte terrestre según estimaciones del sector) tiene efectos directos sobre la competitividad de las economías regionales, fortaleciendo el proceso de inserción internacional de las mismas y permitiendo aprovechar las oportunidades de mercado que representan los acuerdos internacionales suscritos recientemente por nuestro país.
A partir de allí, surge la pregunta… ¿Cómo aprovechar el enorme potencial del transporte fluvial para potenciar la competitividad de las economías regionales que rodean a la hidrovía? ¿qué políticas públicas pueden generar los cimientos para el crecimiento a largo plazo del sector?
Actualmente existen varios proyectos de modificación de la ley de cabotaje, donde se plantea la necesidad de medidas principalmente enfocadas a facilitar las excepciones (especialmente en casos de insuficiencia de oferta de transporte de bandera nacional), permitiendo la operación mediante tripulación extranjera y facilitando la regularización de buques argentinos que han adoptado banderas extranjeras.